一个花了九万五的马食摊 App,半年 180 次打开
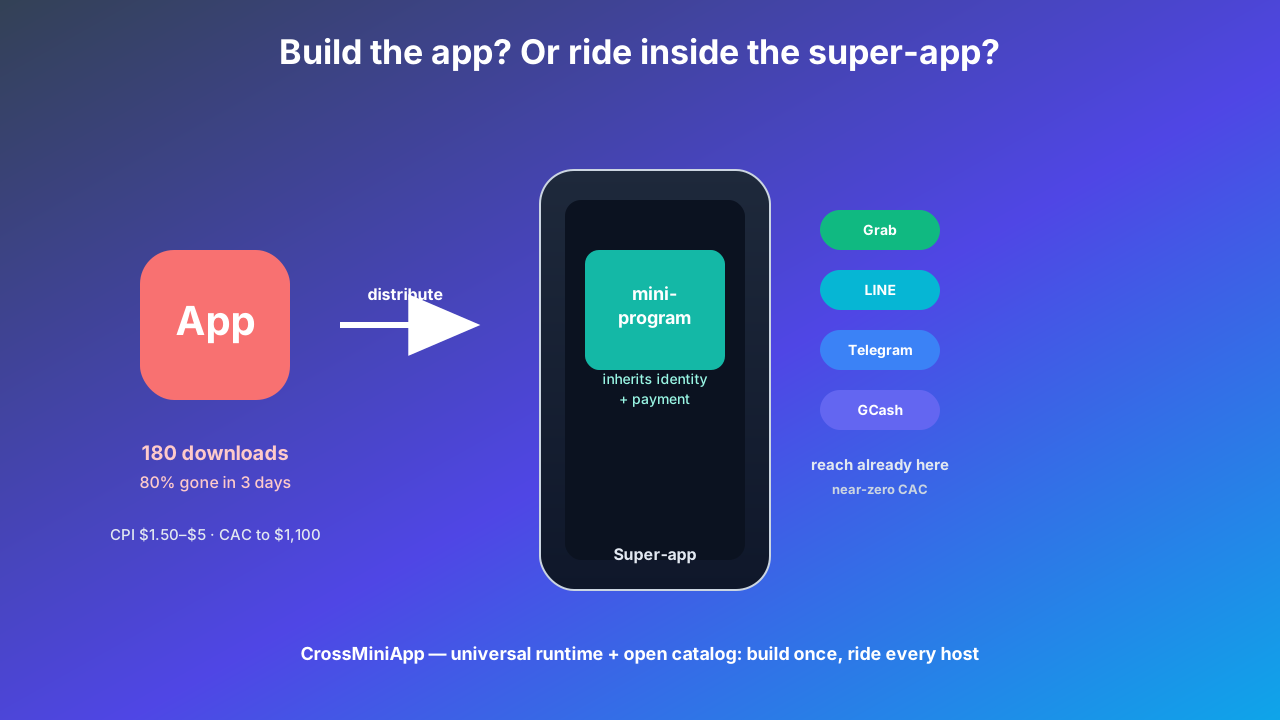
吉隆坡有个食摊老板,想做个会员点餐 App。他找外包做了个独立 App,花了大概九万五马币——差不多两万美元。半年后,下载量 180。
他那些天天来吃的熟客呢?在 WhatsApp 群里点单,用 GCash 付款,从来没打开过他的 App。
他的问题不是产品。是分发:他让客人再多装一个图标,去干一件他们在别处免费就能顺手干的事。
这种事,东南亚每周都在重演上千次。
一次「没人用的下载」的账
买一个用户很贵,而且越来越贵。2026 年初,非游戏类单次安装成本(CPI)大约 2.8 美元,同比涨了约 25%;全品类 CPI 普遍在 1.5 到 5 美元之间。消费金融靠买量获客,单客成本能冲到 1100 美元。然后呢?大约 80% 的 App 在三天内被卸载;典型 App 的次留 26%、七留 13%、三十留只剩 7%。差不多四分之三的移动项目,根本达不成自己的目标。
把这当成一笔生意读:你花钱把图标放上别人的手机,一个月后十个人里有九个已经把它扔了。如果你的服务一年就用几次,这笔账永远算不平。
分发权早就易主了
注意力不在「等被人发现」的状态里。它住在少数几个超级 App 里。
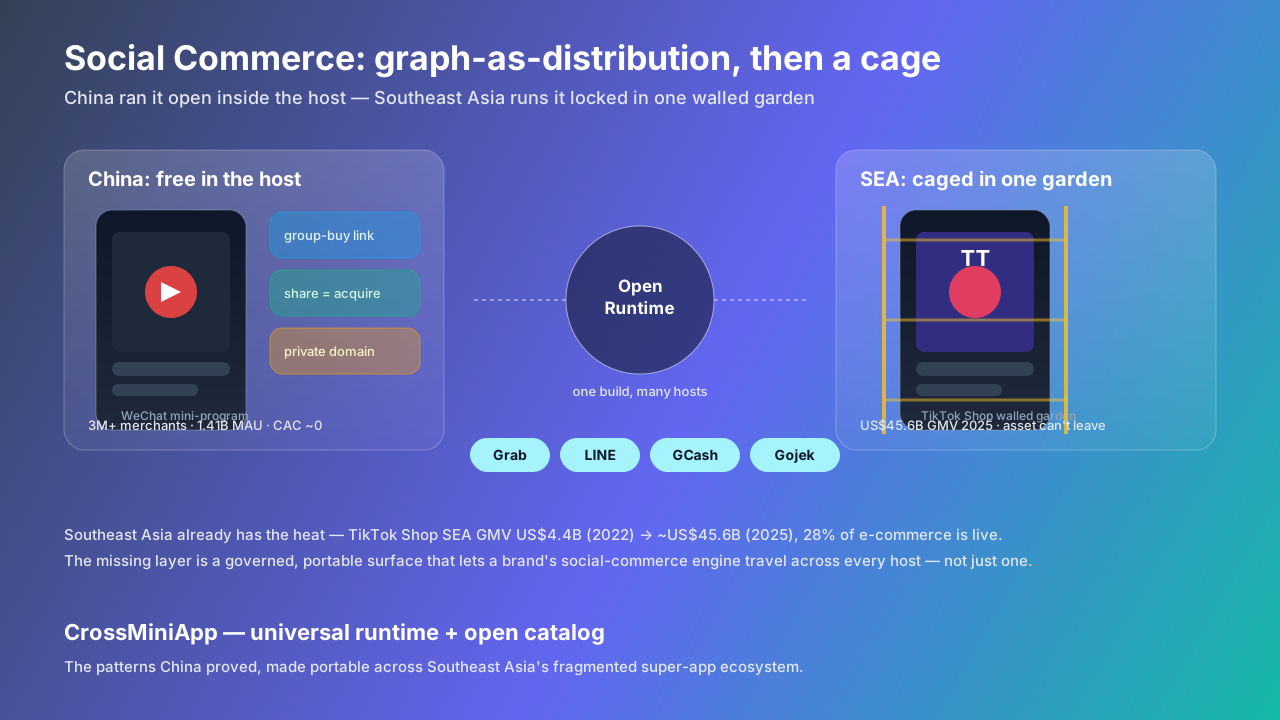
Grab 在八个国家养着约 1.29 亿年活用户。LINE 超过 2 亿,拿下日本 93%、泰国和台湾约 80%。Telegram 破 9.5 亿。GCash 将近 1 亿,覆盖约 70% 菲律宾成年人。Sensor Tower 2026 年的判断很直白:区域内 Top10 超级 App 吃掉了超过 40% 的移动使用时长。
有个数字能直接结束争论:马来西亚数字银行 GXBank,九成客户来自 Grab,获客成本几乎为零。人本来就在那儿,银行只是骑进了宿主里。
哪些 App 该被小程序化
不是所有都该。但出乎意料地多——团队拿去当成独立 App 发的那些东西,放进超级 App 当个小程序反而更对:继承宿主的身份、支付和人流。
| 服务类型 | 适合度 | 为什么适合做成小程序 | 该进哪个宿主 |
|---|---|---|---|
| 低频 / 按需服务(预约、家政) | 高 | 一年用不了几次,获客成本摊不薄 | Grab / Gojek / LINE |
| 垂直 / 小众电商 | 高 | 投广告拼不过 Shopee、Lazada | Grab / GCash / Telegram |
| 中小商户会员、点单、预约 | 高 | 客人本就住在 LINE、GCash、WhatsApp 里 | LINE / GCash / Telegram |
| 金融微服务(小额贷、保险报价、余额理财) | 高 | 继承宿主 KYC + 支付,近零获客,GXBank 已验证 | Grab / GCash / Gojek |
| 社区、工具、能分享的小游戏 | 高 | 宿主内分享比买量更管用 | Telegram / LINE |
哪些该留原生
三件事才配独占一个 App:App 本身就是公司(用户天天打开的核心产品);要深设备能力(蓝牙外设、AR、重度离线);坐拥独有数据护城河。其余的,都在为一块用不上的首屏位置交租金。
CrossMiniApp 的切入点
CrossMiniApp 是通用运行时加开放 catalog。你一次把小程序做好,它就能跑进 Grab、Gojek、LINE、GCash、Telegram——继承各家宿主的身份与支付,沙箱可治理、可下架、可 OTA 演进。它不是又一座围墙,而是进那些已经有人的围墙的门。
一句话铁律
如果你的 App 唯一的活儿,是触达「已经住在某个超级 App 里」的用户,就别再建 App 了。去建那个骑在宿主里的小程序。