错误的问题:「App 还是小程序」
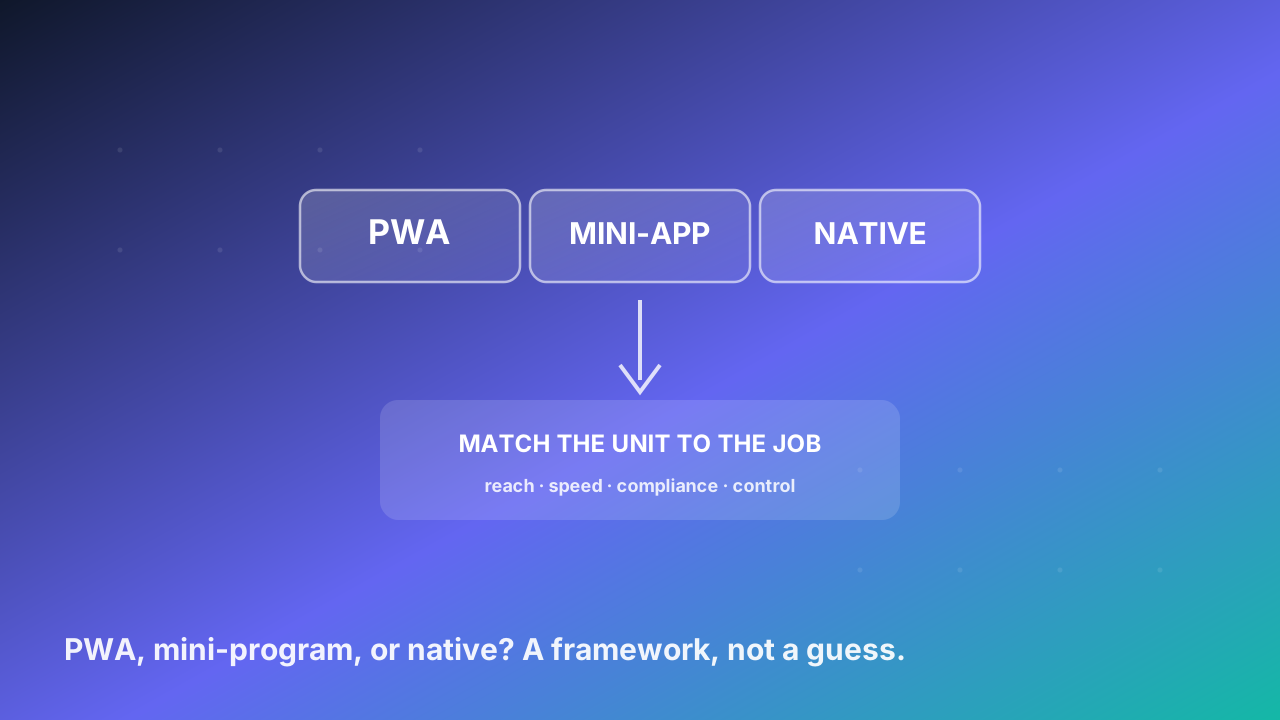
多数战略 PPT 把选择框定为技术决策:原生 App 还是小程序。这个框架是倒的。在美国与西欧之外,真正的问题是「用户已经活在哪里」,以及「你能借用谁的信任」。一个市场接一个市场,答案是一个超级 App、一个通讯软件,或一个钱包——而不是一个你要从零挣来的主屏图标。
本文按区域绘制地图,标出那些本该运行在小程序内部、若做成独立 App 则会步履维艰甚至死掉的业务模式。贯穿始终的是经济性,而非技术:分发、信任与获客成本随国家而变,而它们决定了载体。
指向小程序的四个条件
当一个模式满足以下大部分条件时,它适合小程序而非独立 App:
- 分发已经被宿主占有。 用户每天打开 Grab、WhatsApp 或 M-Pesa。你的服务出现在那个表面之内,而不是去争抢一个永远赢不了的主屏位置。
- 信任必须借用,而非自建。 支付、借贷与政府服务,需要一个受监管、为人所知的实体为你背书。一个拥有 9000 万用户的宿主就是那张保票;一个新的 App 图标不是。
- 独立获客成本高到 prohibitive。 在新兴市场,安装昂贵、存储稀缺、流量按量计费。你通过宿主触达的程序,零安装、零存储税。
- 用途是交易性的,而非目的地。 用户并不把你当作品牌去寻找。他们在情境里缴一笔账单、充一次话费、点一份午餐。宿主内的受控程序是自然单元;目的地 App 是杀鸡用牛刀。
当这些条件不成立——强主屏品牌、深度 OS 集成,或没有主导宿主——独立 App 仍然胜出。文末我们会回到这一点。
东南亚:嵌入超级 App,别与它为敌
东南亚是最清楚的案例。该地区 70% 以上成年人处于未银行化或金融服务不足状态,而数字钱包使用率已约达 83%——高于英国。日常表面是一个超级 App:Grab 服务 4400–4500 万月度交易用户、1.19 亿年度用户覆盖八国、600–700 万商户;GCash 在 1.15 亿人口的国家拥有 9000 万以上注册用户;GoPay约 3800 万月活、OVO 6000 万以上、DANA 据报达 1.7 亿、越南 MoMo 超 4000 万。
适合小程序而非独立 App 的模式:
- Grab 或 Gojek 内部的超本地服务与商户下单。 美容预约、修车调度、餐厅复购——它们搭乘超级 App 的物流、支付与日常习惯。独立 App 买不起 Grab 的表面,也买不起它近乎零的获客成本。
- GCash 或 MoMo 内部的缴费、充值与小额借贷。 这些由信任与频次驱动,而非目的地驱动。用户已经信任钱包里的钱;一个独立的金融 App 从零信任起步,注定落败。
- 经由宿主的政府与公用事业服务。 当钱包是多数用户唯一的正规金融入口,受控程序是唯一现实的交付单元。
拉丁美洲:在 WhatsApp 与 PIX 内部接住用户
拉丁美洲颠倒了超级 App 的故事:日常表面是通讯软件,而非单一电商 App。WhatsApp 在巴西渗透 85–96% 的智能手机日活用户,在整个地区也达 75–80%。在此之上,巴西央行即时支付 PIX 已达 1.7 亿用户——约 93% 的成年人——截至 2025 年 10 月处理约 28 万亿雷亚尔,并以 42% 的电商份额领先于银行卡。Mercado Pago 在八国拥有 7200 万以上用户;Nubank 服务 1 亿以上;Mercado Libre 日活 6400 万。
适合小程序而非独立 App 的模式:
- WhatsApp 内部的对话式电商与 PIX 支付。 巴西正把 WhatsApp 变成银行柜员:银行与金融科技让用户通过聊天转账、缴费、查余额。一个在聊天里开店铺或跑缴费流程的商家,胜过要重新获客的独立购物 App。
- 通讯软件里的社群团购与分销流程。 拉美零售市场 2025 年约 1.9 万亿美元且高度移动化;社交与聊天驱动的商务,在冷启动安装失败之处完成转化。
- 经由对话触达的小额借贷与保险。 中低收入与偏远用户偏好聊天而非银行 App。程序继承通讯软件的触达与 PIX 的结算。
这里的宿主是"聊天 + 即时支付通道"。独立 App 两者都要复制,且必败。
非洲:搭上你重建不起的轨道
非洲是最极端的案例。全球注册移动货币账户 2025 年达 23 亿(同比 +13%),其中撒哈拉以南非洲约占新增账户的 三分之二。肯尼亚 M-Pesa 占据约 90% 的移动支付份额、约 4000 万用户——约 70% 的成年人。尼日利亚 OPay 到 2025 年底注册用户近 6000 万、轨道上 80 万商户;PalmPay 运营 3500–5000 万用户,覆盖 超百万的代理商与商户网络。世界银行发现,对 70% 以上撒哈拉以南非洲农村人口而言,移动货币是唯一的正规金融入口。
适合小程序而非独立 App 的模式:
- 话费、流量与账单充值。 这些是高频、低信任门槛的交易,搭乘既有轨道。独立 App 比不过 M-Pesa 的 90% 信任或 OPay 的商户密度。
- 代理商协助的开户与商户支付。 分发经由实体代理网络——PalmPay 的超百万代理商——这是任何下载都复制不了的。
- 小额借贷与小额保险。 信用评分在钱包的交易历史上复利累积。受控程序继承轨道与数据护城河;新 App 从空起步。
在一个智能手机仍从功能机过渡、流量按量计费的市场,经由钱包或代理商交付的程序,才是触达下一位用户的唯一单元。
印度与南亚:一个提醒
印度让这个模式变得复杂。统一支付接口(UPI)与强独立 App 文化(Paytm 约 7200 万月活,外加 PhonePe 与 Google Pay)意味着超级 App 宿主模型较弱;WhatsApp Pay 仍受限制。小程序在此主要作为基于 WhatsApp 的商务与 UPI 关联流程存在,而非对 App 的整盘替代。教训:框架依然适用,但主导宿主更未定型。
中东与北非:早期、偏 App
MENA 智能手机渗透高,也有真正的超级 App 竞争者(Careem、Talabat、区域钱包),但 App 文化更强、监管不一。小程序适合打车邻接、政府服务与钱包内金融——当宿主已占有日常使用时;目的地品牌仍偏好 App。把 MENA 视为 SEA 打法的滞后版本。
美国与欧洲:反例
在这里规则反转。没有主导的日常宿主——没有微信、没有 Grab、没有大多数用户习惯性打开的 WhatsApp 商务轨道。超级 App 文化薄弱,隐私规则(GDPR)让宿主内数据共享趋于谨慎。独立 App 仍是目的地品牌的正确载体,小程序主要适合经由 Telegram Mini Apps 的通讯原生社群(坐拥 10 亿用户表面)与轻量品牌延伸。美国与欧盟是你该造 App 的地方;本分析里的其他地方,你通常该嵌入。
区域适配一览
| 区域 | 主导宿主 | 适合小程序的模式 | 为何不是独立 App |
|---|---|---|---|
| 东南亚 | Grab、GCash、GoPay、MoMo | 商户下单、缴费、小额借贷、政务服务 | 宿主占有日常表面与信任 |
| 拉丁美洲 | WhatsApp + PIX、Mercado Pago | 对话式电商、PIX 支付、团购、小额借贷 | 通讯软件 + 即时通道胜过冷安装 |
| 非洲 | M-Pesa、OPay、PalmPay | 充值、代理支付、小额借贷、保险 | 轨道与代理网络无法重建 |
| 印度 | UPI、Paytm(宿主较弱) | WhatsApp 商务、UPI 流程 | 宿主未定型;App 仍主导 |
| 中东北非 | Careem、钱包 | 打车邻接、政务、钱包金融 | App 文化更强;宿主不主导 |
| 美国/欧盟 | 无主导 | Telegram Mini Apps、品牌延伸 | 造 App;没有习惯性宿主 |
何时独立 App 仍是答案
小程序并非万能。当出现以下情形时选独立 App:你是用户主动寻找的目的地品牌;你需要深度 OS 集成(离线优先、重媒体、可穿戴);该地区没有主导宿主;或你必须拥有无中介的第一方数据与关系。策略是让载体匹配区域的现实,而非套用全球模板。
Cross Mini App 的位置
Cross Mini App 是受控程序模型的运行时与开放目录。本分析中的区域宿主——Grab、GCash、WhatsApp 与 Telegram、M-Pesa 与 OPay——彼此割裂,各自讲自己的格式。Cross Mini App 让你只需对着一套标准 API 面构建一次小程序,便可落入任何一个可信宿主,而不必逐平台重写。这些程序预合规、沙箱化、本地化,继承宿主的身份、支付与日常表面,无需安装。对上文那些业务模式而言,这才是真正触达下一批十亿用户的单元——一次构建,嵌入他们宿主已所在的每一处。
把地图重述一遍
别再问要不要造 App。问你的下一位用户已经在哪里,以及你能借用谁的信任。在东南亚、拉美与非洲,答案是你嵌入的宿主,而非你乞求来的图标。把程序交付到用户所活之处,让区域来决定载体。