门店变成了一行代码
中国的本地生活没有靠"让用户多装 App"搬到线上,而是搬进了宿主。2025 年中国本地生活服务市场规模约 35.3 万亿元、线上渗透率近 31%;餐饮收入 5.8 万亿元,其中 42% 来自数字化。物理层——扫码点餐覆盖率 78.6%、线上点餐渗透率 91.7%、移动支付使用率 98.7%——已是默认项,而非升级项。
三类把线下变成软件的打法
不是每家商户都数字化了。跑通的有共同的形状。
| 打法 | 标杆 | 硬指标 | 跑通的关键模式 |
|---|---|---|---|
| 扫码点餐即基础设施 | 瑞幸咖啡 | 2024 营收 344.75 亿元(+38.4%)、门店近 2 万家;小程序/App 下单占比 88%(2024,较 2021 的 52% 提升);自提订单约 45%;App 月活 4500 万;企业微信私域约 2000 万;复购率超 28% | 免收银台入口;门店流量以近零边际成本数字化 |
| 私域会员与复购 | 瑞幸 / 连锁餐饮 | 数字化下单用户月复购 4.2 次 vs 线下 1.8 次;带会员的扫码点餐复购再提升 15%+ | 宿主关系链+钱包把一次到店变成持续关系 |
| 即时零售与到店预约 | 美团 / 永辉 / 京东到家 | 美团到店订单 2025 Q2 同比 +40%;永辉线上订单 35%、30 分钟达占比 68% | 取餐、配送、预约的轻量宿主内入口 |
前两行是硬指标(瑞幸);即时零售行以范式描述为主,因为连锁不公开单小程序 GMV——但机制一致、同样有说服力。
中国的秘密:从来不是 App
剥离中国语境,真正的引擎是可信宿主内的三层栈:
- 零安装、扫码即用:桌角二维码取代菜单与收银台。试用一项服务的成本是一次点击,而不是一次安装。
- 继承身份与支付:小程序继承宿主已验证的钱包。无需重填卡号,无需冷启动注册。
- 私域数据 + 平台治理:每一单都是数据点;小程序数天即可更新,且可在平台层面下架——监管与用户都信任的这一属性。
对小微商户,账算得"残忍但正确":用扫码点餐的门店节省 1–2 个前台、年省人力 4–8 万元。这正是范式从瑞幸下沉到街角面馆的原因。
东南亚:轨道已铺,商户面缺失
地区已有支付轨道。印尼 QRIS 截至 2025-08 连接 4000 万商户、5700 万用户,把现金占 POS 价值的比重从 77%(2019) 压到 36%(2025)。菲律宾 GCash 把 9400 万用户连到 600 万+ 商户。泰国 PromptPay 用账户对账户驱动 44% 电商与 43% POS 价值。越南 VietQR 2025 量 +62%、价值 +151%。ASEAN-6 数字支付 GTV 2025 达 1.41 万亿美元,2030 预计 2.4–2.6 万亿。
但面向商户的 surface 碎片化。Grab 2025 的 Grab Asenso、Gojek 商家端各自为自家围墙重建同一套门店工具,把小商户锁进单一生态。需求巨大却未被满足:地区 4 亿消费者中超 70% 无银行或金融服务不足,6400 万 SME 同样陷在缺口里,仅 30% 企业已接受数字支付,46% 说未来 2–3 年才会考虑。轨道就绪,受托管、可移植的门店面没有。
东南亚到底该借什么
- 借瑞幸的"扫码即服务"——零/低代码、三天上线的门店面,给小微商户,而不是重造 POS。
- 借私域闭环——把复购留在宿主关系链内(GrabPay、GCash),而不是每次冷启动。
- 复用已铺好的轨道——QRIS、GCash、GrabPay、PromptPay——别再建一套清算。
- 用开放运行时打破商户工具围墙——一次构建、同时分发进 Grab+Gojek+LINE+GCash,而非被某家 Asenso 计划单家锁住。
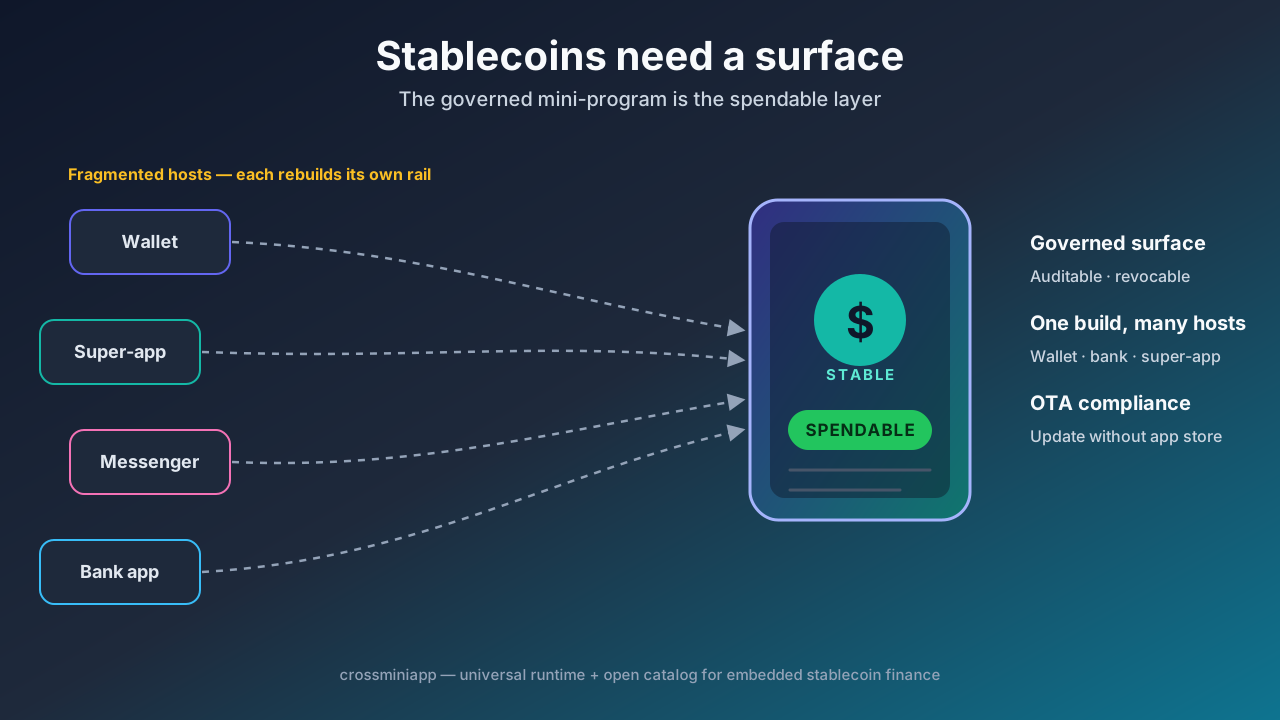
- 把治理当信任——受托管、可审计、可下架的到店 surface 是合规卖点,不是税负。
CrossMiniApp 的位置
CrossMiniApp 是通用运行时 + 开放 catalog。它做了 Grab Asenso 与 Gojek 商家端没做的事:让受托管、宿主内的门店面跨多个宿主流通,而非只进一家。中国本地生活案例词典展示了跑通的范式;开放运行时让它们在东南亚碎片化生态里可移植——一次构建,多超级 App,无围墙。