卖货的从来不是"店",是"关系链"
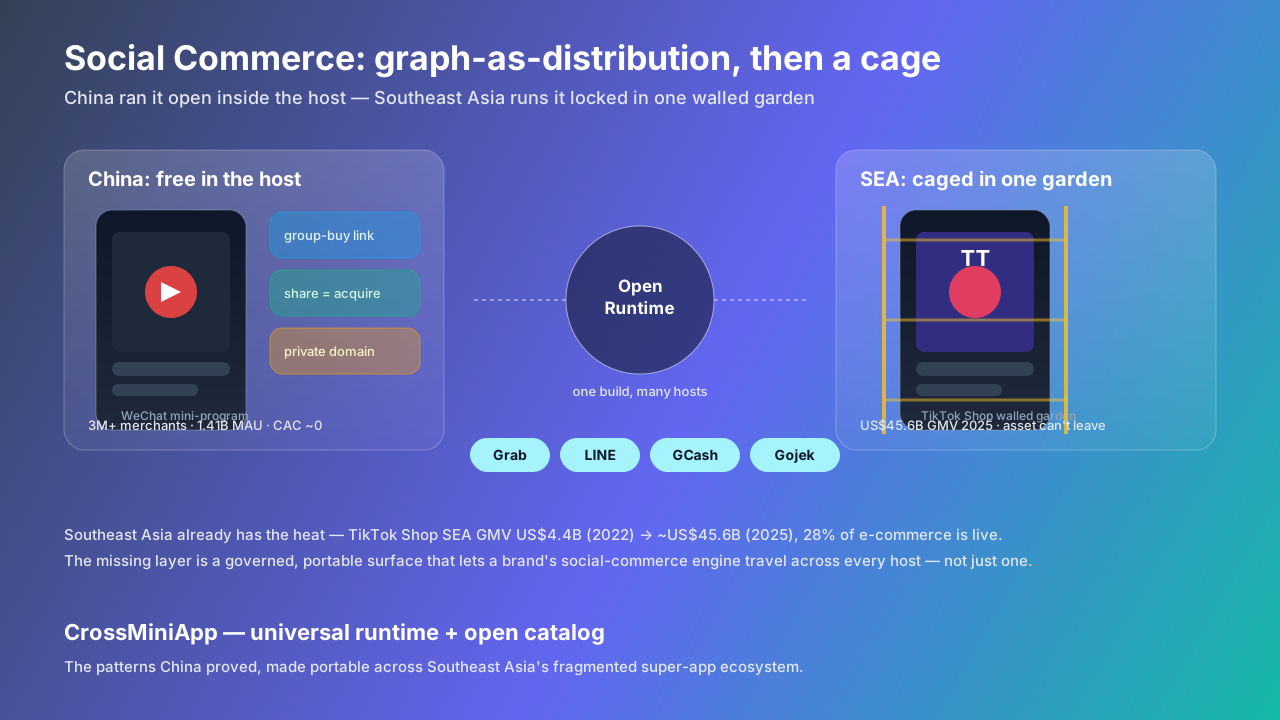
中国没有靠再做一个购物 App 来搞社交电商,而是把它建在了用户本就住着的宿主里。2024 年微信小店 GMV 达 2200–2500 亿元、同比增长 92%,2025 年目标 6000 亿元;视频号直播电商 2024 年近乎 3 倍增长,支付口径 GMV 从 2021 年约 100 亿、2024 年超 3000 亿、2025 年冲向 6000 亿;超过 300 万商家通过小程序做电商,叠加微信 14.11 亿月活、企业微信连接的 7.5 亿用户。底层基础设施就是社交关系链本身。
三类把关系链变成"店铺"的标杆
赢家形态高度一致。
| 玩法 | 代表 | 硬指标 | 跑通的关键模式 |
|---|---|---|---|
| 社交裂变即获客 | 拼多多 | 小程序上线不到半年吸粉 1 亿;2017 双十一 DAU 近千万;2020.9 小程序 MAU 1.55 亿(移动购物第一);拼团订单占总交易量 >60%(2024);微信小程序贡献 35% 新用户(2023);MAU 195M(2018)→487M(2020);游戏化使复购 +40% | 好友分享即获客渠道,CAC 趋零 |
| 内容 + 直播 + 宿主内结算 | 视频号 / 微信小店 | 直播电商 2024 近 3 倍增长;推客 2025 规模破 2000 万、激活 14 亿私域;聊天里送礼物 = 社交即交易 | 直播流量在宿主内闭环,不跳出 |
| 私域复购闭环 | 品牌小程序 + 企微 + 直播 | 微信小店 GMV 较 2023 增 1.92 倍、订单增 2.25 倍;品牌带货增速 4.3× 平台整体 | 复购留在宿主关系链,不重复买量 |
拼多多一行是硬指标(可引用);直播与私域两行以范式级描述呈现——平台披露的是合并口径而非单小程序 GMV——但机制完全一致、同样有说服力。
中国的秘密:从来不是 App
剥离中国语境,真正的引擎是可信宿主内的四件套:
- 关系链即分发:家族群里的拼团链接,集发现、信任、结算于一身。拼多多最早一批用户 CAC 趋零,因为用户本身就是获客渠道。
- 私域即资产:每一笔订单、关注、复购都沉淀在宿主内的商家手里,不从广告拍卖里租。
- 直播 + 宿主内结算闭环:直播流量在小程序内成交,复用宿主钱包,不跳出、不冷启动。
- 平台治理即安全:小程序按天迭代、可在平台层下架——监管与用户都信这一条。
正是这套组合,让一棵多多果园的虚拟树苗或 9.9 元拼团触达数亿用户,却无需一次 App 安装投放。
东南亚:热度是真的,笼子是问题
需求已被验证。据 Momentum Works,TikTok Shop 东南亚 GMV 从 2022 年 44 亿美元、2024 年约 226 亿、到 2025 年约 456 亿美元,份额由 4.4% 升至 17.6%。2025 年东南亚直播产业达 320 亿美元(+41.7%)、用户 4.8 亿、渗透率 68%,直播电商占电商 GMV 28%(890 亿美元)。TikTok 在东南亚 MAU 4.5 亿。印尼 QRIS 已连接 5600 万+用户,93% 是中小微。
但 surface 被关在笼里。创作者与品牌把社交电商引擎建在 TikTok Shop 围墙内,无法把私域资产带到 Shopee、Lazada、Grab 或 Gojek;碎片化让店铺重复建设 N 次。信任缺口已成监管现实:越南《第 122/2025/QH15 号法》2026 年 7 月 1 日生效,明确卖家、主播、平台运营方担责——恰恰是受托管、可下架的宿主内 surface 提供的治理。
东南亚到底该借什么
- 借拼多多的"关系链即分发"——让品牌在宿主关系链里裂变获客,而非重造 App。
- 借私域复购闭环——把粉丝与复购留在宿主钱包 / 关系链(GrabPay、GCash),而非每平台冷启动。
- 借直播 + 宿主内结算——直播流量在小程序内闭环成交,复用 QRIS / GCash,不跳出。
- 用开放运行时打破 TikTok Shop 围墙——同一套社交电商 surface 一次构建进 Grab、LINE、Gojek、GCash。
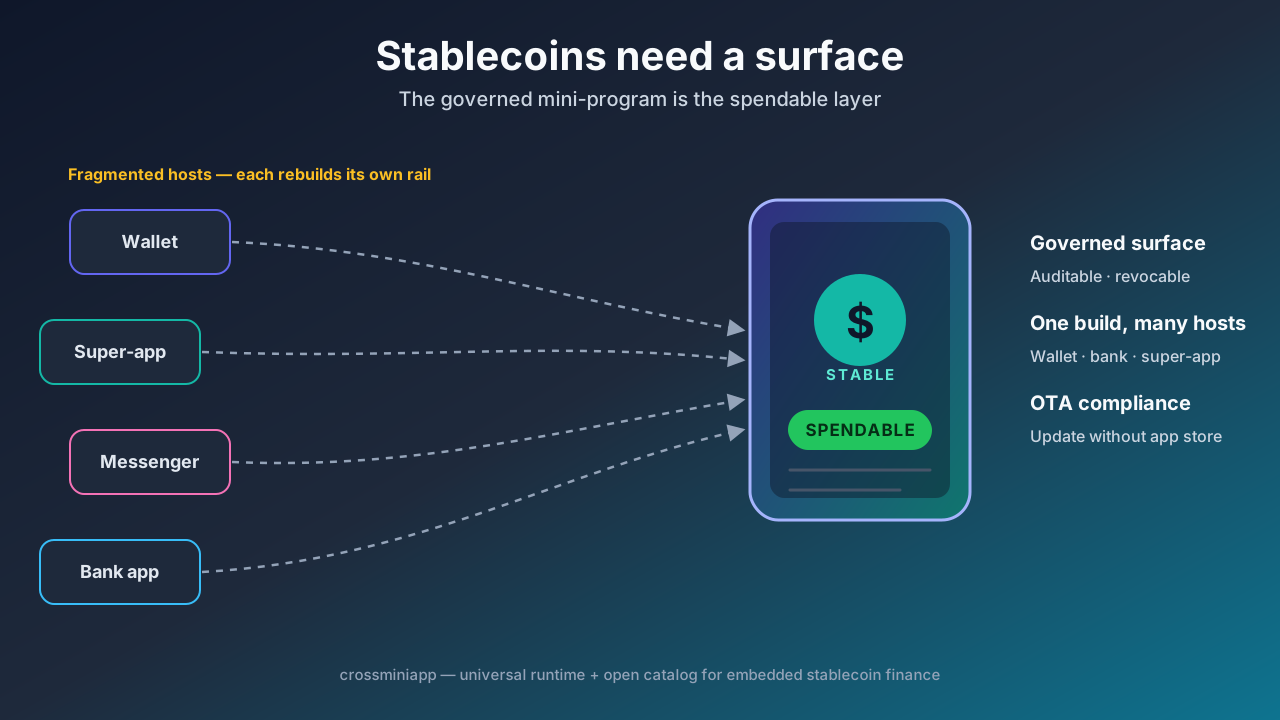
- 把治理当信任——受托管、可审计、可下架的 surface 是合规卖点而非负担(也提前满足越南新法)。
CrossMiniApp 的定位
CrossMiniApp 是 universal runtime + open catalog。它做到了 TikTok Shop 围墙做不到的事:让一套受托管、宿主内的社交电商 surface——拼团、分销裂变、直播结算、私域会员——跨多个宿主流通,而不只锁在一家。中国的社交电商案例词典展示了能赢的范式;开放运行时让它们在东南亚碎片化生态里可移植——一次构建,多超级 App,无围墙。