

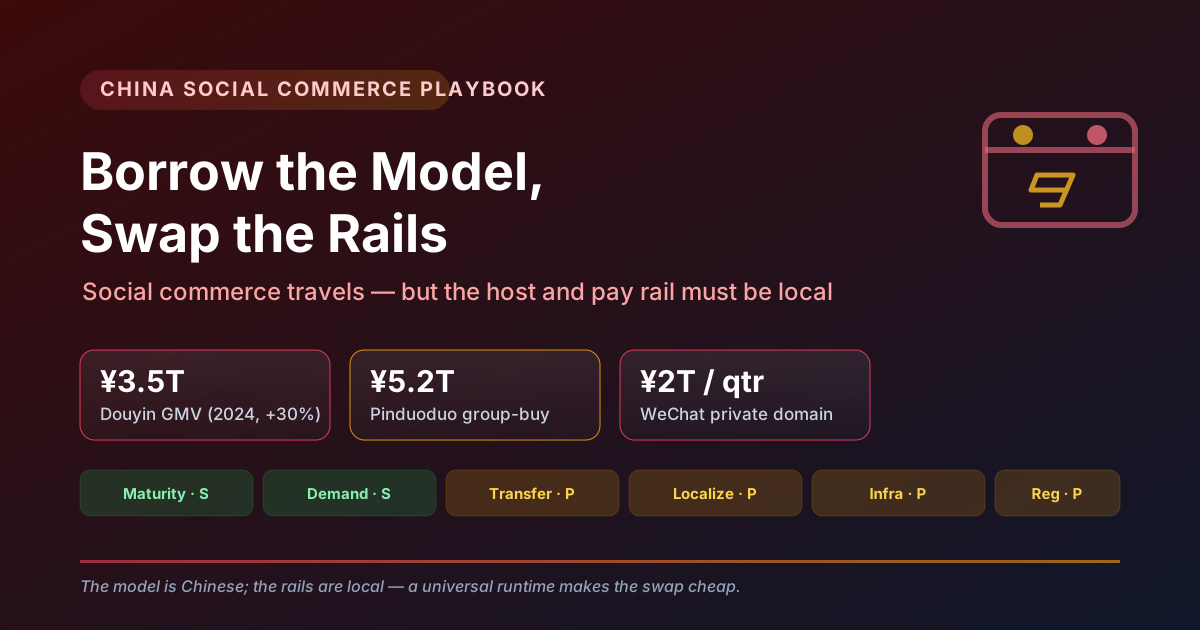
中国的电商不只是上了网,而是进了社交流。社交电商——发生在聊天、短视频或群里的购买——如今已是数万亿规模的引擎:抖音电商 2024 年 GMV 约 3.5 万亿元(同比 +30%,成为仅次于淘天、拼多多的第三极),拼多多的拼团模型撬动约 5.2 万亿元,微信私域电商(跑在超级 App 内的店铺)单季突破 2 万亿元。
海外还在早期。聪明的做法是借「模式」而非「App」,并换上本地轨道。
六个维度,落到社交电商
| 维度 | 评级 | 理由 |
|---|---|---|
| 模式成熟度 | S | 数万亿 GMV;抖音/拼多多/微信均验证 |
| 需求普适性 | S | 人们到处都向「人」和信任的信息流购买 |
| 可迁移性 | P | 需要本地社交宿主 + 本地支付轨 |
| 本地化强度 | P | 宿主、支付、达人、商户基础、销售文化 |
| 基础设施依赖 | P | 依赖本地社交图谱 + 本地支付 |
| 监管兼容 | P | 电商、直播披露、数据规则各异 |
三套值得借用的模型
- 拼团聚合(拼多多)。 越多朋友参团,价格越低。分享链接、成团门槛、邀请的社会压力——这些都是纯运行时行为,随地可搬。变的是激励币种与本地支付轨。
- 达人主导型(抖音/直播)。 创作者在信息流里向受众卖货;2024 年抖音超 40% 的 GMV 来自货架/搜索、超 30% 来自商家自播,已不再被少数头部主播绑架。该借的是「形态」,要建的是本地宿主与达人生态。
- 私域店铺(微信)。 商家在超级 App 内开店,靠群与分享卡片分发。这最接近「小程序电商运行时」,也最容易移植到任何具备群与支付轨的宿主之上。
必须换上的两层
与小游戏不同,社交电商不能只靠运行时出海。两层本地结构是刚需:
- 本地社交宿主。 中国的图谱是微信/QQ/抖音;海外要接入 WhatsApp、LINE、Facebook、Telegram,或目标市场已有的超级 App(我们盘过的 11 国各有其一)。
- 本地支付轨。 微信支付、支付宝换成 QRIS、PromptPay、DuitNow、PIX、SPEI 等。
这正是「通用运行时 + 开放目录」的全部意义:电商小程序只写一次,再落到每个市场的宿主与轨上。模式是中国的,轨道是本地的。
铁律一句
别抄中国的电商 App。借它们的社交电商「模式」,换上本地社交宿主与本地支付轨——通用运行时,正是让这次替换变便宜的那层。


