

走进雅加达任何一家 warung(社区小店),看人们怎么付款。有人用 GoPay 扫一个 QRIS 码;下一位在便利店点开 OVO;第三位直接在聊天里用 ShopeePay 结清。没人打开银行 App。印尼没有捧出一个支付赢家——它造了十几个,全部跑在政府强制共享的同一条轨道上。
这正是印尼近乎完美适配小程序生态的原因:海量日常流量、统一的国家支付轨道,以及一堆不愿自己开放的超级 App。机会不在再做一个超级 App,而在于一套能「搭车」现有宿主的运行时。
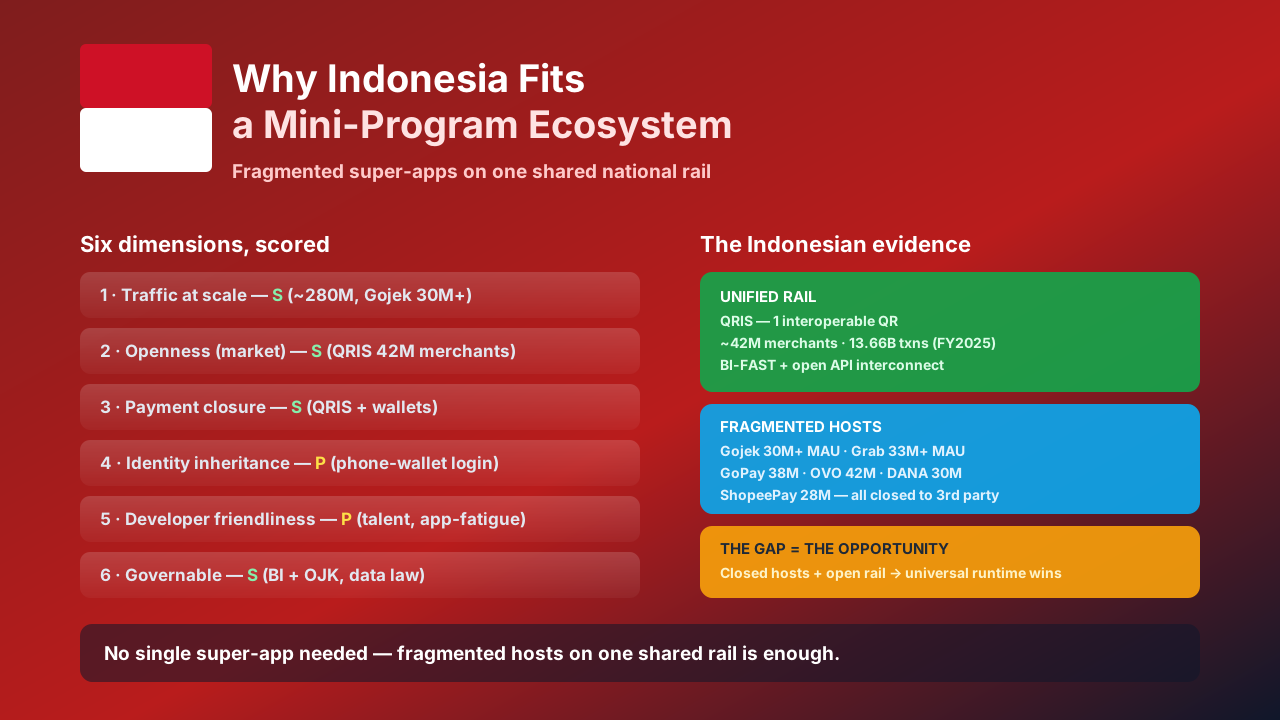
六个维度,放在印尼土地上打分
1. 流量规模。 印尼是全球第四人口大国,约 2.8 亿人,智能手机普及率超 75%,互联网使用率近 77%。Gojek 月活 3000 万+,Grab 印尼 3300 万+,Shopee 与 Tokopedia 把持电商层。这不是沉睡的注册量,而是开发者可以借力的日常注意力。
2. 开放程度(市场级)。 这是陷阱所在。印尼央行(BI)强制推行 QRIS——一套互操作二维码标准,如今被约 4200 万商户接受,2025 财年清算 136.6 亿笔。BI-FAST 与开放 API 规则推动银行与钱包互联互通。市场在「轨道层」是开放的,尽管每个超级 App 仍把小程序入口对外部开发者关着。
3. 支付闭环。 任何为印尼而做的小程序,都能继承 QRIS,外加任选钱包:GoPay(注册 1.7 亿、月活 3800 万)、OVO(1.85 亿、4200 万)、DANA(1.5 亿、3000 万)或 ShopeePay(1.3 亿、2800 万)。实时、近零成本的结算是默认能力,不是你后期要加装的功能。
4. 身份继承。 这是最弱的一环。印尼没有一个小程序能直接调用的全国统一数字身份。e-KTP 存在但打通不均;多数 App 退而求其次,用主导钱包的手机号登录。能用,但还不是微信级「零摩擦」的顺承——至少现在还不是。
5. 开发者友好。 深厚的 IT 外包人才池、对英语友好的框架,让开发成本很低。App 疲劳真实存在:说服上亿用户再装一个原生 App 是昂贵的路,而这恰恰是轻量小程序的切口。
6. 治理可控。 印尼央行与 OJK 监管成熟,数据本地化法规(GR 71/2019)已生效,KYC 在钱包层强制执行。一套能沙箱化、能下架违规者的运行时,能干净地落进这套框架。
| 维度 | 评分 | 印尼证据 |
|---|---|---|
| 流量 | S | 约 2.8 亿人、智能手机 75%+、Gojek 月活 3000 万+ |
| 开放 | S | QRIS 4200 万商户、BI-FAST 开放 API |
| 支付 | S | QRIS + GoPay/OVO/DANA/ShopeePay |
| 身份 | P | 手机号钱包登录、e-KTP 打通不均 |
| 开发者 | P | 人才强、App 疲劳高 |
| 治理 | S | BI + OJK、数据本地化法 |
为什么封闭的宿主是机会,不是障碍
Gojek、Grab、Shopee 生态各自坐拥数千万日活和真实支付轨道,却没有一个向第三方提供自助小程序平台。这正是整个区域被我们打分的同一道缝隙:潜力巨大,门却关着。对开发者而言,在每堵墙里各建一遍,等于把工作复制十一次。
CrossMiniApp 的角度
CrossMiniApp 是一套通用运行时加一个开放目录。你只需写一次小程序,它就能跑在 Gojek、Grab 和各个钱包入口里——继承每个宿主的身份与支付,沙箱化、可治理、可空中升级。印尼这种「宿主碎片化、轨道已统一」的结构,正是这一层价值的最强论据:宿主不会合并,轨道已经合并,价值在于那套能触达所有宿主、却不必逐个重新谈判围墙的运行时。
一句铁律
小程序生态不需要一个超级 App 赢家。它需要在同一条共享轨道上的一堆碎片化超级 App——而印尼已经恰好建好了。


