

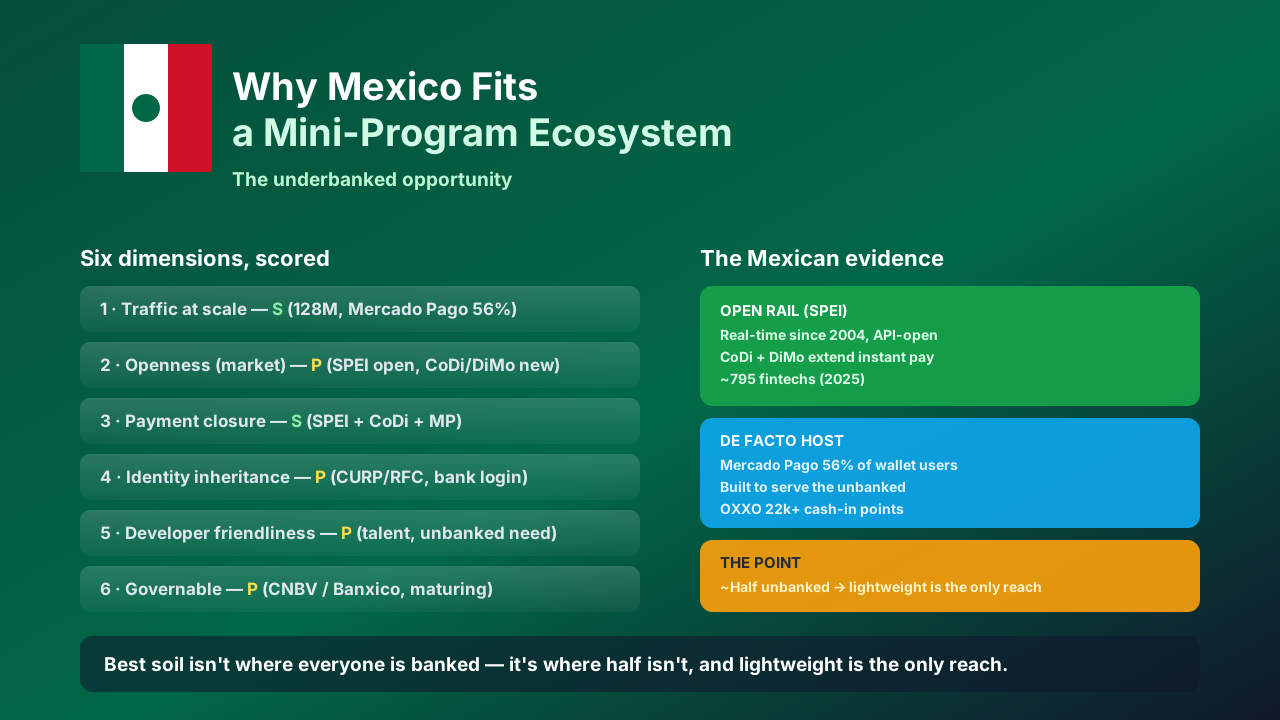
在墨西哥城问一个街边摊主怎么收钱,答案常常是柜台上贴着的一个二维码——从手机调出来,经由 SPEI 结算,全程没有银行网点。墨西哥是「未开户」的机会:近一半人口没有传统账户,但服务他们的轨道已经存在。这正是墨西哥天然适配小程序的原因——最需要用轻量方式触达的人,恰恰是被原生 App 安装墙挡在外的人。
机会不在再做一个没人会下载的银行 App。而是一个能直接在 Mercado Pago 或某个消息 App 里打开、已经能经由 SPEI 付款的轻量程序——并触达未开户人群,而不逼他们走过冗长的 onboarding 迷宫。
六个维度,放在墨西哥土地上打分
1. 流量规模。 墨西哥 1.28 亿人,年龄中位数年轻,智能手机普及率高。单是 Mercado Pago 就触达 56% 的钱包用户,且本就为服务未开户人群而建。这是一个庞大、日常注意力的市场。
2. 开放程度(市场级)。 SPEI 由墨西哥央行(Banxico)运行的实时轨道,自 2004 年起就通过 API 开放;CoDi 与新兴的 DiMo 方案延伸了即时、互操作的支付。轨道原则上开放——尽管中小参与者的采用仍在成熟中。
3. 支付闭环。 任何为墨西哥而做的小程序,都能继承 SPEI,外加 CoDi 与 Mercado Pago,全部实时、低成本。2025 年约 795 家 fintech 在营,结算管道已广泛可用。
4. 身份继承。 这是中等的一环。CURP 与 RFC 作为国家标识存在,但小程序的登录仍依赖钱包或银行凭证,而非单一的通用顺承。可用,但还不是微信级。
5. 开发者友好。 强大的西班牙语工程社区与密集的 fintech 生态,让开发成本低。未开户人群对原生安装的低容忍与 App 疲劳,使轻量分发成为明显正确的选择。
6. 治理可控。 CNBV 与 Banxico 监管电子货币与即时支付,执行 KYC 与消费者保护——一个较年轻但快速成熟的框架。
| 维度 | 评分 | 墨西哥证据 |
|---|---|---|
| 流量 | S | 1.28 亿人、Mercado Pago 占钱包 56% |
| 开放 | P | SPEI 开放 API、CoDi/DiMo 兴起 |
| 支付 | S | SPEI + CoDi + Mercado Pago |
| 身份 | P | CURP/RFC、依赖钱包/银行登录 |
| 开发者 | P | 人才强、未开户刚需 |
| 治理 | P | CNBV/Banxico、正在成熟 |
为什么「未开户」角度就是全部重点
约一半墨西哥人没有传统银行账户。一个在用户已在用的钱包里打开、经由 SPEI 结算的小程序,是获得金融服务最便宜的路径——没有网点、没有原生 App 安装、没有 onboarding 迷宫。封闭宿主加开放轨道,让这成为通用运行时最该取胜的地方。
CrossMiniApp 的角度
CrossMiniApp 是一套通用运行时加一个开放目录。你只需写一次小程序,它就能跑在 Mercado Pago 和各个钱包入口里——继承每个宿主的身份与支付,沙箱化、可治理、可空中升级。墨西哥这种「未开户」的结构正是论据:轨道开放、人群就绪,价值在于那套能触达他们、却不必经过原生 App 墙的运行时。
一句铁律
最好的小程序土壤,不在人人都已经开户的地方。它在有一半市场还没开户的地方——而轻量程序是唯一能触达他们的东西。


