

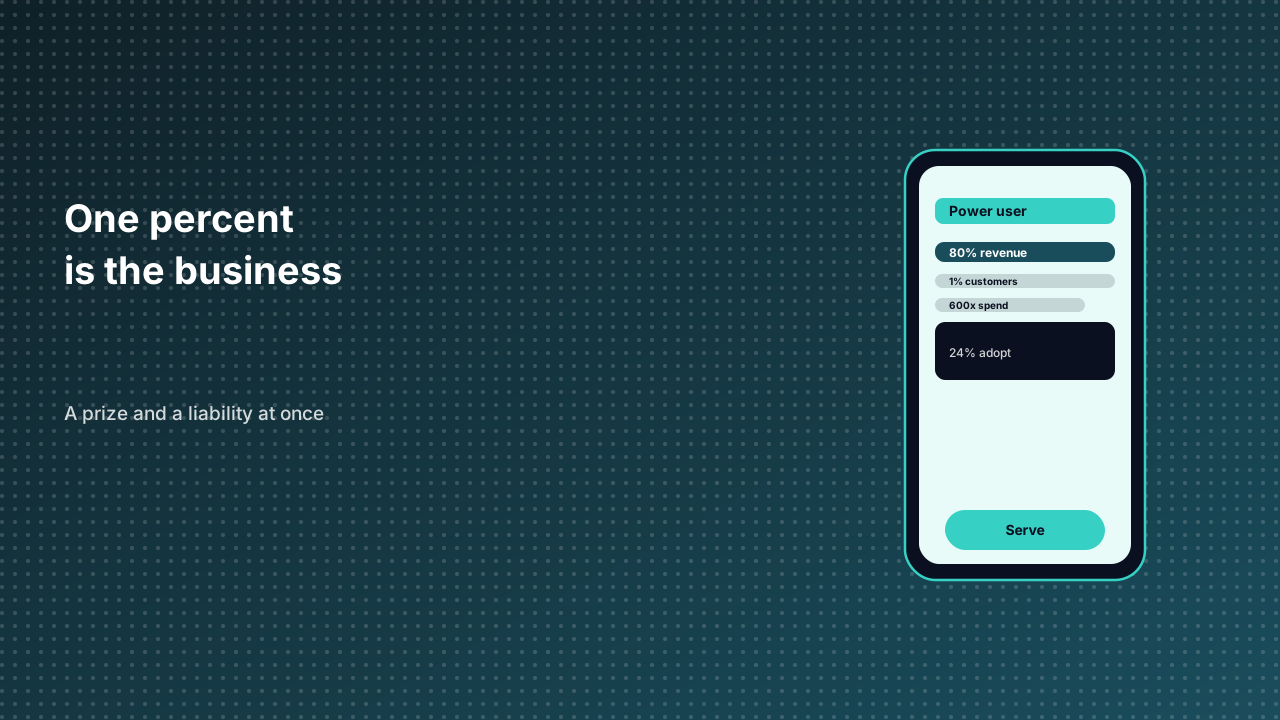
企业收入的百分之八十,来自百分之一的客户。这是瑞普的数据在 OpenAI 与 Anthropic 身上看到的结果,报告把这种集中度形容为其他软件品类里从未见过。多数产品团队会把它当成聚焦的胜利。可同一种形状,也能在一个星期里抹掉一个季度。
平均值底下那层分布,才是值得盯住的东西。企业的人工智能中位支出是每位员工每年十一点九五美元。支出排名前百分之一的企业,中位数是每位员工七千四百美元,差距大约六百倍。同一品类里的两个中位数,几乎属于两种不同物种的买家。任何把它们揉成一条干净直线的报表,对谁都没有说真话。
这种形状并不只出现在大模型实验室。
| 公司 | 集中程度 | 数字背后的含义 |
|---|---|---|
| OpenAI 与 Anthropic | 百分之一客户贡献八成企业收入 | 少数账户决定整条曲线 |
| Anthropic | 五十亿美元收入中约十二亿来自两款工具 | 两个合作方约占四分之一 |
| Doximity | 一百一十六家年付五十万美元以上的客户贡献八成四收入 | 极窄的大额合同底座 |
| Nvidia | 二零二七财年四成四收入来自三家客户 | 需求堆在产业链顶端 |
| 软件支出 | 中位十一点九五美元对头部七千四百美元 | 六百倍的投入强度差 |
这些是互不相干的行业,却共用一张画像。一小撮账户不再像客户,更像基础设施。抽掉其中一个,模型不会轻微弯曲,整座结构会围着那个洞重新组织。Doximity 那一百一十六家年付五十万美元以上的客户,不是通常意义上的细分人群,而是生意踩着的那块地板。
接下来这部分会让策略制定者不舒服。集中本身既不是缺陷,也不是美德,多元化更不是自动生效的解药。把极少数顶级客户服务到极致,是一种自洽的战略;当产品需要深度集成和漫长实施,这往往是唯一说得通的选择。危险在于把这种选择当成了意外。一支从没正视过依赖的团队,既给它定不了价,也上不了保险,更谈不上绕着它做设计。
负债以特定的模样出现:相关性风险。某一家实验室的股权变更,能在一周内把数十亿美金在竞争者之间搬走,产品质量没变,漏斗里也没有任何预警。建立在平均行为上的流失模型看不到这一天,因为普通用户什么都没变,动的只是那头鲸鱼。盯留存百分比的仪表盘,会一直报告风平浪静,直到悬崖出现在脚下。
核心用户也不吃显而易见的那套办法。Pendo 的数据显示,没有专项推动时,核心用户对新功能的采用率只有百分之二十四。用得最重的人恰恰最难被撬动,熟悉养出一套稳固的惯性,新按钮在他们眼里是摩擦,不是承诺。给头部人群发更多公告,带来的改变常常比发更少、更准的提醒还要小。注意力不等于影响力,密度也不等于相关性。
还有一层反直觉:头部客户往往最不愿意被当成样本来研究。他们的用法高度定制化,常规问卷和可用性测试里几乎看不到他们的影子。把他们的行为写进通用教程,对绝大多数用户毫无帮助;可完全不看他们,又等于把收入最厚的那块交给直觉。最稳妥的做法,是把大客户当成一条独立的服务线来经营,而不是当作普通用户里长得比较高的那几个。
对宿主平台来说,务实的回应是治理,不是崇拜。一套审核并分发第三方服务的运行时,应当知道哪些服务扛着不成比例的活跃度,以及这些服务的背后站着哪些主体。这不是要给赢家断粮,而是要在足够早的时候看见依赖,好决定是加深它、复制它,还是靠可迁移的数据与统一身份让关系少一点脆弱。
共享的事件契约,正是这种可见性的来源。同一套结构在记录某服务交易额的同时,也记下这些交易由多少互不相同的买家产生,于是宿主分得清真实的广度和一个过分热情的商户。集中度于是变成一个可测量的输入,而不是季度末的惊吓。目标不是把曲线人为压平,而是搞清楚整门生意悄悄踩在哪些账户上,并在其中某一个挪开的那天,手里已经有一套方案。
参考来源
- OpenAI 与 Anthropic 的收入集中 — 八成收入来自百分之一客户这一数字的出处。
- 瑞普数据中的极端集中 — 支出分布与六百倍差距。
- 集中度与竞争结构 — 狭窄客户基础如何改变议价权。
- 企业软件中的客户集中 — 同一数据集的另一视角及其保留意见。


