

每隔几个月就有团队宣布要把小程序带到某个新市场,通常是因为爱上了那句口号——不用装 App。他们把一段网页代码套个壳,就指望它横扫全球。大多数人最后都在亏钱。
原因不在技术,在土壤。有些地区,小程序是真能绕开应用商店税和冷启动难题的捷径;另一些地区,硬推小程序不过是在一个用户根本没要的分发渠道上烧钱。区别不在于工程能力,而在于当地的条件能不能让一个轻量、嵌在宿主里的小程序真正赢下来。
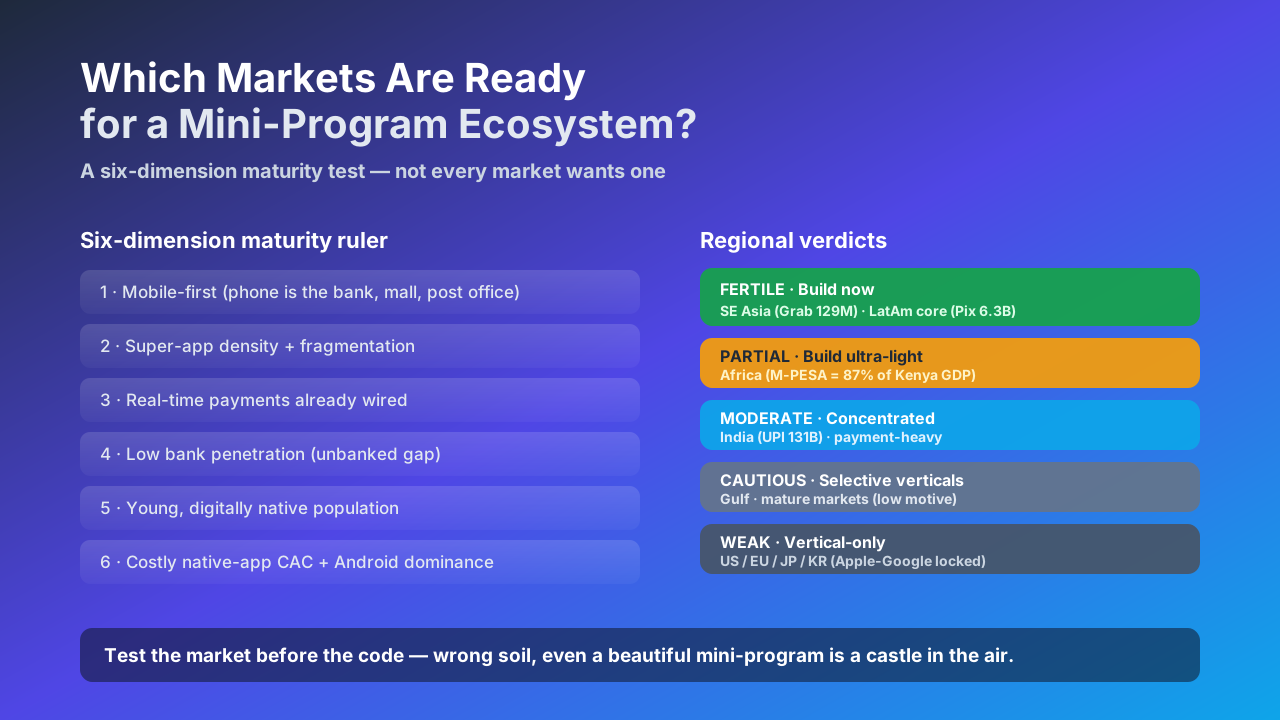
所以动代码之前,先做成熟度体检。六个维度决定一个市场有没有准备好构建小程序生态。
一、移动优先,而非仅仅移动可用。 最好的市场直接跳过了桌面时代。手机就是银行、商场和邮局。如果人们办要紧事还习惯坐到笔记本前,小程序毫无优势。
二、超级 App 密度加上碎片化。 同一个用户被越多主导型宿主争抢——Grab、Gojek、LINE、GCash、Telegram、某国家级钱包——商家就越需要一套能跑进所有这些宿主的运行时,而不是为每个平台重做一遍。
三、实时支付已经铺好。 一个无法继承宿主支付轨道的小程序,说到底只是个网页。扫码、即时转账、钱包,必须已经是日常。
四、银行渗透低。 在大量成年人没有银行账户或金融服务不足的地方,原生金融 App 从未触达他们——而这恰恰是受托管、嵌在宿主里的小程序能补上的缺口。
五、年轻、数字化原生的人口。 中位年龄二十多岁、先用手指点再用键盘打的一代,是轻量服务靠分享而非靠安装广告扩散的土壤。
六、原生 App 获客贵、安卓占主导。 当买一个用户的成本真金白银、且大多数设备是安卓时,再做一个独立 App 的经济账就塌了——小程序分发的理由随之变强。
下面把成熟度评分套到各区域。
| 区域 | 总评 | 代表市场 | 关键信号 | 时机 |
|---|---|---|---|---|
| 东南亚 | 沃土 | 印尼、越南、菲律宾、泰国、马来 | Grab 年活 1.29 亿、覆盖 8 国;2025 数字支付 1.3 万亿美元(同比 +31%);QRIS 3.2 亿笔;泰国 PromptPay 94% 成年人月用;GCash 9200 万;智能机占比 >80%;中位年龄 30.9;约 30% 无银行 | 现在就上 |
| 拉美核心 | 沃土 | 巴西、墨西哥、哥伦比亚 | Pix 2025 年 63 亿笔;Nubank 1.3 亿;Mercado Pago 1.62 亿;WhatsApp 覆盖 95% 巴西手机;智能机约 83%;超 1 亿无银行;哥伦比亚社媒消费全球第一 | 现在就上 |
| 非洲 | 有土但受制约 | 肯尼亚、尼日利亚、东非 | M-PESA 处理量相当于肯尼亚 GDP 的 87%;钱包成年人渗透 >70%;但智能机仅约 54%(埃塞俄比亚 15%);功能机与代理 POS 仍主导 | 极轻量、渐进式 |
| 印度/南亚 | 中等 | 印度 | UPI 1310 亿笔;4.2 亿钱包用户;但支付层太强、内容层太弱,单一运行时难覆盖全部 | 中等、高度集中 |
| 中东海湾 | 谨慎 | 沙特、阿联酋 | 沙特 stc pay、阿联酋近全民银行、无银行率低——原生 App 已够用,仅政务/旅游等垂直有机会 | 只做选择性垂直 |
| 成熟市场 | 弱 | 美、欧、日、韩 | 分发权锁在 Apple/Google 手里、Web 与原生已成熟、监管严——除 EU 数字身份钱包、消息内小程序等特定垂直外,动机低 | 弱、仅垂直 |
有两件事能戳破噪声。在肯尼亚,M-PESA 的移动量相当于 GDP 的 87%——在那里手机就是银行,没有例外。哥伦比亚社媒消费全球第一,却有近四分之一人口离线。土壤不是联网率,是相关性。一个市场可以极度社交,却仍在结构上没准备好。
Cross Mini App 最适配第一梯队:有流量、有支付、有碎片化宿主、却缺统一开放运行时的地区。通用运行时加开放 catalog,意味着你一次构建,就能跑进 Grab、Gojek、LINE、GCash、Telegram——继承身份与支付、沙箱可治理、空中升级。先把东南亚和拉美核心国做透,而不是广撒网。
一句话铁律: 先给市场做体检,再决定写不写代码。土壤不对,再漂亮的小程序也是空中楼阁。


