轨道已经铺好,屏幕还没跟上
2026 年,稳定币不再是加密圈的试验品,而成了支付基础设施。美国《GENIUS 法案》(公法 119-27,2025 年 7 月 18 日签署)为支付稳定币建立了联邦框架——1:1 储备、每月披露、反洗钱义务;欧盟的 MiCA 制度也在 2026 年中于各成员国全面适用。当全球两大西方司法辖区从禁止转向监管,钱层第一次有了合规外壳。
数据表明这条轨道已经在跑真实流量。花旗资金服务(Citi Treasury Services)估计 2025 年 B2B 稳定币结算达 2.4 万亿美元,并预计 2026 年大致翻倍。按调整后的真实经济口径,稳定币年流量已达 5–7 万亿美元,可比 SWIFT 跨境系统。拉美已有 71% 的企业用稳定币做跨境支付,1 万美元以下的零售稳定币转账同比增长 78%。2026 年中,稳定币总供应接近 3100 亿美元。
钱能流动,却缺一个能花出去的界面
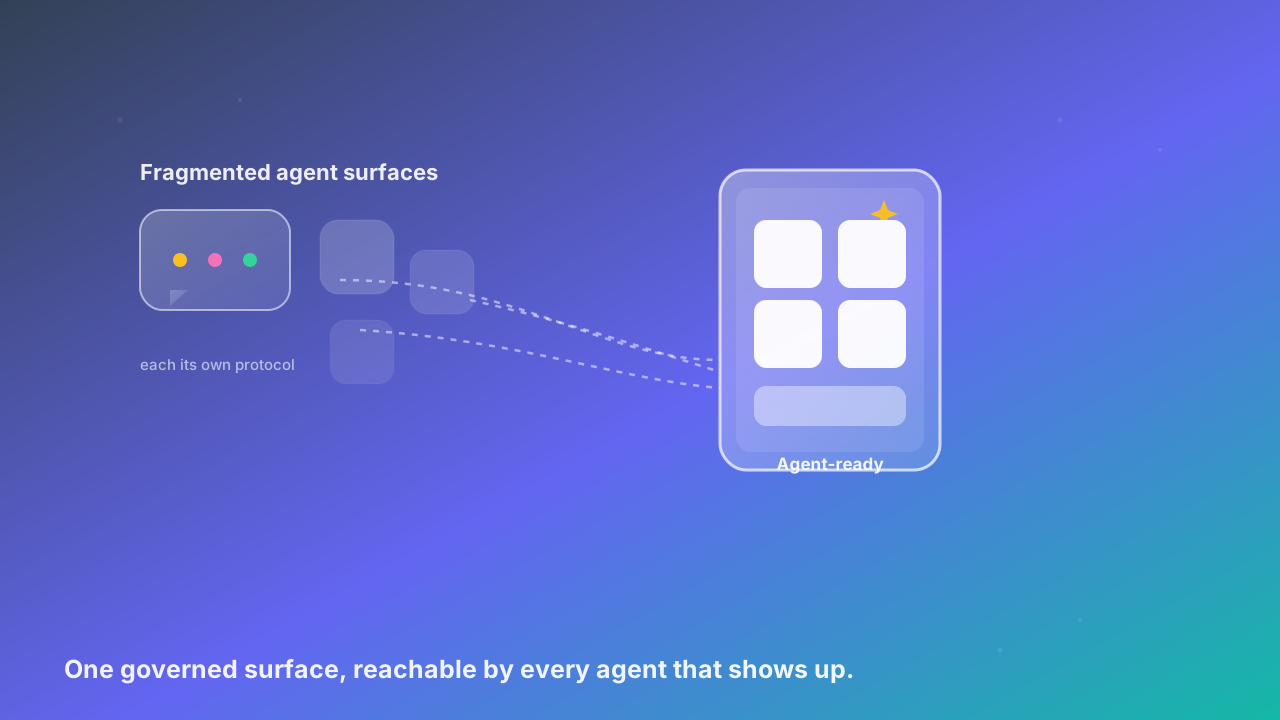
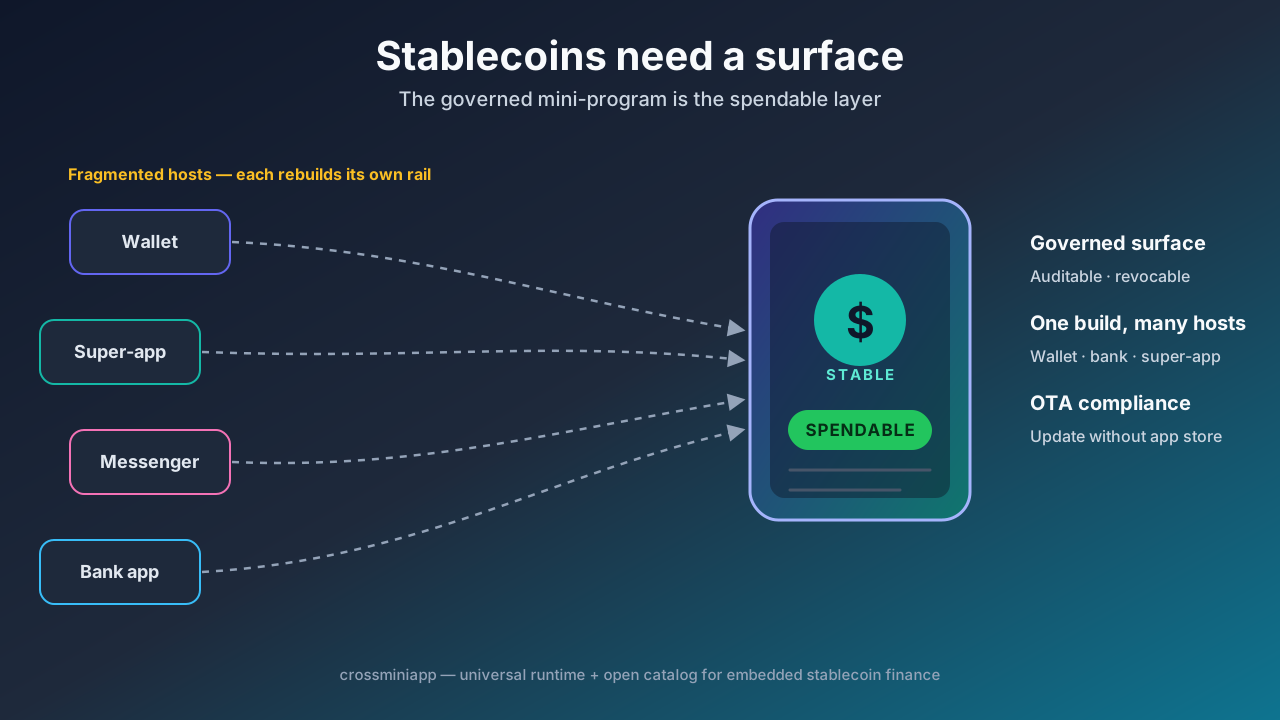
被头条忽略的,正是这道缺口。轨道有了,可花出去的界面没有。在稳定币最关键的市场——拉美、非洲、东南亚——金融生活发生在超级 App、钱包、消息应用、银行 App 的星丛中,而不是某一个微信。每一个宿主都要自己做原生收银台、自己的 KYC 桥、自己的合规与审计链路。这是一道 N×M 的重复工程:每个稳定币用例,在每个宿主、每个市场,被重新改造一遍。
裸 H5 收银台是那个脆弱的备选。它能塞进浏览器,但在移动端既不继承宿主身份,也没有设备级信任,更没有原生支付桥——而且恰恰过不了新法规刚抬高的那道合规门槛。独立 App 则是一座孤岛:宿主不会主动露出它,用户也不会为了一次五秒支付去打开它。
监管扶正了轨道,也抬高了界面的门槛
GENIUS 与 MiCA 不只是放行稳定币,更对发行方与触碰它们的服务方施加了托管、储备、赎回与反洗钱义务。对用户是好事,对做前端的人则是更硬的约束。能动用稳定币的界面,如今必须受托管、可审计、可下架——这正是受托管小程序运行时天然具备、而手写 H5 页面没有的属性。
这正是 crossminiapp 存在的原因。我们的论点一直是通用运行时 + 开放 catalog:把中国验证过的以受托管小程序作为金融与服务分发面单元的模型,做成可移植到碎片化海外生态的形态。稳定币就是那个证明案例。
这个界面必须做到的四件事
一个能安全动用受监管稳定币的界面,需要裸网页给不了的四样东西:
- 继承身份与 KYC:小程序从宿主处取得已核验身份,而非让用户重新 onboarding。在 onboarding 流失才是真成本的市场,这决定了是一笔支付还是一次放弃。
- 原生能力桥:生物识别、安全元件、NFC 碰一付,都通过经审阅的 SDK 端点中转,让程序以宿主的信任去支付,而不是绕开它。
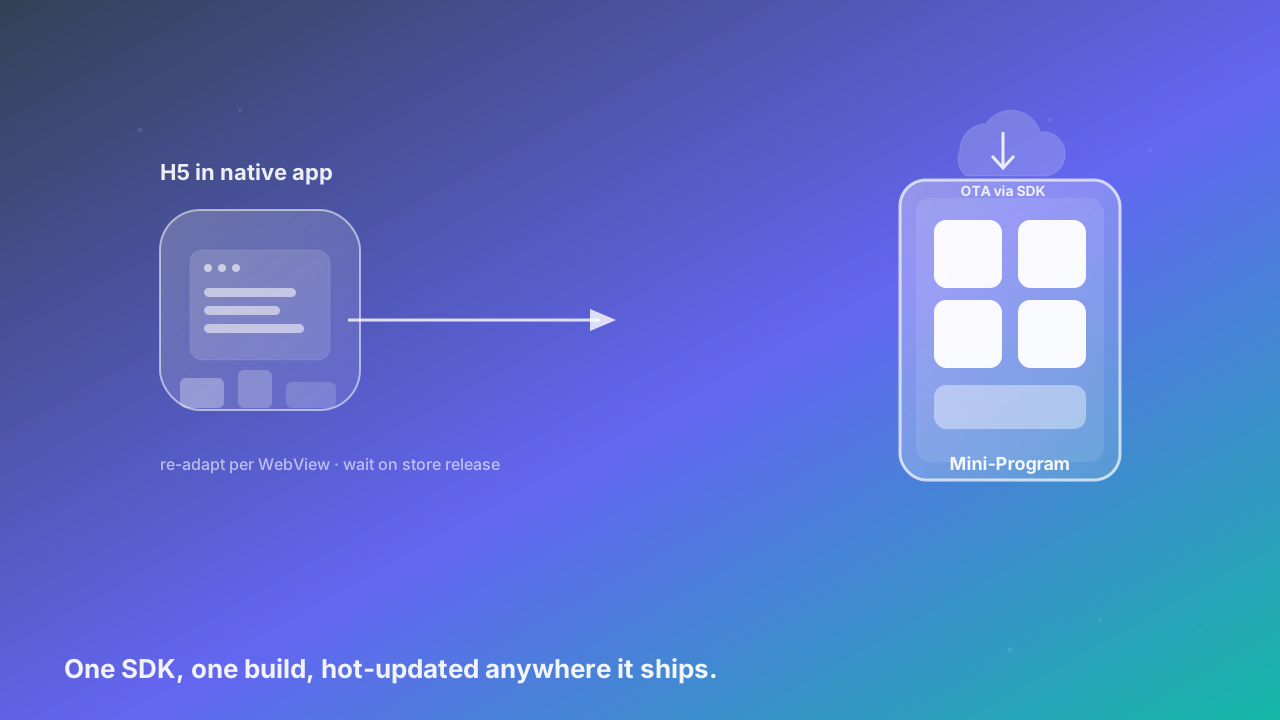
- 一次构建,多宿主:受托管小程序按标准 API 面写一次,即可嵌进任何集成运行时的钱包、银行 App 或超级 App——无需为每个宿主原生重写。
- OTA 合规更新:当监管改了披露或 travel-rule 要求,界面的逻辑通过 SDK 空中下发更新,服务层无需走应用商店发版。
并排对比
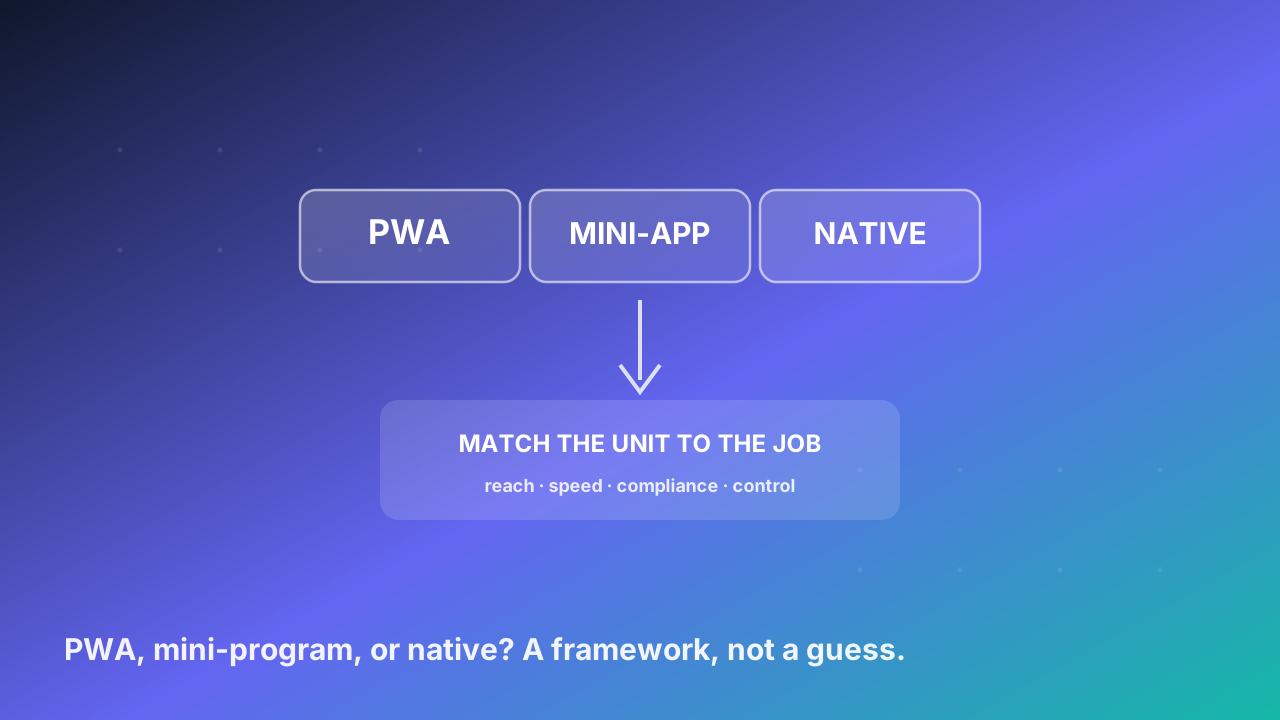
| 维度 | 裸 H5 收银台 | 原生 App 收银台 | CrossMiniApp SDK 小程序 |
|---|---|---|---|
| 合规姿态 | 自搭、无审计 | 每 App 重复 | 受托管、可审计、可下架 |
| 宿主适配成本 | 每宿主改造 | 每平台重写 | 一次构建,多宿主 |
| 身份复用 | 重新 onboarding | 自有孤岛 | 继承自宿主 |
| 合规更新 | 重发站点 | 应用商店发版 | SDK 空中下发 |
| 跨宿主复用 | 每宿主改造 | 每平台 | 共享运行时 + catalog |
| 可审计/下架 | 无 | 仅品牌 | 平台级、可撤销 |
先在哪里见效
这一模式贴合本就搭乘宿主信任与即时轨道的场景:跨境汇款与代发(马尼拉或圣保罗的用户通过自己信任的宿主钱包收发稳定币价值)、嵌入式零售收银(商户无需造原生终端即可收稳定币)、以及政府发放(受托管程序是向公民日常 App 合规发放补贴或福利的唯一方式)。每一个场景里,按宿主重做的成本被反复支付;运行时只需付一次。
CrossMiniApp 的定位
CrossMiniApp 是通用运行时 + 开放 catalog,通过一个 SDK 交付。当稳定币成为跨境与嵌入式金融的受监管轨道,胜出的服务是任何一个宿主都能嵌入、治理、更新的那一个——一次构建,继承宿主身份与支付,空中推送。对正在碎片化海外市场看稳定币走向主流的团队来说,小程序正是那缺失的一层,最终让这条轨道真正可花出去。