

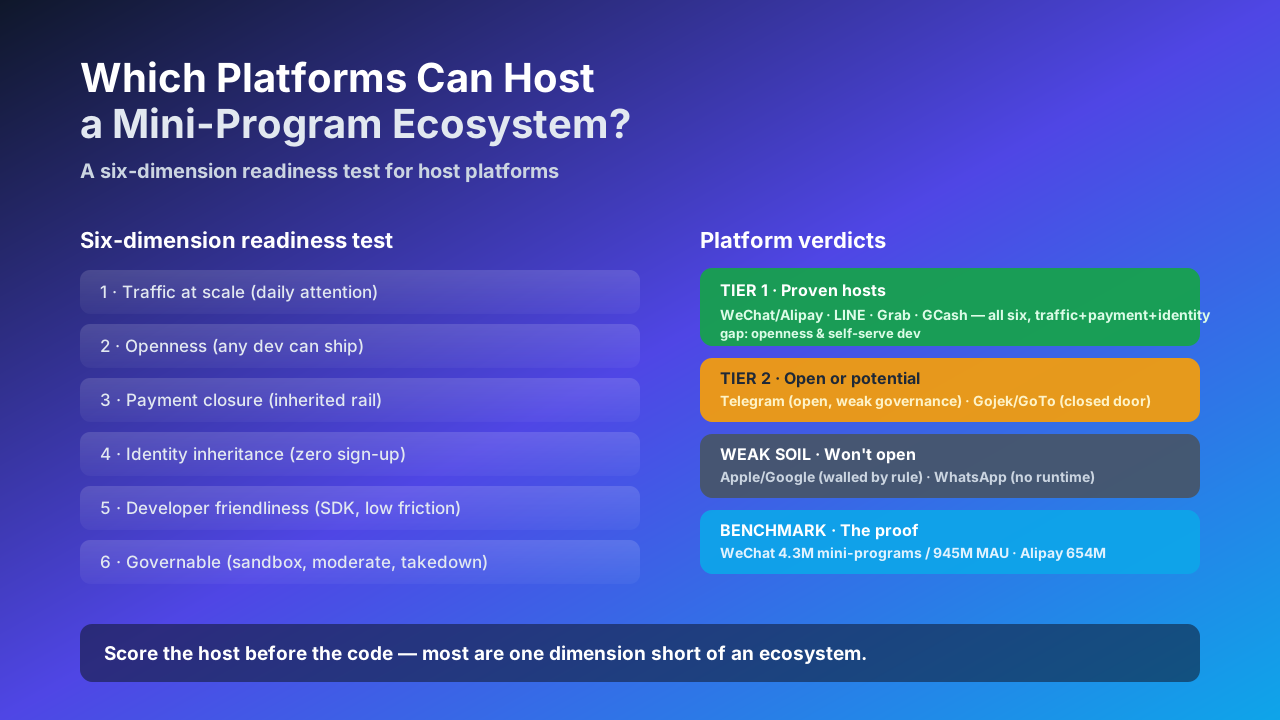
微信赢,不是因为有了小程序,而是因为它先有了 14 亿日活、一条支付轨道、一层身份体系,然后再把小程序架在这三样之上。很多公司看了微信,得出的结论是「加个小程序按钮」。错了。承载小程序生态和运营一个小程序,是两件事;而大多数本可以承载的平台,并没有这么做。
所以,在向董事会说「我们来做一个小程序平台」之前,先用这六个维度给宿主平台做个体检。
宿主平台的六维度体检
一、规模化流量。 不是注册数,而是开发者能借到的日常注意力。一个 5000 万沉睡账户的平台,不如一个 500 万人每天打开十次的平台。
二、开放程度。 任何开发者能否注册即上线,还是一份手工挑选的合作伙伴名单?开放,才把功能变成生态。
三、支付闭环。 宿主是否自有支付轨道、小程序直接继承,还是开发者得自带收银台?没有继承支付的「小程序」,只是多了几步的网页。
四、身份继承。 用户是否已经登录,小程序零注册直接打开?再让用户注册一次,人就没了。
五、开发者友好。 文档、SDK、审核摩擦。一周做不出来的小程序,就不叫小程序。
六、可治理。 宿主能否沙箱化、审核、下架违规者?没有治理的开放运行时,是披着平台外衣的负债。
下面给真实平台打分。
评分矩阵
图例:强 = Strong · 中 = Partial · 弱 = Weak
| 平台 | 流量 | 开放 | 支付 | 身份 | 开发 | 治理 | 总评 |
|---|---|---|---|---|---|---|---|
| 微信 / 支付宝 | 强 | 强 | 强 | 强 | 强 | 强 | 标杆 |
| LINE Mini App | 强 | 中 | 强 | 强 | 中 | 强 | 第一梯队 |
| Grab Partner Apps | 强 | 中 | 强 | 强 | 弱 | 强 | 第一梯队(新) |
| GCash GLife | 强 | 中 | 强 | 强 | 弱 | 强 | 第一梯队(菲) |
| Telegram Mini Apps | 强 | 强 | 中 | 强 | 强 | 弱 | 第二梯队 |
| Gojek / GoTo | 强 | 弱 | 强 | 中 | 弱 | 强 | 第二梯队 |
| Apple / Google | 强 | 弱 | 强 | 强 | 弱 | 强 | 弱土壤 |
| 强 | 弱 | 中 | 中 | 弱 | 强 | 弱土壤 |
分数背后是什么
标杆是残酷的。 微信运行着 430 万个小程序、服务 9.45 亿月活用户;单是支付宝的小程序入口就触达 6.54 亿。它们不是竞争对手,而是证据:六个维度必须同时在线。缺一个,你得到的只是功能,不是生态。
第一梯队是真的,但比看起来年轻。 LINE Mini App 到 2026 年 3 月在日本突破 3.3 万个小程序,依托 9400 万国内用户,并在 2026 年 4 月开放了数字内容应用内购买——但开放仍是「精选制」。Grab 的 Partner Apps 于 2025 年 10 月上线,覆盖 8 国、触达 4600 万月交易用户,GrabPay 内置其中,却没有公开的「自助 SDK」,你仍得和 Grab 谈合作。GCash 的 GLife 在一个 8100 万用户的钱包里托管了 1000 多个商家小程序,但它是一个精选市集,不是一个开放开发平台。这些宿主在流量、支付、身份三项上过了线——缺口在开放程度和开发者自助。
第二梯队最有意思。 Telegram Mini Apps 是清单上最开放的运行时:任何人都能做、无需审核,2025 年底有 5500 多个活跃应用、约 1.44 亿小程序用户。代价是治理。在点赚游戏泡沫于 2024 年冲到 14.4 亿月活的峰值后,真实留存回落到约 1.5–1.9 亿——内容偏加密与游戏,跨境监管下的审核极难。Gojek 与 GoTo 是相反的问题:一个庞大的印尼宿主(6600 万年交易用户、GoPay 月活 8500 万)握有真实的支付轨道,却还没有面向第三方的开放小程序平台。潜力巨大,门还关着。
弱土壤弱得有道理。 Apple 和 Google 有流量、有支付、有身份——却刻意筑墙;它们的规则从设计上就挡住第三方小程序运行时。WhatsApp 有 20 亿用户,却几乎没有可借出的运行时。别把小程序战略押在「它们哪天会开放」上。不会的。
CrossMiniApp 的切入点
CrossMiniApp 是通用运行时加开放 catalog。你一次构建小程序,它就能跑进微信、LINE、Grab、GCash、Telegram——继承各宿主的身份与支付、沙箱可治理、空中升级。上面的评分矩阵恰好说明了价值所在:能六项全过的宿主既碎片化又半封闭,真正的价值在于那一层——让一次构建触达所有宿主,而不必逐个重新谈判那堵墙。
一句话铁律
小程序生态不是你加的一个按钮,而是宿主本就得是的那六样东西。写代码之前先给宿主打分——它们大多只差一两维,而把功能伪装成平台,是这个市场里最贵的错误。


