La tienda nunca fue el punto — el grafo lo fue
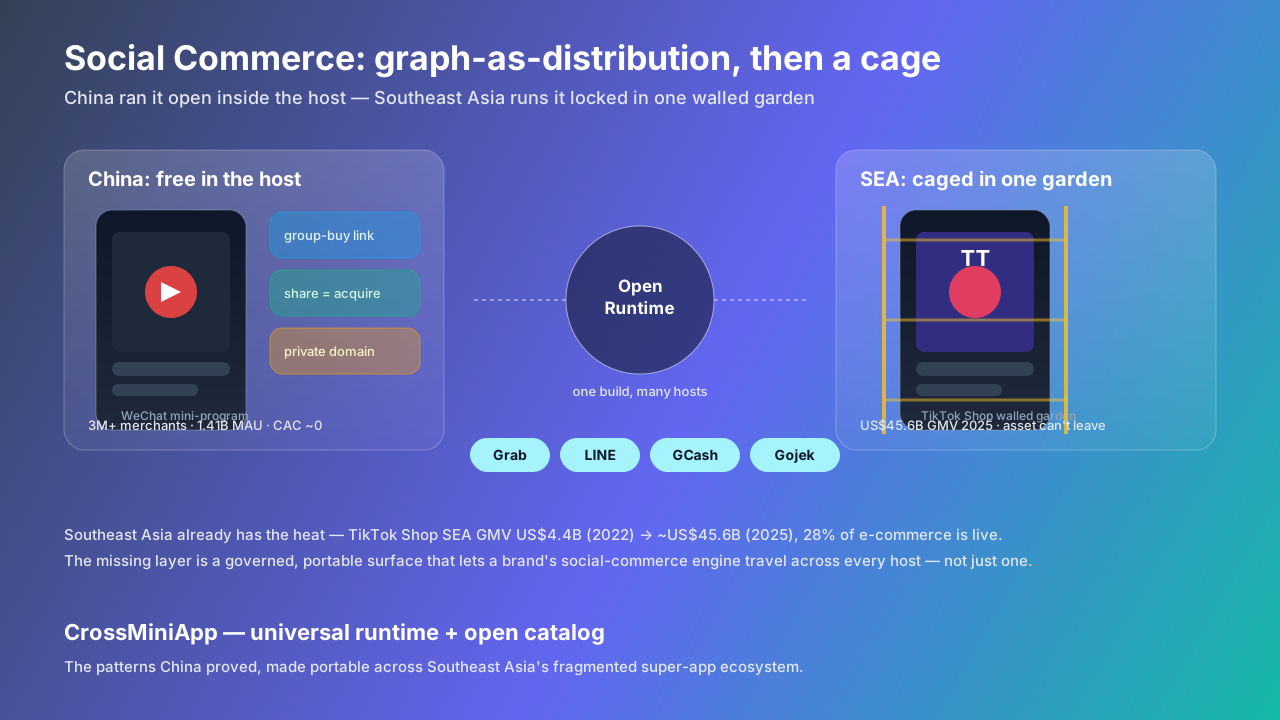
China no construyó el social commerce obligando a la gente a instalarse otra app de compras. Lo construyó dentro del host donde ya vivían. En 2024, WeChat Store (微信小店) alcanzó ¥220–250 mil millones GMV, +92% interanual, con objetivo 2025 de ¥600 mil millones. WeChat Channels (视频号) creció casi 3× en comercio en vivo en 2024, con GMV liquidado por pago subiendo de ~¥10 mil millones (2021) a >¥300 mil millones (2024) y hacia ¥600 mil millones (2025). Más de 3 millones de comercios operan comercio vía mini-programas, sobre 1.411 mil millones de MAU de WeChat y 75 millones de usuarios conectados de WeCom. La infraestructura es el grafo social mismo.
Tres jugadas que convirtieron el grafo en escaparate
Los ganadores comparten una forma.
| Jugada | Destacado | Métrica dura | Patrón ganador |
|---|---|---|---|
| Fisión social como adquisición | Pinduoduo | Mini-programa ganó 100M usuarios en <6 meses; ~10M DAU en el Día de Soltero 2017; 155M MAU mini-programa (sep 2020, #1 en shopping móvil); pedidos group-buy >60% del volumen (2024); mini-programa WeChat trajo 35% del tráfico nuevos (2023); MAU 195M(2018)→487M(2020); gamificación +40% repetición | El share del amigo = canal de adquisición; CAC ~cero |
| Contenido + live + checkout en host | WeChat Channels / WeChat Store | Comercio en vivo ~3× en 2024; Tuike afiliados >20M en 2025 activando 1.4B dominio privado; regalo-en-chat = social-es-transacción | El tráfico live cierra en el host, sin salto |
| Bucle de repetición dominio privado | Mini-programa marca + WeCom + live | GMV WeChat Store 1.92× y pedidos 2.25× vs 2023; ventas de marca 4.3× el promedio de la plataforma | La repetición queda en el grafo del host, no se recompra |
Una fila lleva métricas citables (Pinduoduo); live y dominio privado a nivel patrón (las plataformas reportan cifras combinadas, no GMV por mini-programa), pero el mecanismo es idéntico y igual de instructivo.
El secreto de China: nunca fue la app
El motor real es un stack de cuatro partes dentro de un host confiable:
- El grafo social es la distribución. Un link de group-buy en el chat familiar es descubrimiento, señal de confianza y checkout en uno. Los primeros cohorte de Pinduoduo tuvieron CAC casi cero porque los usuarios eran el canal de adquisición.
- El dominio privado es el activo. Cada pedido, follow y repetición es propiedad del comercio dentro del host, no alquilado en subasta de anuncios.
- Live + checkout en host cierra el bucle. El tráfico de live convierte dentro del mini-programa, reusando la billetera del host. Sin salto, sin arranque en frío.
- La gobernanza de plataforma es la seguridad. Se actualiza en días y se puede bajar a nivel plataforma — algo en lo que confían reguladores y usuarios.
Esa combinación es por qué una plántula de juego de granja o un group-buy de ¥9.9 alcanzó cientos de millones sin una sola campaña de instalación de app.
Sudeste Asiático: el calor es real, la jaula es el problema
La región ya probó la demanda. El GMV de TikTok Shop en Sudeste Asiático pasó de US$4.4B (2022) a ~US$22.6B (2024) a ~US$45.6B (2025) según Momentum Works, con cuota subiendo de 4.4% a 17.6%. En 2025 la industria live regional llegó a US$32B (+41.7%), 480M usuarios al 68% de penetración, y el live commerce alcanzó 28% del GMV e-commerce — US$89B. Solo TikTok tiene 450M MAU en Sudeste Asiático. El QRIS de Indonesia ya conecta 56M+ usuarios, 93% de ellos micro y pequeñas empresas.
Pero la superficie está enjaulada. Creadores y marcas construyen su motor de social commerce dentro del jardín amurallado de TikTok Shop y no pueden llevar ese activo de dominio privado a Shopee, Lazada, Grab o Gojek. La fragmentación repite el escaparate N veces. Y el vacío de confianza ya es regulatorio: la Ley de Vietnam No. 122/2025/QH15, vigente 1 jul 2026, hace responsables a vendedores, streamers y plataformas — justo la gobernanza que da una superficie en-host gobernada y revocable.
Qué puede tomar el Sudeste Asiático
- Tomar la distribución-por-grafo de Pinduoduo — fissionar dentro del grafo del host en lugar de reconstruir una app.
- Tomar el bucle dominio privado — repetir dentro de la billetera / grafo del host (GrabPay, GCash) en lugar de arrancar en frío en cada plataforma.
- Tomar live + checkout en host — el tráfico live cierra en un mini-programa que reusa QRIS / GCash, sin salto.
- Romper la jaula de TikTok Shop con runtime abierto — una superficie de social commerce distribuida en Grab, LINE, Gojek y GCash a la vez.
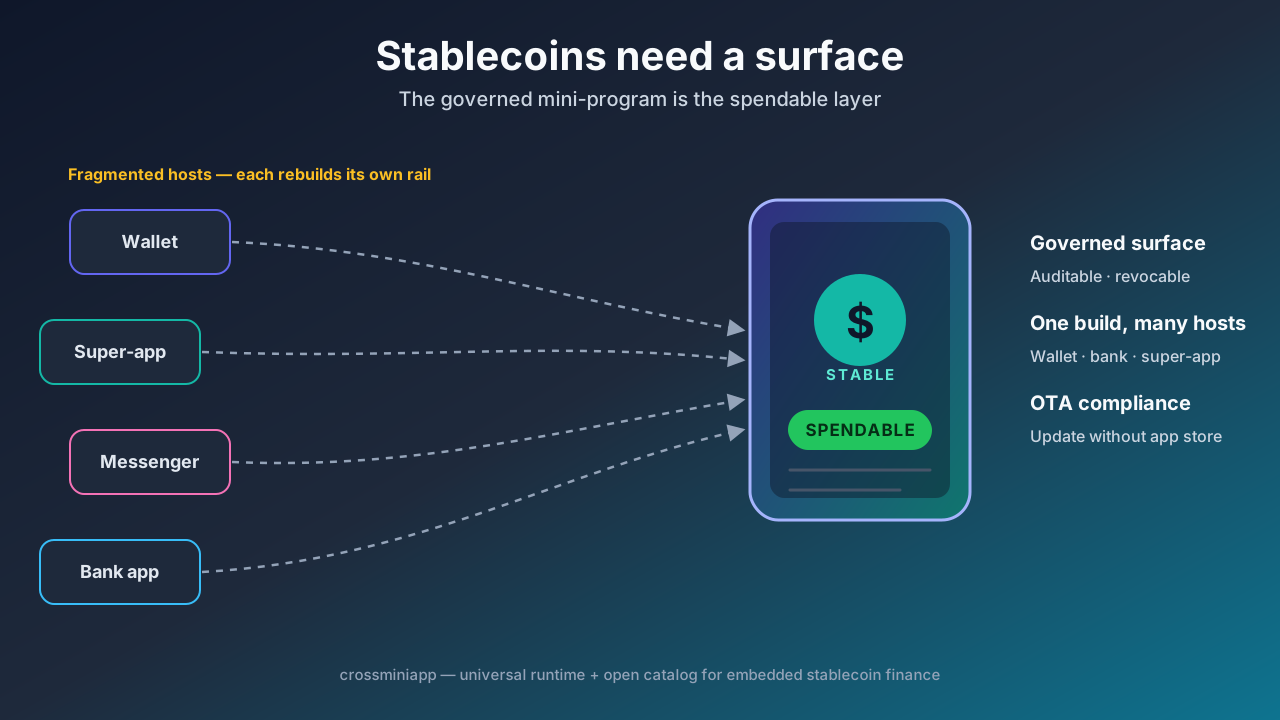
- Gobernanza como confianza — una superficie gobernada, auditable y revocable es el feature de cumplimiento, no el impuesto (y adelanta la nueva ley de Vietnam).
Dónde encaja CrossMiniApp
CrossMiniApp es el runtime universal más el catálogo abierto. Hace lo que el jardín de TikTok Shop no: deja que una superficie de social commerce gobernada y residente en host — group-buy, fissionar afiliados, checkout live, membresía dominio privado — viaje por muchos hosts, no solo uno. El casebook chino muestra los patrones que ganan; el runtime abierto los hace portables en el ecosistema fragmentado del Sudeste Asiático — un build, muchos super-apps, sin muro.
Fuentes
- LongPort — sistema e-commerce de Tencent: WeChat Store 2024 GMV ¥220–250B (+92%), objetivo 2025 ¥600B
- Three Piergang Report — modelo de negocio WeChat Channels 2025 (GMV live 2021→2025, escala afiliados)
- SMU City Perspectives — Pinduoduo: fisión social, group-buy, crecimiento mini-programa WeChat
- Momentum Works — Ecommerce in Southeast Asia 2026 (TikTok Shop SEA GMV 2022→2025, cuota)
- Economic Daily — economía digital SEA 2025 (>US$300B), Indonesia QRIS 56M+ usuarios, 93% PYMES