

«¿Me Nequi?» — En Bogotá, dividir la cuenta o pagar un taxi suele terminar con esas dos palabras. Nequi y Daviplata se volvieron la billetera por defecto de decenas de millones, pero enviarse dinero entre ellas significaba fricción. Eso cambió con Transfiya — y esa combinación es justo por qué Colombia es terreno tan natural para los mini-programas.
La oportunidad no es otra app bancaria independiente que nadie instalará. Es un programa ligero que monta el rail abierto de Transfiya dentro de los hosts cerrados en los que los colombianos ya viven — Nequi, Daviplata, Rappi — y llega a los no bancarizados sin obligarlos a pasar por el muro de una app nativa. Y es gobernable, porque el regulador escribe las reglas, no las persigue.
Las seis dimensiones, puntuadas en suelo colombiano
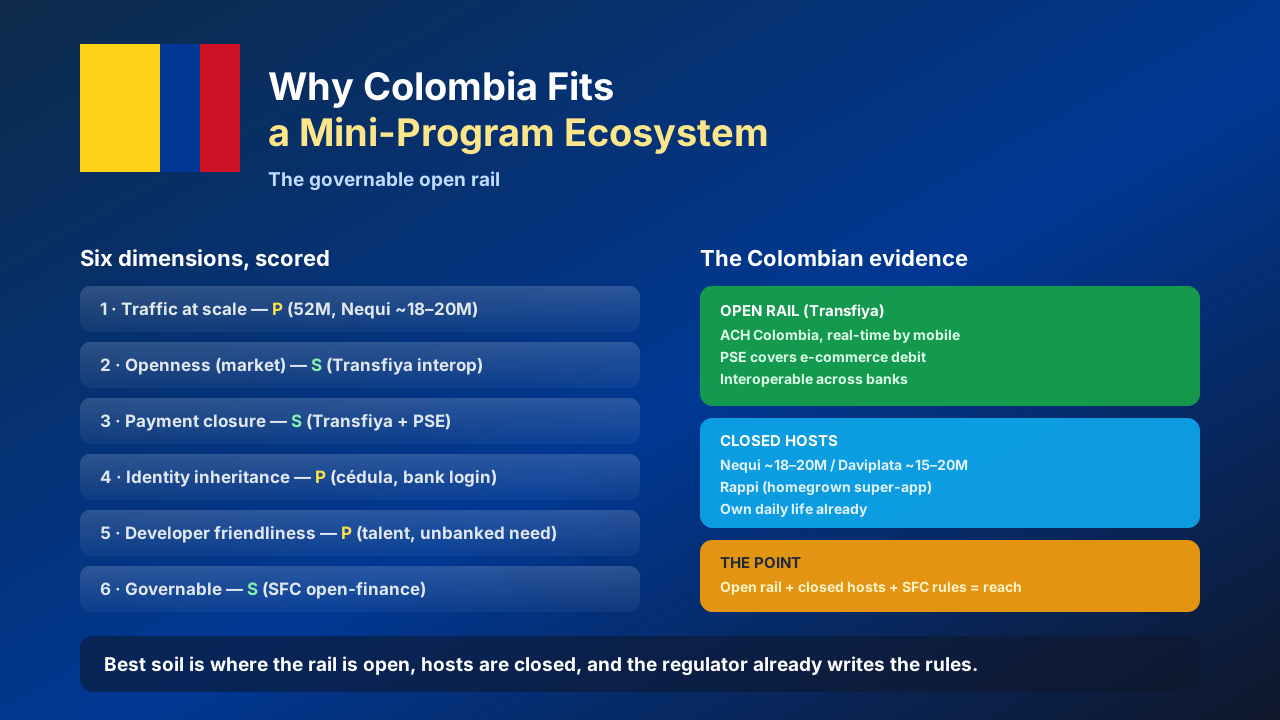
1. Tráfico a escala. Colombia tiene ~52 millones de habitantes, alta penetración de smartphones e internet, y una población joven, urbana y digitalmente activa. Solo Nequi reporta ~18–20 millones de usuarios; Daviplata ~15–20 millones. Un mercado de atención diaria, aunque más pequeño que Brasil o México.
2. Apertura, a nivel de mercado. Transfiya — el rail de pagos instantáneos interoperable que opera ACH Colombia — permite a cualquier billetera participante mover dinero en tiempo real por número móvil. PSE cubre el débito bancario en línea para el comercio electrónico. El rail es genuinamente abierto e interoperable.
3. Cierre de pago. Un mini-programa hereda Transfiya más PSE más las billeteras host. La liquidación en tiempo real y de bajo costo ya está viva en todo el sistema bancario.
4. Herencia de identidad. Este es el eslabón moderado. La cédula (documento nacional) es casi universal, pero el login del mini-programa aún depende de credenciales de billetera o banco, no de una entrega universal única. Funciona, pero aún no es clase WeChat.
5. Facilidad para desarrolladores. Una comunidad de ingeniería hispanohablante fuerte, un hub fintech denso en Bogotá y Medellín, y el alto cansancio de apps entre los no bancarizados hacen que la distribución ligera sea la decisión obviamente correcta.
6. Gobernable. La SFC (Superintendencia Financiera de Colombia) está construyendo activamente el marco de finanzas abiertas, con KYC, protección al consumidor e incluso dispersión de subsidios gubernamentales (p. ej. vía Daviplata) ya vigentes. Un marco más joven pero serio.
| Dimensión | Puntaje | Evidencia colombiana |
|---|---|---|
| Tráfico | P | 52M hab., Nequi ~18–20M / Daviplata ~15–20M |
| Apertura | S | Rail interoperable Transfiya, PSE |
| Pago | S | Transfiya + PSE + billeteras host |
| Identidad | P | cédula, login por billetera/banco |
| Facilidad dev | P | Talento fuerte, necesidad no bancarizada |
| Gobernanza | S | SFC finanzas abiertas, KYC, subsidios |
Por qué el «rail abierto gobernable» es el punto
Colombia combina un rail de pagos abierto e interoperable con un regulador que escribe deliberadamente las reglas de finanzas abiertas antes de la adopción. Los hosts cerrados (Nequi, Daviplata, Rappi) ya dominan la vida diaria. Un runtime universal que monta Transfiya dentro de esos hosts es el camino más barato para llegar a los no y sub-bancarizados — sin el muro de la app nativa.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre en las superficies de Nequi, Daviplata y Rappi — heredando la identidad y el pago de cada host, sandboxeado y gobernable, actualizable por aire. La estructura colombiana de rail abierto gobernable es el argumento: el rail es abierto, los hosts son cerrados y están listos, y el valor está en un runtime que llega a los usuarios bajo un marco de reglas que ya existe.
La regla
El mejor terreno para mini-programas es donde el rail es abierto, los hosts son cerrados y el regulador ya está escribiendo las reglas. Colombia cumple las tres.


