

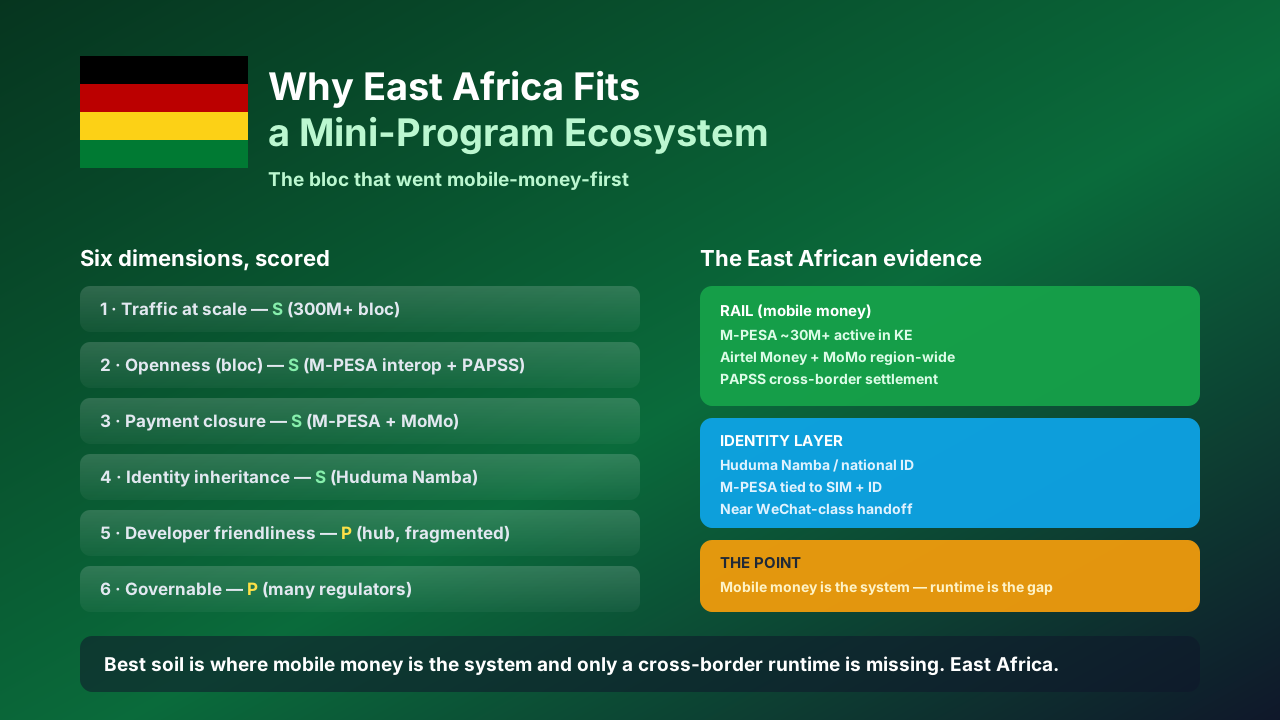
África Oriental no esperó a los bancos. De Nairobi a Kigali, un bloque de más de 300 millones de personas saltó directamente al dinero móvil —M-PESA, Airtel Money, MoMo— y nunca miró atrás. Ese hecho por sí solo explica por qué esta región es uno de los suelos más fértiles del planeta para un ecosistema de mini-programas.
La oportunidad no es una app nacional más. Es un programa ligero que recorre las redes de dinero móvil de la región cruzando fronteras, dentro de las billeteras que los africanos orientales ya confían. Donde cada país tiene su propio host cerrado, solo un runtime universal puede coser el bloque.
Las seis dimensiones, puntuadas en suelo africano oriental
1. Tráfico a escala. La Comunidad de África Oriental más el Cuerno de África suma más de 300 millones de personas —Kenia, Tanzania, Uganda, Ruanda, Burundi, Sudán del Sur y más—, abrumadoramente jóvenes y móviles primero. Un bloque de ese tamaño es un mercado de atención único.
2. Apertura, a nivel de bloque. El dinero móvil es la vía, y es cada vez más interoperable: la interoperabilidad M-PESA obligatoria por el CBK en Kenia, las remesas transfronterizas Tanzania–Kenia, y PAPSS (el Sistema Panafricano de Pagos y Liquidación) que permite liquidación instantánea en moneda local entre bancos centrales. Abierto entre fronteras, no solo dentro de ellas.
3. Cierre de pago. Un mini-programa hereda el dinero móvil directamente —solo M-PESA alcanza ~30M+ de usuarios activos en Kenia, con agentes en cada esquina; Airtel Money y MoMo cubren Tanzania, Ruanda y Uganda. La liquidación en tiempo real y con poco efectivo ya es el estándar.
4. Herencia de identidad. El número de móvil es la identidad. Huduma Namba y el documento nacional en Kenia, el registro SIM en todo el bloque, y M-PESA vinculado a SIM + ID, dan un traspaso casi al nivel WeChat sin una nueva barrera de inicio de sesión.
5. Facilidad para desarrolladores. La "Silicon Savannah" de Nairobi es un hub de ingeniería real, pero la región está fragmentada: dominada por Android, con menor penetración de smartphones en algunos lugares y un mosaico de marcos nacionales. Lo que se necesita es precisamente un runtime ligero y transfronterizo, no otra app nativa.
6. Gobernable. Este es el eslabón moderado. El bloque tiene muchos reguladores (CBK, BOT, BNR) y la armonización de la EAC es real pero desigual; las reglas de datos transfronterizos aún maduran. Gobernable, pero aún no un único manual de reglas.
| Dimensión | Puntuación | Evidencia de África Oriental |
|---|---|---|
| Tráfico | S | Bloque 300M+, joven, móvil primero |
| Apertura | S | Interop M-PESA + PAPSS |
| Pago | S | M-PESA ~30M+, MoMo, Airtel Money |
| Identidad | S | Huduma Namba, SIM + ID |
| Facilidad dev | P | Hub Nairobi, marcos fragmentados |
| Gobernanza | P | Varios reguladores, EAC desigual |
Por qué "el bloque que pasó directamente al dinero móvil" es el punto
África Oriental es la única gran región del mundo donde el dinero móvil no es una función: es el sistema financiero. La liquidación transfronteriza (PAPSS) y las remesas intra-bloque (flujos de la diáspora somalí, transferencias Tanzania–Kenia) ya circulan por el teléfono. La pieza que falta es un runtime que cruce los hosts nacionales cerrados. Exactamente eso es lo que llena una capa universal de mini-programas.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y se ejecuta dentro de las superficies M-PESA, Airtel Money y MoMo en todo el bloque —heredando la identidad y el pago de cada host, en sandbox y gobernable, actualizable por aire. La estructura "móvil primero" de África Oriental es el argumento: las vías son regionales, los usuarios son alcanzables y el valor está en un runtime que cruza fronteras sin el muro de una app nativa.
La regla
El mejor suelo es donde el dinero móvil ya es el sistema financiero y lo único que falta es un runtime que cruce fronteras. África Oriental es ese suelo.


