

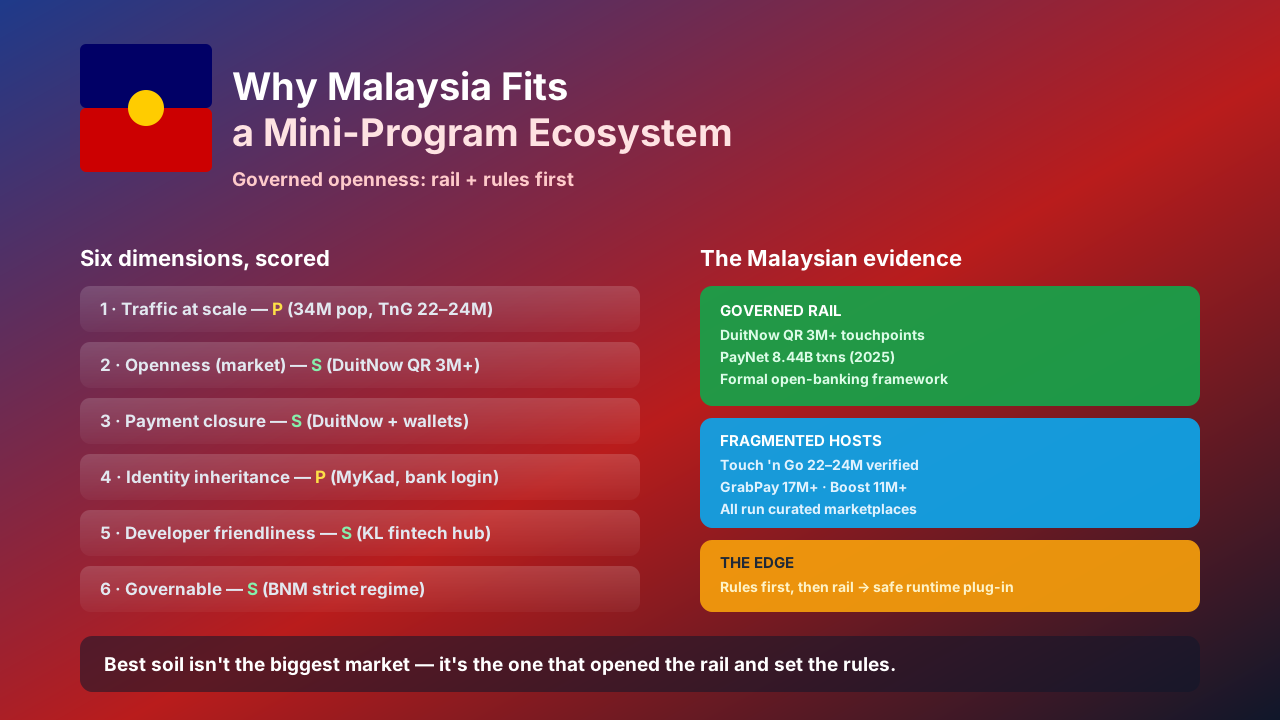
Malasia tiene un tercio de la población de Indonesia, pero en infraestructura de pagos supera varias categorías de peso. DuitNow — el QR interoperable y la red en tiempo real de PayNet — se acepta en más de 3 millones de puntos, y un marco de banca abierta permite que cualquier actor licenciado se conecte. Esa es la razón por la que el país es un suelo tan natural para mini-programas: un mercado pequeño pero próspero y de alta penetración, con una red construida para la interoperabilidad.
La oportunidad no es otra cartera. Es un programa ligero que se abre dentro de Touch 'n Go o GrabPay, ya con sesión iniciada, ya capaz de pagar vía DuitNow — y gobernado con suficiente rigor para que un runtime universal se conecte con seguridad.
Las seis dimensiones, medidas en suelo malasio
1. Tráfico a escala. La población ronda 34 millones, pero la penetración de smartphones e internet está entre las más altas de la región. Touch 'n Go eWallet sirve a 22–24 millones de usuarios verificados (usado por 78% de los usuarios de cartera), GrabPay 17 millones y Boost 11 millones. Menos cabeza, alta intensidad.
2. Apertura, a nivel de mercado. El DuitNow QR de PayNet es interoperable en cada banco y cartera, y Malasia corre un marco formal de banca abierta. La red es abierta por diseño y por regulador — aunque las super-apps mantienen sus superficies de mini-programas curadas.
3. Cierre de pago. Un mini-programa hereda DuitNow más Touch 'n Go, GrabPay o Boost — todos en tiempo real y casi gratuitos. PayNet liquidó 8.440 millones de transacciones en 2025, así que el volumen ya está a escala.
4. Herencia de identidad. Este es el eslabón moderado. MyKad existe como cédula nacional, pero el login del mini-programa aún depende de credenciales bancarias o de cartera, no de una entrega universal única. Funciona, aún no es clase WeChat.
5. Facilidad para desarrolladores. Kuala Lumpur es un centro fintech genuino con gran talento de ingeniería de habla inglesa y una cultura madura de APIs de banca abierta. Las construcciones son baratas y bien soportadas — el entorno más amigable del grupo del sudeste asiático.
6. Gobernable. Bank Negara Malaysia dirige uno de los regímenes de dinero electrónico y banca abierta más estrictos y predecibles de la región, con KYC, licencias y regras de datos aplicadas rigurosamente. Un runtime que aísla en sandbox y puede dar de baja encaja limpiamente.
| Dimensión | Puntuación | Evidencia en Malasia |
|---|---|---|
| Tráfico | P | 34 M hab., TnG 22–24 M, GrabPay 17 M |
| Apertura | S | DuitNow QR 3M+, banca abierta |
| Pago | S | DuitNow + TnG / GrabPay / Boost |
| Identidad | P | MyKad existe, login banca/cartera |
| Dev | S | Hub KL, APIs banca abierta |
| Gobernanza | S | BNM estricto, predecible |
Por qué la apertura gobernada es el borde
La mayoría de los mercados abren la red y esperan que la gobernanza siga. Malasia hizo lo contrario: Bank Negara fijó reglas estrictas primero, luego abrió la red vía PayNet. Para un runtime universal, ese orden es oro — te conectas a un sistema que ya sabe aislar en sandbox, licenciar y dar de baja a malos actores.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de Touch 'n Go, GrabPay y las superficies de monedero — heredando la identidad y el pago de cada host, aislado y gobernable, actualizable por aire. La estructura malasia «apertura gobernada» es el argumento: la red es interoperable y el regulador está listo, así que el valor está en un runtime que alcanza cada host sin renegociar cada muro.
La regla
El mejor suelo para mini-programas no es el mercado más grande. Es el que abrió la red y fijó las regras primero — y Malasia hizo ambas.


