

Pregunta a un vendedor callejero en CDMX cómo cobra y la respuesta suele ser un QR pegado al mostrador — abierto desde el teléfono, liquidado vía SPEI, sin sucursal bancaria. México es la oportunidad de los no bancarizados: casi la mitad de la población no tiene cuenta tradicional, pero las redes para servirlos ya existen. Esa es la razón por la que el país es un suelo tan natural para mini-programas — la gente que más necesita acceso ligero es exactamente la que el muro de instalar una app nativa excluye.
La oportunidad no es otra app bancaria que nadie descargará. Es un programa ligero que se abre dentro de Mercado Pago o una app de mensajería, ya capaz de pagar vía SPEI — y alcanza a los no bancarizados sin obligarlos a un laberinto de alta.
Las seis dimensiones, medidas en suelo mexicano
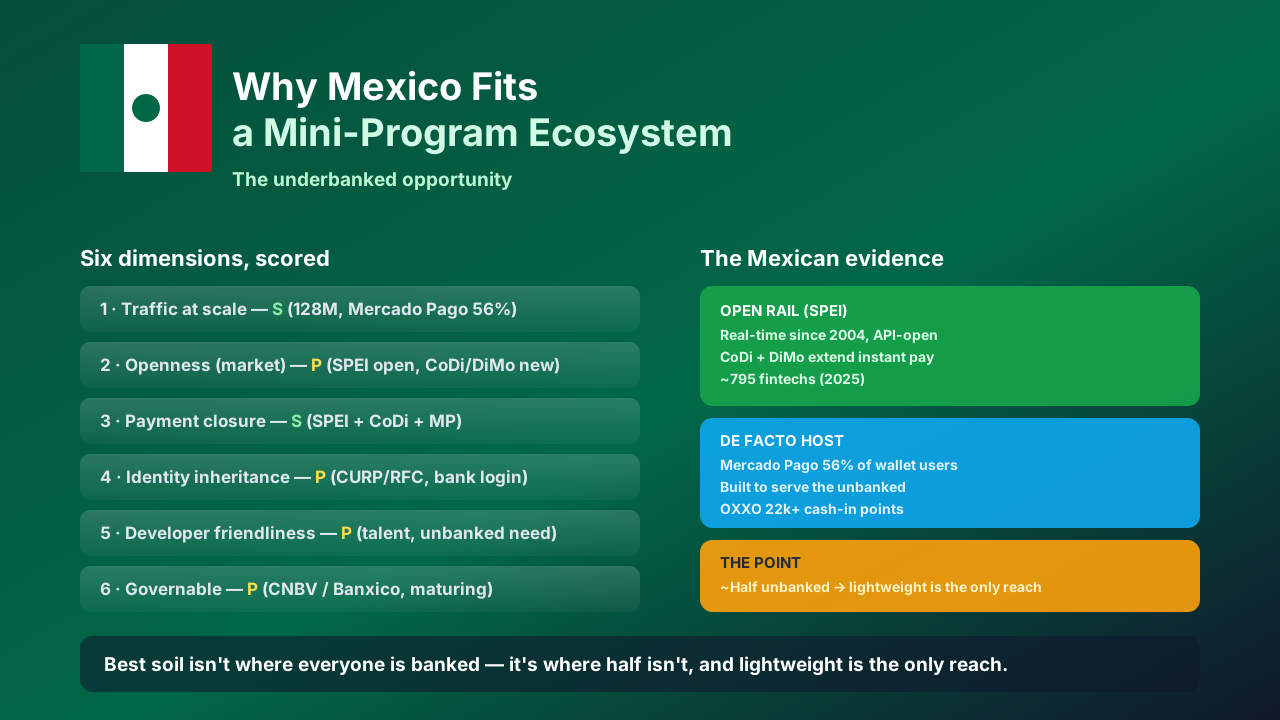
1. Tráfico a escala. México tiene 128 millones de personas, una edad mediana joven y alta penetración de smartphones. Solo Mercado Pago alcanza 56% de los usuarios de cartera y está construido para servir a los no bancarizados. Es un mercado grande, de atención diaria.
2. Apertura, a nivel de mercado. SPEI, la red en tiempo real del Banco de México, es abierta por API desde 2004, y CoDi más el nuevo esquema DiMo extienden el pago instantáneo e interoperable. La red es abierta en principio — aunque la adopción por actores pequeños sigue madurando.
3. Cierre de pago. Un mini-programa hereda SPEI más CoDi y Mercado Pago, todos en tiempo real y de bajo costo. Con cerca de 795 fintechs en 2025, la plomería de liquidación ya está ampliamente disponible.
4. Herencia de identidad. Este es el eslabón moderado. CURP y RFC existen como identificadores nacionales, pero el login del mini-programa aún depende de credenciales de cartera o banco, no de una entrega universal única. Funciona, aún no es clase WeChat.
5. Facilidad para desarrolladores. Una fuerte comunidad de ingeniería de habla hispana y un denso ecosistema fintech hacen las construcciones baratas. La fatiga de apps y la baja tolerancia a instalar nativas entre los no bancarizados hacen de la distribución ligera la decisión obviamente correcta.
6. Gobernable. CNBV y Banco de México regulan el dinero electrónico y los pagos instantáneos, con KYC y protección al consumidor aplicados — un marco más joven pero de maduración rápida.
| Dimensión | Puntuación | Evidencia en México |
|---|---|---|
| Tráfico | S | 128 M hab., Mercado Pago 56% cartera |
| Apertura | P | SPEI API abierta, CoDi/DiMo emergen |
| Pago | S | SPEI + CoDi + Mercado Pago |
| Identidad | P | CURP/RFC, login cartera/banco |
| Dev | P | Talento fuerte, necesidad no bancarizada |
| Gobernanza | P | CNBV / Banxico, madurando |
Por qué el ángulo no bancarizado es el punto entero
Cerca de la mitad de los mexicanos no tiene cuenta bancaria tradicional. Un mini-programa que se abre dentro de una cartera que ya usan y liquida vía SPEI es el camino más barato a la inclusión financiera — sin sucursal, sin instalar app nativa, sin laberinto de alta. Hosts cerrados más una red abierta convierten eso en el lugar obvio para que gane un runtime universal.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de Mercado Pago y las superficies de monedero — heredando la identidad y el pago de cada host, aislado y gobernable, actualizable por aire. La estructura mexicana de «no bancarizados» es el argumento: la red está abierta, la gente está lista, y el valor está en un runtime que los alcanza sin el muro de la app nativa.
La regla
El mejor suelo para mini-programas no es donde todos ya están bancarizados. Es donde la mitad del mercado no lo está — y un programa ligero es lo único que los alcanzará.


