Los cuatro mercados, y las dos preguntas
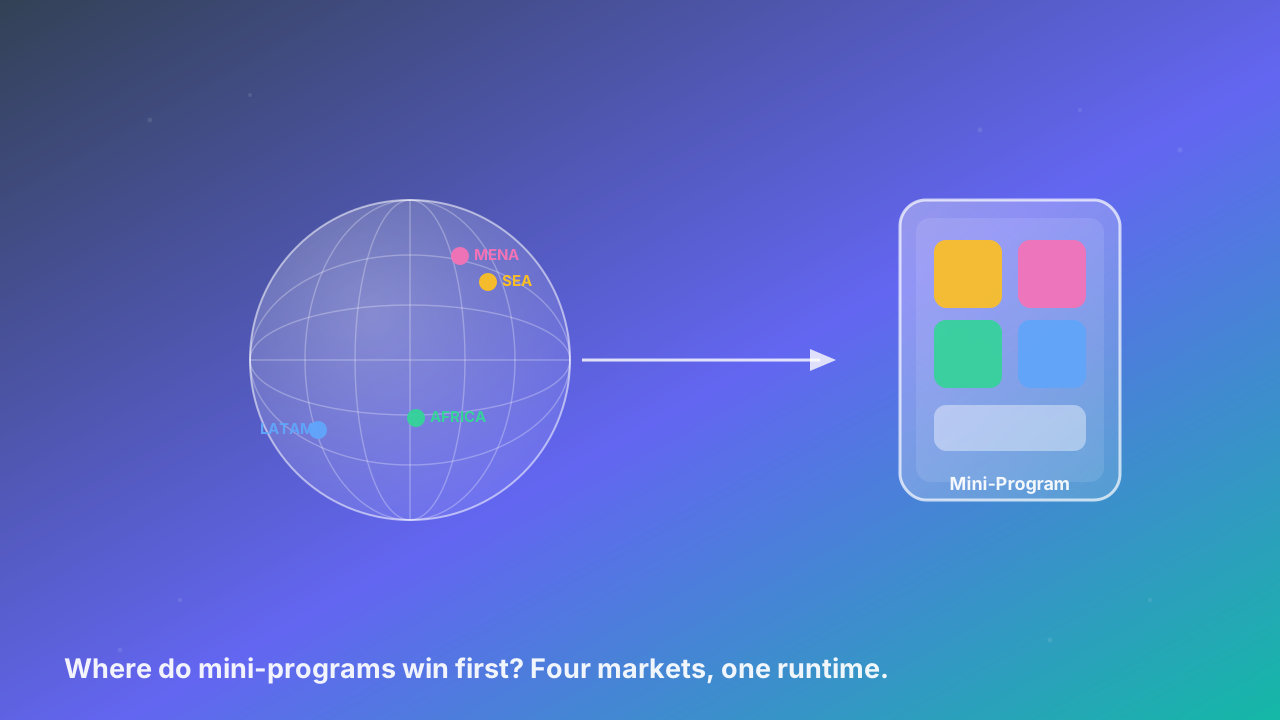
La tesis de Cross Mini App es simple: un runtime universal más un catálogo abierto llevan contenido de mini-programas ya validado a las apps en el extranjero donde los usuarios ya viven. Pero 'el extranjero' no es un solo mercado. El patrón gana primero donde el teléfono ya es el banco, el centro comercial y la ventanilla del gobierno - y donde una app de pantalla de inicio que construyes desde cero no puede comprar la superficie que necesita.
Cuatro regiones encajan hoy con esa descripción: Sudeste Asiático, Medio Oriente y Norte de África, África subsahariana y Latinoamérica. Cada una tiene un mercado de apps próspero en el sentido que importa - no una tienda de apps saturada, sino una súper app, billetera o mensajero diario que posee la relación con el usuario. Tratamos a India y a EE. UU.-UE como contraejemplos al final, porque la misma jugada no se traslada limpiamente allí.
Antes del desglose regional, fija las dos decisiones que cada equipo enfrenta:
- ¿Mini-programa o app independiente? Construye como un programa gobernado dentro de un host cuando la distribución, la confianza y la adquisición son más baratas de pedir prestadas que de ganar. Construye una app autónoma cuando eres una marca destino, necesitas integración profunda con el SO, o operas donde ningún host domina.
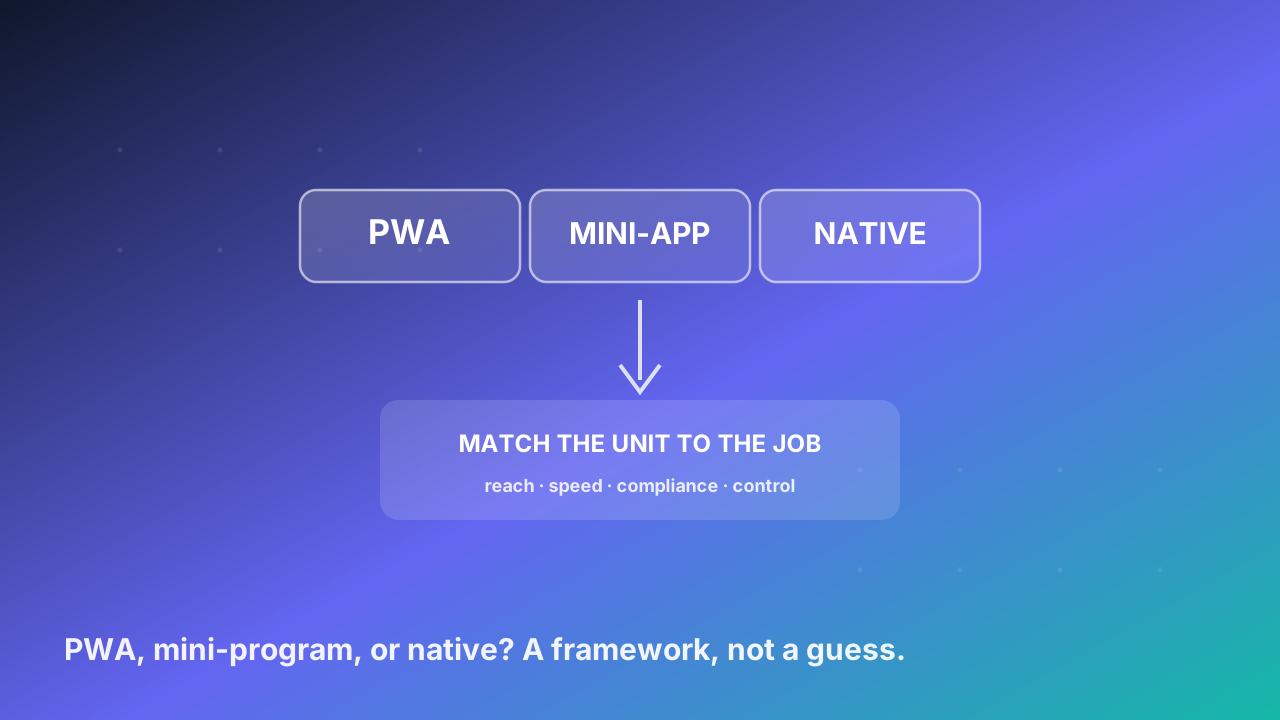
- ¿Mini-programa o H5 o PWA de arranque en frío? Construye un mini-programa cuando el pago y la identidad deben liquidarse en contexto y el host es la fuente de confianza. Construye una página H5 o una PWA cuando necesitas alcance universal y detectable con cero dependencia de plataforma, o velocidad tipo app con offline sobre una propiedad web existente.
Un mercado va al tope de tu lista cuando ambas respuestas apuntan al mismo lado: ni app, ni página web desnuda - un programa alojado.
Por qué estos cuatro, específicamente
Estas regiones comparten una forma estructural que EE. UU. y Europa occidental no tienen:
- Un host posee la superficie diaria. Grab, Gojek, GCash, MoMo, billeteras regionales, M-Pesa, OPay, WhatsApp, Mercado Pago y Nubank se abren más que el navegador. Tu servicio aparece donde el usuario ya está.
- La confianza se pide prestada, no se construye. Pagos, préstamos y servicios gubernamentales necesitan una entidad regulada que responda por ti. Un host con decenas de millones de usuarios es ese aval; un ícono nuevo no.
- Adquirir usuarios por tu cuenta es caro. Instalar cuesta dinero, el almacenamiento es escaso y los datos son medidos. Un programa alcanzado por un host lleva instalación y almacenamiento cero.
- Pero la capa de hosts está fragmentada. A diferencia del WeChat único de China, estos mercados tienen una constelación de hosts paralelos - distintos logins, billeteras y ciclos de revisión. Eso es exactamente por qué un runtime universal, no una reconstrucción por host, gana.
El resto de esta guía convierte eso en una decisión de vehículo por mercado.
Sudeste Asiático: embebido en la súper app
La superficie diaria es una súper app o una billetera. Grab y Gojek cubren viajes, comida y servicios hiperlocales en toda la región; GCash y MoMo son bancos de facto en Filipinas y Vietnam; GoPay, OVO y DANA se apoyan en el comercio.
Modelos prioritarios como mini-programas, no apps:
- Pedidos a comercios y reservas hiperlocales dentro de Grab o Gojek - una peluquería, un mecánico, un re-pedido de restaurante cabalga la logística y el pago del host.
- Pago de cuentas, recarga de saldo y micropréstamos dentro de GCash o MoMo - impulsados por confianza y frecuencia, no por destino.
- Servicios gubernamentales y de utilidad vía el host, donde la billetera es la única puerta digital formal para la mayoría.
Vehículo: mini-programa dentro del host dominante. Una app autónoma no puede comprar la superficie de Grab ni su costo de adquisición casi cero.
Medio Oriente y Norte de África: viajes, retail y la billetera
MENA es la menos cubierta de las cuatro, y la más subestimada. Careem y Talabat operan súper apps regionales en viajes, comida y pagos; Noon ancla el e-commerce; y una capa de billeteras bancarias y de telecom (STC Pay, Etisalat y otras) lleva las transferencias diarias. Los servicios digitales de gobierno se consolidan en apps y billeteras nacionales.
Modelos prioritarios:
- Adyacencias de viajes y delivery - combustible, estacionamiento, peaje y paquetes construidos alrededor del viaje de Careem o Talabat.
- Finanzas lideradas por la billetera - pago de cuentas, remesas y micropréstamos dentro de la billetera regional en vez de una app financiera separada.
- Servicios gubernamentales y retail - utilidades, recarga de telecom y checkout de comercio donde el host ya es la puerta.
Vehículo: mini-programa dentro de la súper app o billetera regional. La confianza y el alcance llegan en una unidad auditada.
África subsahariana: lo nativo del dinero móvil
África saltó de una vez la era de escritorio y la de tarjetas. M-Pesa en Kenia y África del Este, OPay y PalmPay en Nigeria y África del Oeste, y una extensión de billeteras de operador hacen del teléfono el sistema financiero. La distribución corre por agentes y USSD tanto como por smartphones, pero los mini-programas de smartphone cabalgan los mismos rails.
Modelos prioritarios:
- Recarga de saldo y cuentas, pago asistido por agente dentro de la billetera de dinero móvil.
- Micropréstamos y microseguros - la identidad y la billetera del host hacen la suscripción y la liquidación que una página web en frío no puede.
- Pagos a comercios y de utilidad donde la billetera es el rail de liquidación.
Vehículo: mini-programa dentro del host de dinero móvil. Una app autónoma parte de cero confianza y pierde la conversión en el pago.
Latinoamérica: encuentra al usuario dentro de WhatsApp y PIX
LatAm invierte la historia de la súper app: la superficie diaria es el mensajero. WhatsApp llega al 85-95 por ciento de los smartphones en Brasil; el pago instantáneo PIX del banco central de Brasil toca a más del 90 por ciento de los adultos; Mercado Pago y Nubank operan fintech a escala continental. Los hosts son paralelos, no unificados.
Modelos prioritarios:
- Comercio conversacional - catálogo, pedido y pago sin salir del chat de WhatsApp.
- Checkout nativo de PIX - liquida dentro de la conversación o la billetera, no vía redirección a pasarela.
- Redes de group-buy y revendedores, micropréstamos y microseguros sobre la identidad de Mercado Pago o Nubank.
Vehículo: mini-programa dentro de WhatsApp, Mercado Pago o Nubank. Una página H5 en frío o una instalación de app nueva no gana el momento dentro del chat.
La tabla maestra de vehículo
| Mercado | Host dominante | Modelos prioritarios | Vehículo preferido |
|---|---|---|---|
| Sudeste Asiático | Grab, Gojek, GCash, MoMo | Pedidos a comercios, recargas, micropréstamos | Mini-programa en host |
| MENA | Careem, Talabat, billeteras regionales, Noon | Adyacencias de viajes, finanzas de billetera, gob/retail | Mini-programa en host |
| África subsahariana | M-Pesa, OPay, PalmPay | Recargas, pago por agente, micropréstamo/seguro | Mini-programa en host |
| Latinoamérica | WhatsApp, Mercado Pago, Nubank, PIX | Comercio conversacional, pago PIX, group-buy | Mini-programa en host |
En cada fila, la app independiente y el H5 o PWA de arranque en frío pierden lo mismo: la superficie, la confianza y el rail de pago del host. Usa la app cuando eres una marca destino; usa H5 o PWA para el enlace de web abierta y la lectura offline.
Donde la jugada no se traslada
India y EE. UU.-UE prueban la regla por excepción. India tiene UPI y pagos digitales masivos, pero también una cultura dominante de app independiente y Play Store, normas de datos sensibles al precio, y fuertes súper apps domésticas que ya llenan el estante - así que un programa alojado nuevo compite más duro por la atención. EE. UU. y Europa occidental por defecto una app de pantalla de inicio o una propiedad web fuerte: los rails de tarjeta son universales, la confianza se gana por marca y revisión de tienda, y ningún mensajero o billetera única posee la superficie diaria. En esos mercados la app independiente o un H5 o PWA bien hecho suele seguir siendo el vehículo inicial correcto. Lee los cuatro mercados de arriba como la cuña, no como todo el mapa.
Dónde encaja Cross Mini App
Cross Mini App es el runtime universal y el catálogo abierto del modelo de programa alojado. Los hosts de esta guía - Grab, MoMo, Careem, M-Pesa, OPay, WhatsApp, Mercado Pago, Nubank - cada uno habla su propio formato. Construye un mini-programa una vez contra una superficie de API estándar y suéltalo en cualquier host confiable en vez de reescribir por plataforma. Programas pre-conformes, sandboxeados y localizados heredan la identidad, el pago y la superficie diaria del host, sin instalar. Para estos cuatro mercados, esa es la unidad que realmente alcanza al próximo mil millones de usuarios: construido una vez, embebido donde su host ya está.