

Cada pocos meses otro equipo anuncia que llevará los mini-programas a un mercado nuevo, normalmente tras enamorarse de la frase — sin instalar una app. Envuelven código web en una capa y esperan conquistar el planeta. La mayoría pierde dinero.
La razón no es la tecnología. Es el suelo. En algunas regiones un mini-programa es un atajo real frente al impuesto de las tiendas de apps y al arranque en frío. En otras, empujarlo es quemar efectivo en un canal de distribución que nadie pidió. La diferencia no es de ingeniería: es si las condiciones locales permiten que una superficie ligera y alojada en el host realmente gane.
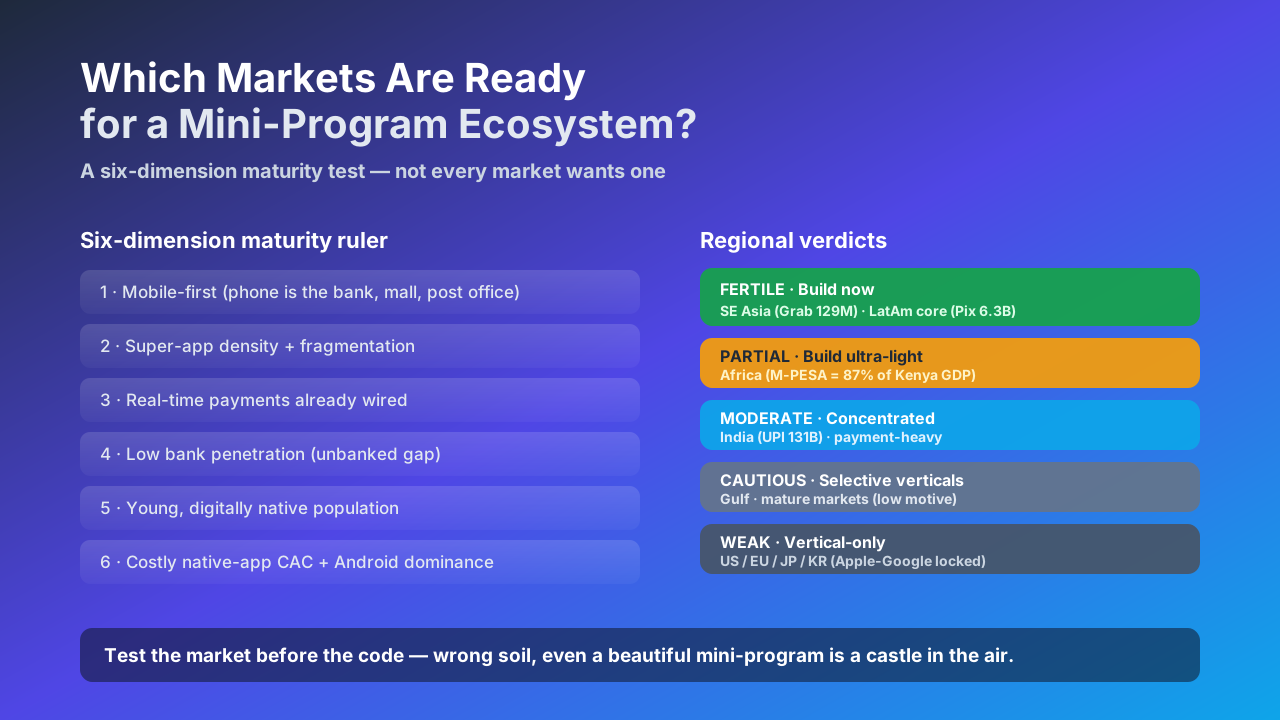
Así que antes de escribir código, haz una prueba de madurez. Seis dimensiones deciden si un mercado está listo para un ecosistema de mini-programas.
1. Móvil primero, no solo móvil. Los mejores mercados saltaron la era de escritorio. El teléfono es el banco, el centro comercial y la oficina de correos. Si la gente todavía usa laptops para lo importante, el mini-programa no tiene ventaja.
2. Densidad de super-apps más fragmentación. Cuantos más hosts dominantes compitan por el mismo usuario — Grab, Gojek, LINE, GCash, Telegram, una billetera nacional — más necesita el comerciante un runtime único que corra dentro de todos, en vez de reconstruir para cada uno.
3. Pagos en tiempo real ya cableados. Un mini-programa que no hereda la red de pagos del host es solo una página web. Los esquemas QR, las transferencias instantáneas y las billeteras ya deben ser normales.
4. Baja penetración bancaria. Donde gran parte de los adultos no tienen banco o están subatendidos, una app financiera nativa nunca los alcanzó — y ahí es exactamente donde una superficie gobernada y alojada en el host llena el vacío.
5. Población joven y nativa digital. Una mediana de edad en los veintitantos y una generación que aprendió a tocar antes que a teclear es la demografía donde los servicios ligeros se difunden compartiendo, no con anuncios de instalación.
6. Adquisición de apps nativas cara y dominio de Android. Cuando comprar un usuario cuesta dinero real y la mayoría de los dispositivos son Android, la economía de otra app independiente colapsa — y el caso del mini-programa se fortalece.
Aquí está la prueba de madurez puntuada por región.
| Región | Veredicto | Mercados | Por qué importa | Momento |
|---|---|---|---|---|
| Sudeste asiático | Fértil | Indonesia, Vietnam, Filipinas, Tailandia, Malasia | Grab 129M de usuarios anuales en 8 países; pagos digitales $1.3B en 2025 (+31%); QRIS 320M transacciones; PromptPay usado por 94% de adultos al mes en Tailandia; GCash 92M; smartphone >80%; edad mediana 30.9; ~30% sin banco | Construir ya |
| Núcleo de Latinoamérica | Fértil | Brasil, México, Colombia | Pix 6.3B transacciones en 2025; Nubank 130M; Mercado Pago 162M; WhatsApp en 95% de los teléfonos brasileños; smartphone ~83%; 100M+ sin banco; Colombia lidera el gasto en social commerce | Construir ya |
| África | Parcial | Kenia, Nigeria, África oriental | M-PESA mueve volumen igual al 87% del PIB de Kenia; penetración de billetera >70% en adultos; pero smartphone solo ~54% (Etiopía 15%); teléfonos básicos y agentes POS aún dominan | Ultra-ligero, progresivo |
| India / Sur de Asia | Moderado | India | UPI 131B transacciones; 420M usuarios de billetera; pero la capa de pagos es tan dominante y la de contenido tan débil que un runtime rara vez sirve para todo | Moderado, muy concentrado |
| Golfo (Medio Oriente) | Cauteloso | Arabia Saudí, Emiratos | stc pay en Arabia Saudí, banca casi universal en Emiratos, baja población sin banco — las apps nativas bastan salvo nichos de gobierno y turismo | Solo verticales selectos |
| Mercados maduros | Débil | EE. UU., UE, Japón, Corea | Distribución bloqueada por Apple y Google, web y nativo ya maduros, regulación estricta — motivación baja salvo verticales como la billetera de identidad digital de la UE | Baja, solo vertical |
Dos hechos atraviesan el ruido. En Kenia, M-PESA mueve volumen igual al 87% del PIB: el teléfono allí es el banco, sin excepciones. Colombia lidera el gasto en social commerce del mundo y, aun así, casi un cuarto de su población está desconectada. El suelo no es conectividad; es relevancia. Un mercado puede ser hiper-social y, todavía, no estar listo en estructura.
Cross Mini App encaja mejor en el primer nivel: regiones con tráfico, pagos y hosts fragmentados pero sin un runtime abierto compartido. Runtime universal más catálogo abierto significa construir una vez y correr dentro de Grab, Gojek, LINE, GCash y Telegram — heredando identidad y pago, en sandbox y gobernable, actualizable por aire. Profundiza en Sudeste asiático y el núcleo de Latinoamérica antes de dispersarte.
La regla de hierro: prueba el mercado antes de escribir el código. Si el suelo está mal, por bello que sea el mini-programa, es un castillo en el aire.


