

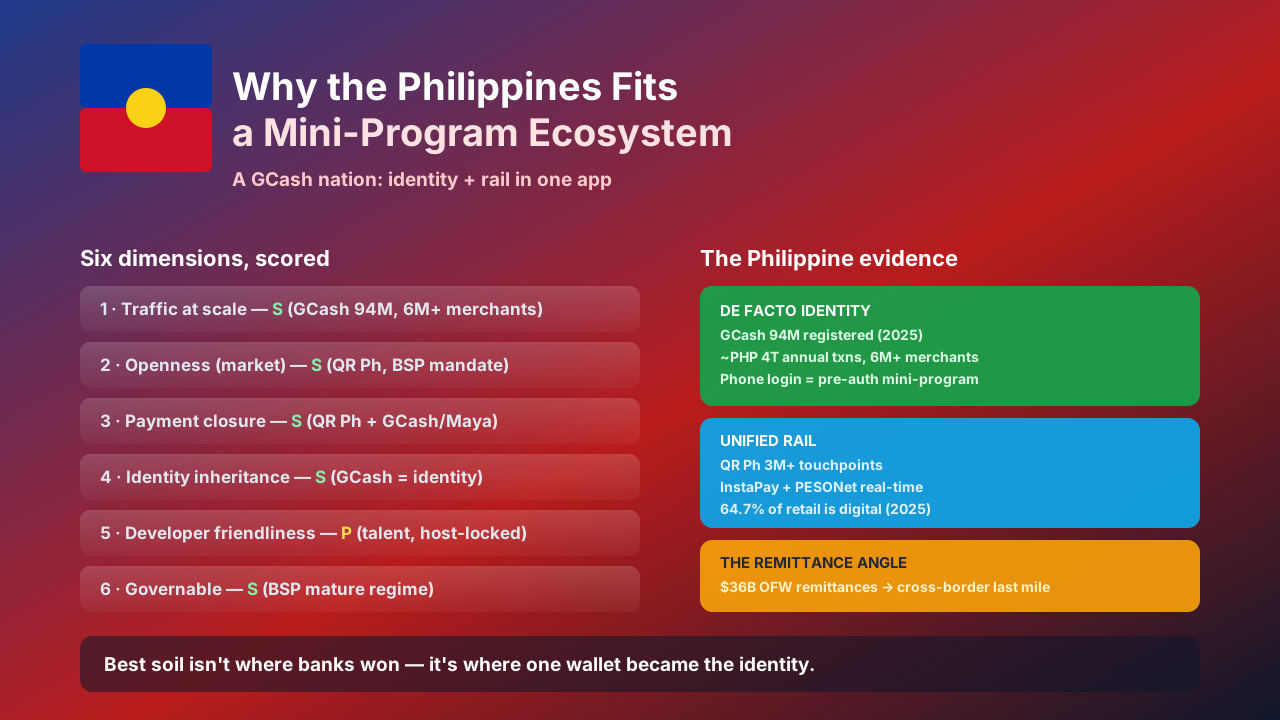
Pide a alguien en Manila que pague cualquier cosa y el teléfono sale antes que la billetera. No porque ganaron los bancos. Porque ganó GCash: 94 millones de usuarios registrados en 2025, más que la población, en una sola app que se volvió a la vez la identidad y la red de pagos de facto del país. Esa es la razón por la que Filipinas es un suelo tan natural para mini-programas: el login y la red ya existen, encerrados en una super-app cerrada.
La oportunidad no es otra app. Es un programa ligero que se abre dentro de GCash o Maya, ya con sesión iniciada, ya capaz de liquidar — y para la diáspora que envía dinero a casa, ya transfronterizo.
Las seis dimensiones, medidas en suelo filipino
1. Tráfico a escala. Solo GCash lleva 94 millones de usuarios registrados en 2025, procesando cerca de PHP 4 billones en transacciones anuales en más de 6 millones de puntos de comercio. Maya suma 50–65 millones. El uso de smartphones es alto y dominado por Android, así que la atención diaria que un desarrollador puede aprovechar es enorme.
2. Apertura, a nivel de mercado. El Bangko Sentral ng Pilipinas forzó la interoperabilidad: InstaPay y PESONet para rails en tiempo real y por lotes, y QR Ph aceptado ya en más de 3 millones de puntos. La red es abierta por mandato del banco central aunque las super-apps mantienen sus superficies de mini-programas curadas.
3. Cierre de pago. Un mini-programa hereda QR Ph más GCash o Maya — ambos en tiempo real, casi gratuitos y ubicuos. Los pagos digitales ya representan 64,7% del volumen de transacciones minoristas en 2025, así que la liquidación es lo predeterminado, no la excepción.
4. Herencia de identidad. Esta es la fortaleza filipina. GCash es la identidad de facto para decenas de millones que nunca abrieron una cuenta bancaria; el login por número de teléfono significa que un mini-programa abierto dentro de él arranca preautenticado. Más cerca de la clase WeChat que la mayoría de los mercados fuera de China.
5. Facilidad para desarrolladores. Gran talento de ingeniería de habla inglesa y bajo costo, pero el ecosistema está bloqueado al host: GLife de GCash es un mercado curado, no una plataforma autogestionada. La distribución ligera supera la pared de instalar una app nativa.
6. Gobernable. El BSP dirige uno de los regímenes de dinero electrónico más maduros de la región, con KYC, protección al consumidor y reglas de datos aplicadas en la capa del monedero. Un runtime que aísla en sandbox y puede dar de baja encaja limpiamente.
| Dimensión | Puntuación | Evidencia en Filipinas |
|---|---|---|
| Tráfico | S | GCash 94 M registrados, 6 M+ comercios |
| Apertura | S | QR Ph/InstaPay/PESONet, mandato BSP |
| Pago | S | QR Ph + GCash/Maya, 64,7% digital |
| Identidad | S | GCash identidad de facto, login teléfono |
| Dev | P | Talento fuerte, bloqueado al host |
| Gobernanza | S | BSP régimen maduro |
Por qué importa el ángulo de remesas
Filipinas recibe más de 36 mil millones de dólares en remesas de trabajadores filipinos en el exterior cada año. Un mini-programa que se abre dentro de GCash y liquida transfronteras no es una comodidad — es el tramo final más barato para dinero que ya se mueve. Los hosts cerrados más una capa de identidad de facto convierten ese tramo final en el lugar obvio para que gane un runtime universal.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de GCash, Maya y las superficies de monedero — heredando la identidad y el pago de cada host, aislado y gobernable, actualizable por aire. La estructura filipina «GCash primero» es el argumento: la identidad y la red están resueltas, los hosts cerrados, y el valor está en un runtime que los alcanza a todos sin renegociar cada muro.
La regla
El mejor suelo para mini-programas no está donde ganaron los bancos. Está donde una cartera se volvió la identidad — y en Filipinas, esa cartera es GCash.


