

Pide mango con arroz pegajoso en un carrito de Bangkok y el vendedor muestra un QR PromptPay — no una app bancaria, no una cartera, solo un código nacional ligado a su número de teléfono. Tailandia hizo lo que la mayoría de los mercados solo menciona: construyó primero la red, por mandato del banco central, y dejó que las super-apps privadas montaran encima. Ese orden es por qué el país es un suelo tan natural para mini-programas.
La oportunidad no es otra cartera. Es un programa ligero que se abre dentro de TrueMoney o LINE, ya con sesión iniciada, ya capaz de pagar vía PromptPay — y para los turistas que llegan por millones, ya listo para cruzar fronteras.
Las seis dimensiones, medidas en suelo tailandés
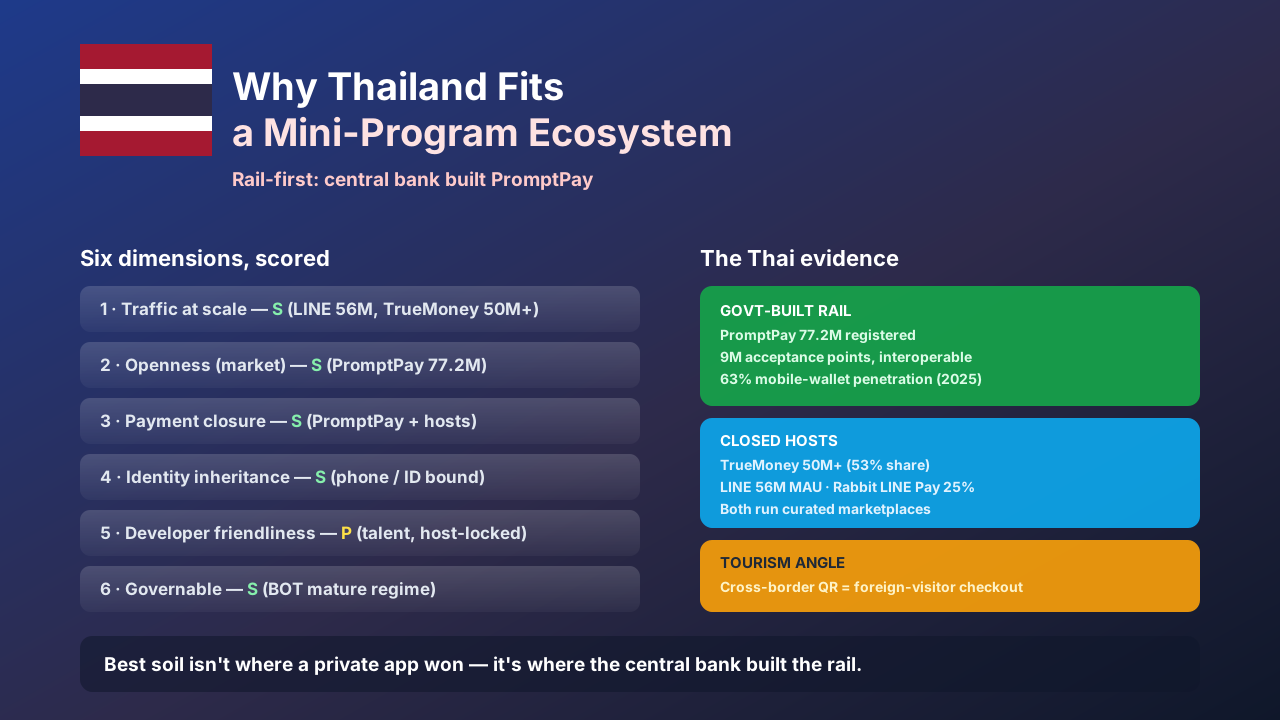
1. Tráfico a escala. LINE Tailandia lleva 56 millones de MAU, y TrueMoney sirve a más de 50 millones de registrados con 17 millones de activos. La penetración de carteras móviles llegó a 63% en 2025. Es atención diaria y habitual en dos hosts arraigados.
2. Apertura, a nivel de mercado. El Banco de Tailandia impuso PromptPay, hoy con 77,2 millones de registrados y 9 millones de puntos de aceptación, interoperable en cada banco y cartera. La red es abierta por regulación aunque las super-apps mantienen sus superficies de mini-programas curadas.
3. Cierre de pago. Un mini-programa hereda PromptPay más TrueMoney (el «Alipay de Tailandia», ~53% de cuota) o Rabbit LINE Pay (~25%, dentro de LINE). La liquidación en tiempo real y casi gratuita es lo predeterminado para el carrito callejero y la empresa.
4. Herencia de identidad. Esta es la fortaleza callada de Tailandia. PromptPay se liga directamente al número de teléfono o a la cédula nacional, así que un mini-programa abierto por un host arranca preautenticado. El login nativo del teléfono significa fricción casi nula.
5. Facilidad para desarrolladores. Gran talento de ingeniería y bajo costo, pero el ecosistema está bloqueado al host: TrueMoney y Rabbit LINE Pay corren mercados curados, no plataformas autogestionadas. La distribución ligera supera la pared de instalar una app nativa.
6. Gobernable. El Banco de Tailandia dirige un régimen maduro de dinero electrónico y facilitadores de pago, con KYC y protección al consumidor en la capa del monedero. Un runtime que aísla en sandbox y puede dar de baja encaja limpiamente.
| Dimensión | Puntuación | Evidencia en Tailandia |
|---|---|---|
| Tráfico | S | LINE 56 M MAU, TrueMoney 50 M+ |
| Apertura | S | PromptPay 77,2 M, mandato BOT |
| Pago | S | PromptPay + TrueMoney / LINE Pay |
| Identidad | S | PromptPay ligado a teléfono / cédula |
| Dev | P | Talento fuerte, bloqueado al host |
| Gobernanza | S | BOT régimen maduro |
Por qué el turismo lo hace urgente
Tailandia recibió decenas de millones de turistas al año antes de las recientes caídas, y el pago QR transfronterizo es hoy prioridad de política. Un mini-programa que se abre dentro de LINE o TrueMoney y liquida vía PromptPay no es solo comodidad doméstica — es la caja más barata para el visitante extranjero ya cableada a la red. Hosts cerrados sobre una red abierta convierten eso en el lugar obvio para que gane un runtime universal.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de TrueMoney, LINE y las superficies de monedero — heredando la identidad y el pago de cada host, aislado y gobernable, actualizable por aire. La estructura tailandesa «red primero» es el argumento: el gobierno construyó la capa interoperable, los hosts se mantuvieron cerrados, y el valor está en un runtime que los alcanza a todos sin renegociar cada muro.
La regla
El mejor suelo para mini-programas no está donde ganó una app privada. Está donde el banco central construyó la red primero — y en Tailandia, esa red es PromptPay.


