

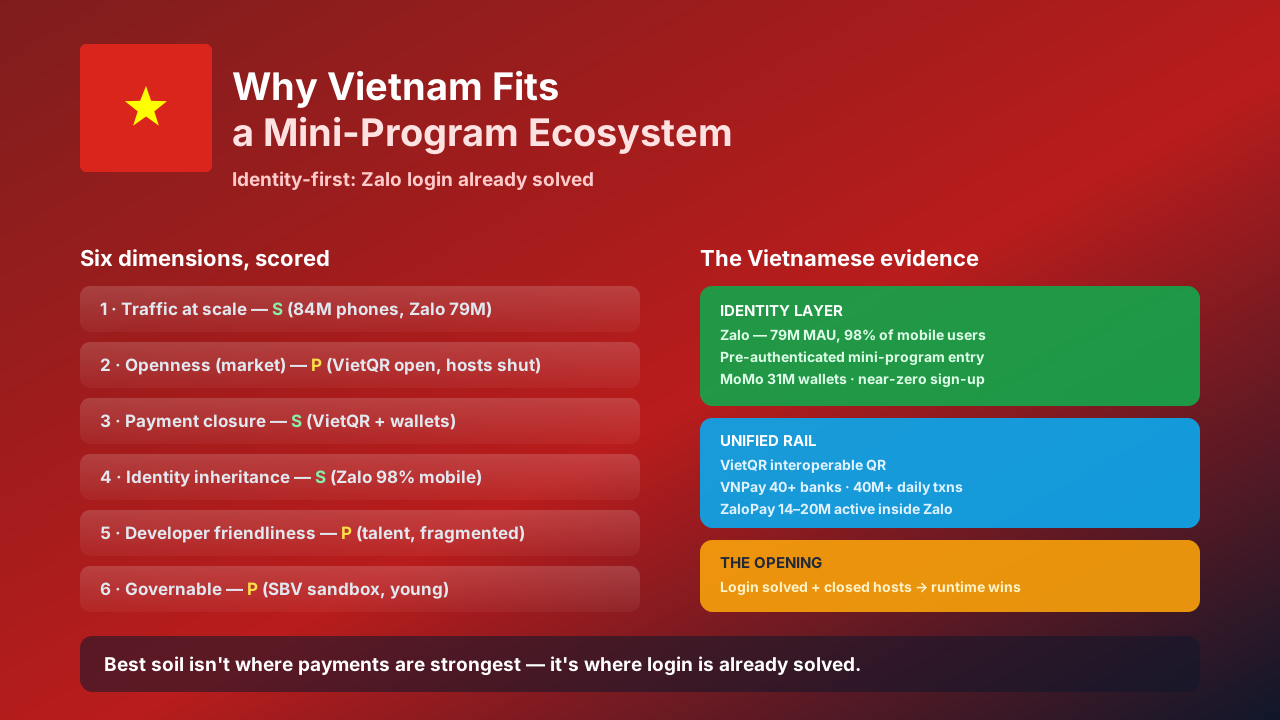
Abre Zalo en cualquier teléfono de Ciudad Ho Chi Minh y ya hiciste la parte más difícil de dar de alta a un usuario. Vietnam no construyó primero una red de pagos esperando que una identidad la siguiera. Construyó primero la identidad: Zalo, con 79 millones de usuarios mensuales — cerca del 98% de los usuarios móviles del país — sentado sobre una capa de pagos en rápida maduración. Ese orden es por qué el país es un suelo tan natural para los mini-programas.
La oportunidad no es otra app bancaria que nadie instalará. Es un programa ligero que se abre dentro de Zalo o MoMo, ya con sesión iniciada, ya capaz de pagar.
Las seis dimensiones, medidas en suelo vietnamita
1. Tráfico a escala. La penetración de smartphones es 83,2% — unos 84 millones de dispositivos — y el uso de internet ronda 77,7%. Solo Zalo lleva 79 millones de MAU; MoMo sirve a más de 31 millones de MAU en 140.000 puntos y 70 bancos. Es atención diaria y habitual, no cuentas dormidas.
2. Apertura, a nivel de mercado. VietQR forzó la interoperabilidad entre bancos y monederos, y el esquema QR nacional está activo. Pero las super-apps mantienen sus superficies de mini-programas cerradas para desarrolladores externos. La red es abierta; los hosts no.
3. Cierre de pago. Un mini-programa hereda VietQR más MoMo (31 M MAU), ZaloPay (14–20 M activos, integrado en Zalo) o VNPay (más de 40 bancos, 40 M+ transacciones diarias). La liquidación en tiempo real es la base.
4. Herencia de identidad. Esta es la fortaleza de Vietnam. Zalo cubre el 98% de los usuarios móviles, así que un mini-programa abierto dentro de Zalo arranca preautenticado. El login por número de teléfono vía el monedero dominante significa fricción casi nula — más cerca de la clase WeChat que casi cualquier mercado fuera de China.
5. Facilidad para desarrolladores. Gran talento de ingeniería y bajo costo de construcción, pero el ecosistema está fragmentado: documentación y SDK varían por host, y la fatiga de apps es real. La distribución ligera supera rogar a los usuarios que instalen otra app nativa.
6. Gobernable. El Banco Estatal de Vietnam regula las carteras electrónicas y opera un sandbox de fintech, con expectativas de localización de datos vigentes. Un runtime que aísla en sandbox y puede dar de baja encaja en ese régimen, aunque el marco es más joven que el de Indonesia o Tailandia.
| Dimensión | Puntuación | Evidencia en Vietnam |
|---|---|---|
| Tráfico | S | 84 M smartphones, Zalo 79 M MAU, MoMo 31 M |
| Apertura | P | VietQR interoperable, hosts cerrados |
| Pago | S | VietQR + MoMo/ZaloPay/VNPay |
| Identidad | S | Zalo 98% móviles, preauth |
| Dev | P | Talento fuerte, ecosistema fragmentado |
| Gobernanza | P | Sandbox SBV, marco joven |
Por qué lo «identidad primero» es la forma ganadora
La mayoría de los mercados construye pagos y luego lucha por identificar usuarios. Vietnam invirtió el orden: Zalo ya es la identidad de facto, y MoMo es el monedero de facto. Un mini-programa que hereda ambos hereda las dos cosas más difíciles de construir desde cero — y salta la pared de instalar una app nativa.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de Zalo, MoMo y las superficies de monedero — heredando la identidad y el pago de cada host, aislado y gobernable, actualizable por aire. La estructura vietnamita «identidad primero» es el argumento: el problema del login ya está resuelto, así que el valor está en un runtime que alcanza cada host sin reconstruir el onboarding cada vez.
La regla
El mejor suelo para mini-programas no está donde los pagos son más fuertes. Está donde el login ya está resuelto — y Vietnam resolvió el login primero.


