

«Me Nequi?» — Em Bogotá, rachar a conta ou pagar um táxi costuma terminar com essas duas palavras. Nequi e Daviplata viraram a carteira padrão de dezenas de milhões, mas enviar dinheiro entre elas significava atrito. Isso mudou com o Transfiya — e essa combinação é exatamente por que a Colômbia é terreno tão natural para mini-programas.
A oportunidade não é outro app bancário independente que ninguém instalará. É um programa leve que monta o rail aberto do Transfiya dentro dos hosts fechados em que os colombianos já vivem — Nequi, Daviplata, Rappi — e alcança os não bancarizados sem obrigá-los a passar pelo muro do app nativo. E é governável, porque o regulador escreve as regras, não as persegue.
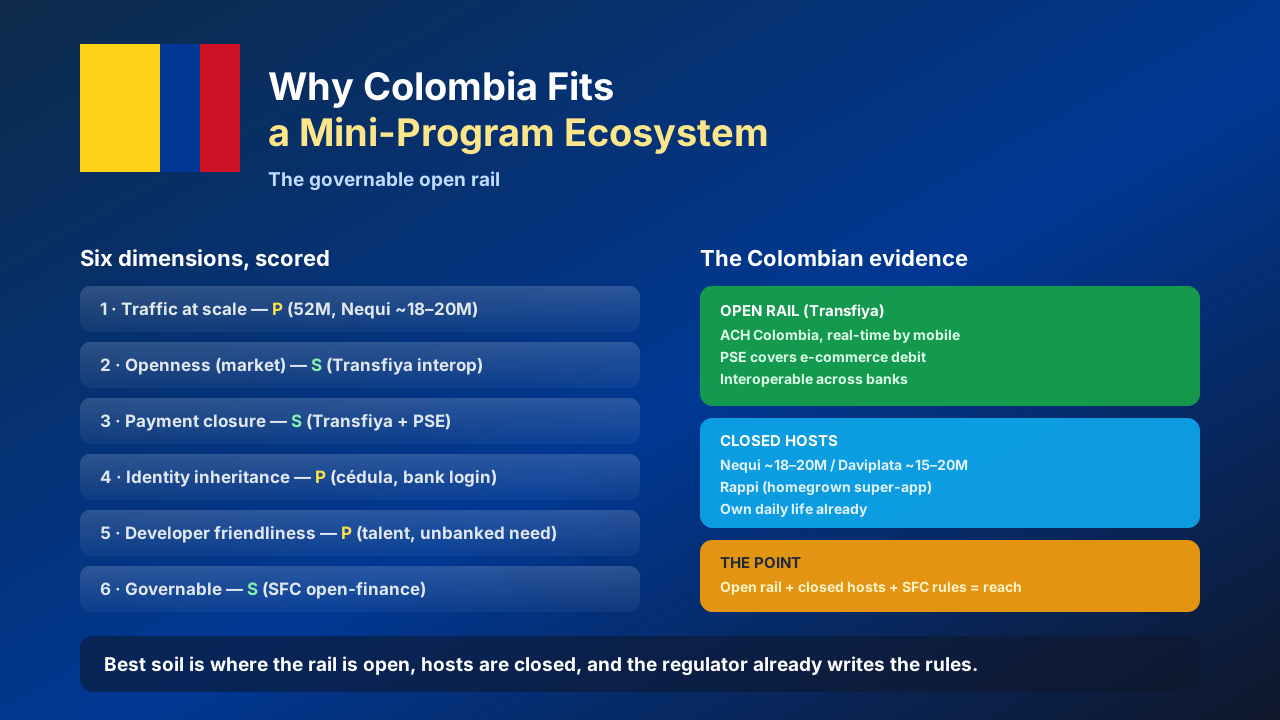
As seis dimensões, pontuadas em solo colombiano
1. Tráfego em escala. A Colômbia tem ~52 milhões de habitantes, alta penetração de smartphones e internet, e uma população jovem, urbana e digitalmente ativa. Só o Nequi reporta ~18–20 milhões de usuários; Daviplata ~15–20 milhões. Um mercado de atenção diária, ainda que menor que Brasil ou México.
2. Abertura, no nível de mercado. O Transfiya — o rail de pagamentos instantâneos interoperável operado pela ACH Colômbia — permite que qualquer carteira participante mova dinheiro em tempo real por número de celular. O PSE cobre o débito bancário online para e-commerce. O rail é genuinamente aberto e interoperável.
3. Fechamento de pagamento. Um mini-programa herda Transfiya mais PSE mais as carteiras host. A liquidação em tempo real e de baixo custo já está ativa em todo o sistema bancário.
4. Herança de identidade. Este é o elo moderado. A cédula (documento nacional) é quase universal, mas o login do mini-programa ainda depende de credenciais de carteira ou banco, não de uma entrega universal única. Funciona, mas ainda não é nível WeChat.
5. Facilidade para desenvolvedores. Uma comunidade de engenharia de língua espanhola forte, um hub fintech denso em Bogotá e Medellín, e o alto cansaço de apps entre os não bancarizados tornam a distribuição leve a escolha obviamente correta.
6. Governável. A SFC (Superintendência Financeira da Colômbia) está construindo ativamente o marco de finanças abertas, com KYC, proteção ao consumidor e até dispersão de subsídios governamentais (p. ex. via Daviplata) já em vigor. Um marco mais jovem, porém sério.
| Dimensão | Nota | Evidência colombiana |
|---|---|---|
| Tráfego | P | 52M hab., Nequi ~18–20M / Daviplata ~15–20M |
| Abertura | S | Rail interoperável Transfiya, PSE |
| Pagamento | S | Transfiya + PSE + carteiras host |
| Identidade | P | cédula, login por carteira/banco |
| Facilidade dev | P | Talento forte, necessidade não bancarizada |
| Governança | S | SFC finanças abertas, KYC, subsídios |
Por que o «rail aberto governável» é o ponto
A Colômbia combina um rail de pagamentos aberto e interoperável com um regulador que escreve deliberadamente as regras de finanças abertas antes da adoção. Os hosts fechados (Nequi, Daviplata, Rappi) já dominam o dia a dia. Um runtime universal que monta o Transfiya dentro desses hosts é o caminho mais barato para alcançar os não e sub-bancarizados — sem o muro do app nativo.
O ângulo de CrossMiniApp
CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda nas superfícies de Nequi, Daviplata e Rappi — herdando a identidade e o pagamento de cada host, sandboxeado e governável, atualizável por ar. A estrutura colombiana de rail aberto governável é o argumento: o rail é aberto, os hosts são fechados e estão prontos, e o valor está em um runtime que alcança os usuários sob um marco de regras que já existe.
A regra
O melhor terreno para mini-programas é onde o rail é aberto, os hosts são fechados e o regulador já está escrevendo as regras. A Colômbia cumpre as três.


