

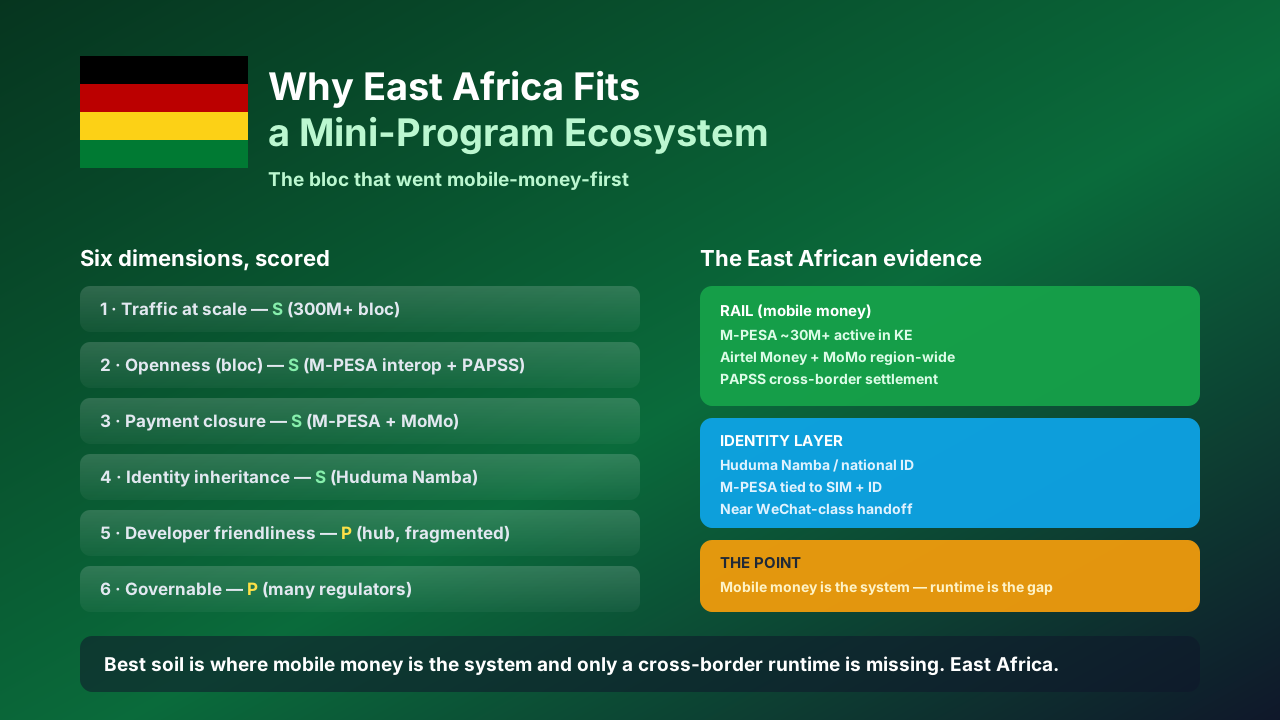
A África Oriental não esperou pelos bancos. De Nairobi a Kigali, um bloco de mais de 300 milhões de pessoas saltou direto para o dinheiro móvel —M-PESA, Airtel Money, MoMo— e nunca olhou para trás. Esse fato por si só explica por que esta região é um dos solos mais férteis do planeta para um ecossistema de mini-programas.
A oportunidade não é mais um app nacional. É um programa leve que percorre as redes de dinheiro móvel da região cruzando fronteiras, dentro das carteiras em que os africanos orientais já confiam. Onde cada país tem seu próprio host fechado, só um runtime universal consegue costurar o bloco.
As seis dimensões, pontuadas em solo africano oriental
1. Tráfego em escala. A Comunidade da África Oriental somada ao Chifre da África totaliza mais de 300 milhões de pessoas —Quênia, Tanzânia, Uganda, Ruanda, Burundi, Sudão do Sul e mais—, esmagadoramente jovens e mobile-first. Um bloco desse tamanho é um mercado de atenção único.
2. Abertura, em nível de bloco. O dinheiro móvel é a via, e é cada vez mais interoperável: a interoperabilidade M-PESA obrigatória pelo CBK no Quênia, as remessas transfronteiriças Tanzânia–Quênia, e o PAPSS (Sistema Pan-Africano de Pagamentos e Liquidação) que permite liquidação instantânea em moeda local entre bancos centrais. Aberto entre fronteiras, não apenas dentro delas.
3. Fechamento de pagamento. Um mini-programa herda o dinheiro móvel diretamente —só o M-PESA alcança ~30M+ de usuários ativos no Quênia, com agentes em cada esquina; Airtel Money e MoMo cobrem Tanzânia, Ruanda e Uganda. A liquidação em tempo real e com pouco dinheiro físico já é o padrão.
4. Herança de identidade. O número de celular é a identidade. O Huduma Namba e o documento nacional no Quênia, o registro SIM em todo o bloco, e o M-PESA vinculado a SIM + ID, dão uma transição quase ao nível WeChat sem uma nova barreira de login.
5. Facilidade para desenvolvedores. A "Silicon Savannah" de Nairobi é um hub de engenharia real, mas a região está fragmentada: dominada por Android, com menor penetração de smartphones em alguns lugares e um mosaico de frameworks nacionais. O que se precisa é justamente um runtime leve e transfronteiriço, não outro app nativo.
6. Governável. Este é o elo moderado. O bloco tem muitos reguladores (CBK, BOT, BNR) e a harmonização da EAC é real mas desigual; as regras de dados transfronteiriços ainda amadurecem. Governável, mas ainda não um único manual de regras.
| Dimensão | Pontuação | Evidência da África Oriental |
|---|---|---|
| Tráfego | S | Bloco 300M+, jovem, mobile-first |
| Abertura | S | Interop M-PESA + PAPSS |
| Pagamento | S | M-PESA ~30M+, MoMo, Airtel Money |
| Identidade | S | Huduma Namba, SIM + ID |
| Facilidade dev | P | Hub Nairobi, frameworks fragmentados |
| Governança | P | Vários reguladores, EAC desigual |
Por que "o bloco que saltou direto para o dinheiro móvel" é o ponto
A África Oriental é a única grande região do mundo onde o dinheiro móvel não é uma função: é o sistema financeiro. A liquidação transfronteiriça (PAPSS) e as remessas intra-bloco (fluxos da diáspora somali, transferências Tanzânia–Quênia) já circulam pelo telefone. A peça que falta é um runtime que atravesse os hosts nacionais fechados. Exatamente isso é o que preenche uma camada universal de mini-programas.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro das superfícies M-PESA, Airtel Money e MoMo em todo o bloco —herdando a identidade e o pagamento de cada host, em sandbox e governável, atualizável pelo ar. A estrutura "mobile-first" da África Oriental é o argumento: as vias são regionais, os usuários são alcançáveis e o valor está em um runtime que cruza fronteiras sem o muro de um app nativo.
A regra
O melhor solo é onde o dinheiro móvel já é o sistema financeiro e a única peça que falta é um runtime que atravesse fronteiras. A África Oriental é esse solo.


