

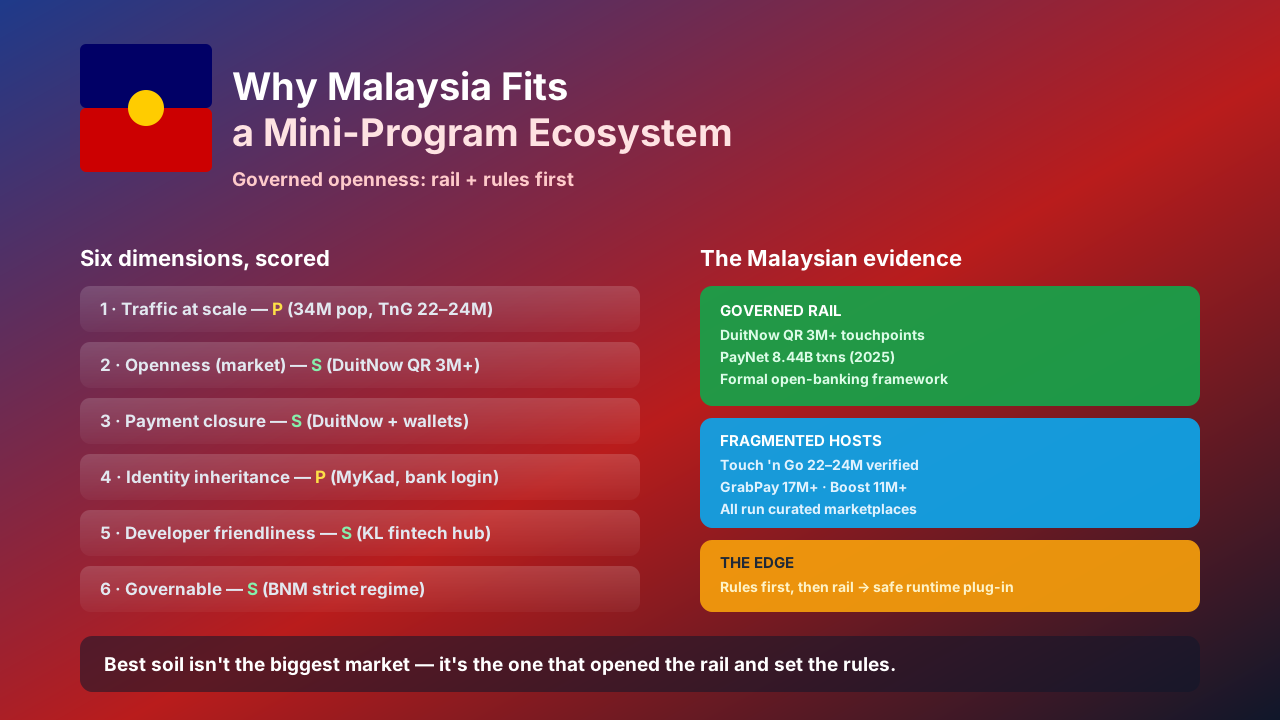
A Malásia tem um terço da população da Indonésia, mas em infraestrutura de pagamentos supera várias categorias de peso. O DuitNow — QR interoperável e rede em tempo real da PayNet — é aceito em mais de 3 milhões de pontos, e um marco de open banking permite que qualquer player licenciado se conecte. Essa é a razão pela qual o país é um solo tão natural para mini-programas: um mercado pequeno, porém próspero e de alta penetração, com uma rede construída para a interoperabilidade.
A oportunidade não é outra carteira. É um programa leve que se abre dentro do Touch 'n Go ou do GrabPay, já conectado, já capaz de pagar via DuitNow — e governado com rigor suficiente para um runtime universal se conectar com segurança.
As seis dimensões, medidas em solo malásio
1. Tráfego em escala. A população ronda 34 milhões, mas a penetração de smartphones e internet está entre as mais altas da região. O Touch 'n Go eWallet atende 22–24 milhões de usuários verificados (usado por 78% dos usuários de carteira), o GrabPay 17 milhões e o Boost 11 milhões. Menos cabeça, alta intensidade.
2. Abertura, no nível do mercado. O DuitNow QR da PayNet é interoperável em cada banco e carteira, e a Malásia roda um marco formal de open banking. A rede é aberta por design e por regulador — embora as super-apps mantenham suas superfícies de mini-programas curadas.
3. Fechamento de pagamento. Um mini-programa herda o DuitNow mais o Touch 'n Go, GrabPay ou Boost — todos em tempo real e quase gratuitos. A PayNet liquidou 8,44 bilhões de transações em 2025, então o volume já está em escala.
4. Herança de identidade. Este é o elo moderado. O MyKad existe como carteira nacional, mas o login do mini-programa ainda depende de credenciais bancárias ou de carteira, não de uma entrega universal única. Funciona, ainda não é classe WeChat.
5. Facilidade para desenvolvedores. Kuala Lumpur é um centro fintech genuíno com grande talento de engenharia de língua inglesa e uma cultura madura de APIs de open banking. As construções são baratas e bem suportadas — o ambiente mais amigável do grupo do sudeste asiático.
6. Governável. O Bank Negara Malaysia dirige um dos regimes de dinero eletrônico e open banking mais rigorosos e previsíveis da região, com KYC, licenças e regras de dados aplicadas rigorosamente. Um runtime que isola em sandbox e pode derrubar maus atores se encaixa limpamente.
| Dimensão | Nota | Evidência na Malásia |
|---|---|---|
| Tráfego | P | 34 M hab., TnG 22–24 M, GrabPay 17 M |
| Abertura | S | DuitNow QR 3M+, open banking |
| Pagamento | S | DuitNow + TnG / GrabPay / Boost |
| Identidade | P | MyKad existe, login banco/carteira |
| Dev | S | Hub KL, APIs open banking |
| Governança | S | BNM rigoroso, previsível |
Por que a abertura governada é a borda
A maioria dos mercados abre a rede e espera que a governança siga. A Malásia fez o contrário: o Bank Negara fixou regras rigorosas primeiro, depois abriu a rede via PayNet. Para um runtime universal, essa ordem é ouro — você se conecta a um sistema que já sabe isolar em sandbox, licenciar e derrubar maus atores.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro do Touch 'n Go, do GrabPay e das superfícies de carteira — herdando a identidade e o pagamento de cada host, isolado e governável, atualizável pelo ar. A estrutura malásia «abertura governada» é o argumento: a rede é interoperável e o regulador está pronto, então o valor está no runtime que alcança cada host sem renegociar cada muro.
A regra
O melhor solo para mini-programas não é o maior mercado. É aquele que abriu a rede e fixou as regras primeiro — e a Malásia fez ambas.


