

Pergunte a um vendedor de rua na CDMX como recebe e a resposta costuma ser um QR colado no balcão — aberto do telefone, liquidado via SPEI, sem agência bancária. O México é a oportunidade dos não bancarizados: quase metade da população não tem conta tradicional, mas as redes para atendê-los já existem. Essa é a razão pela qual o país é um solo tão natural para mini-programas — as pessoas que mais precisam de acesso leve são exatamente as que o muro de instalar um app nativo exclui.
A oportunidade não é outro app bancário que ninguém baixará. É um programa leve que se abre dentro do Mercado Pago ou de um app de mensagens, já capaz de pagar via SPEI — e alcança os não bancarizados sem obrigá-los a um labirinto de abertura.
As seis dimensões, medidas em solo mexicano
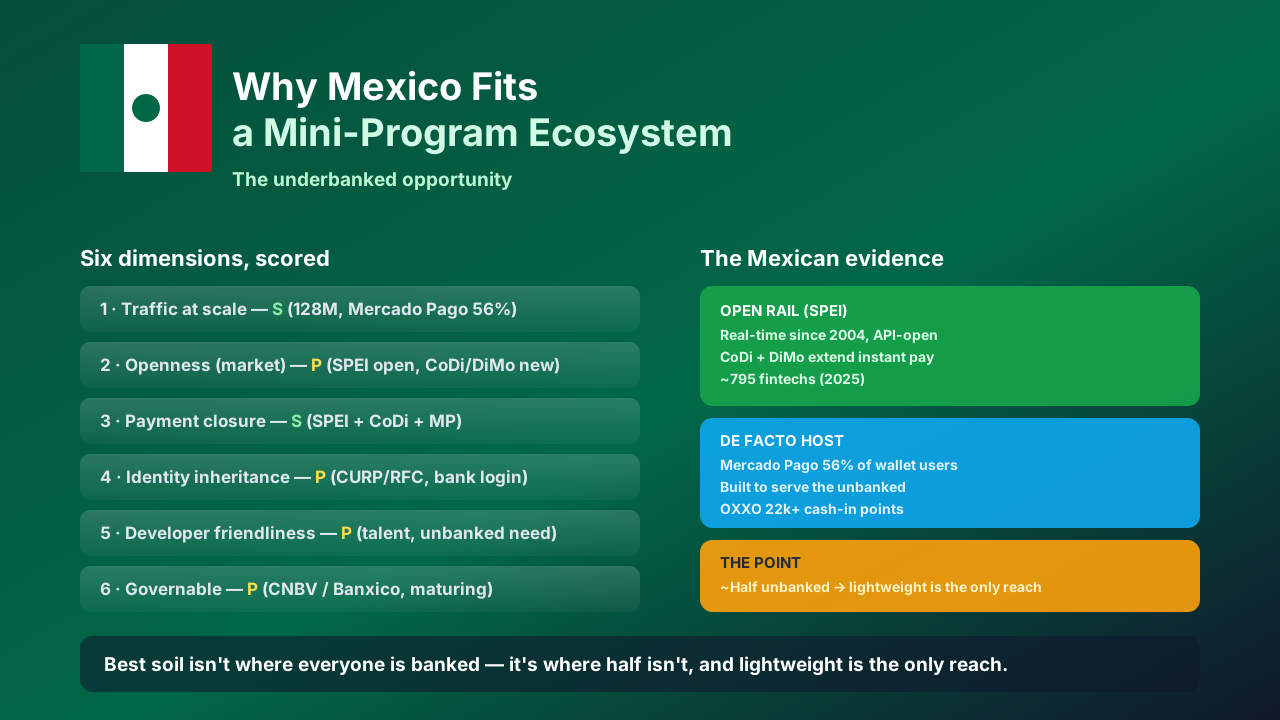
1. Tráfego em escala. O México tem 128 milhões de pessoas, uma idade mediana jovem e alta penetração de smartphones. Só o Mercado Pago alcança 56% dos usuários de carteira e foi construído para atender os não bancarizados. É um mercado grande, de atenção diária.
2. Abertura, no nível do mercado. O SPEI, a rede em tempo real do Banco do México, é aberta por API desde 2004, e o CoDi mais o novo esquema DiMo estendem o pagamento instantâneo e interoperável. A rede é aberta em princípio — embora a adoção por players pequenos siga amadurecendo.
3. Fechamento de pagamento. Um mini-programa herda o SPEI mais CoDi e Mercado Pago, todos em tempo real e de baixo custo. Com cerca de 795 fintechs em 2025, a tubulação de liquidação já está amplamente disponível.
4. Herança de identidade. Este é o elo moderado. CURP e RFC existem como identificadores nacionais, mas o login do mini-programa ainda depende de credenciais de carteira ou banco, não de uma entrega universal única. Funciona, ainda não é classe WeChat.
5. Facilidade para desenvolvedores. Uma forte comunidade de engenharia de língua hispana e um denso ecossistema fintech tornam as construções baratas. A fadiga de apps e a baixa tolerância a instalar nativas entre os não bancarizados fazem da distribuição leve a decisão obviamente correta.
6. Governável. CNBV e Banco do México regulam o dinheiro eletrônico e os pagos instantâneos, com KYC e proteção ao consumidor aplicados — um marco mais jovem, porém de maturação rápida.
| Dimensão | Nota | Evidência no México |
|---|---|---|
| Tráfego | S | 128 M hab., Mercado Pago 56% carteira |
| Abertura | P | SPEI API aberta, CoDi/DiMo emergem |
| Pagamento | S | SPEI + CoDi + Mercado Pago |
| Identidade | P | CURP/RFC, login carteira/banco |
| Dev | P | Talento forte, necessidade não bancarizada |
| Governança | P | CNBV / Banxico, amadurecendo |
Por que o ângulo não bancarizado é o ponto inteiro
Quase metade dos mexicanos não tem conta bancária tradicional. Um mini-programa que se abre dentro de uma carteira que já usam e liquida via SPEI é o caminho mais barato para a inclusão financeira — sem agência, sem instalar app nativo, sem labirinto de abertura. Hosts fechados mais uma rede aberta tornam isso o lugar óbvio para um runtime universal vencer.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro do Mercado Pago e das superfícies de carteira — herdando a identidade e o pagamento de cada host, isolado e governável, atualizável pelo ar. A estrutura mexicana de «não bancarizados» é o argumento: a rede está aberta, a gente está pronta, e o valor está no runtime que os alcança sem o muro do app nativo.
A regra
O melhor solo para mini-programas não é onde todos já estão bancarizados. É onde metade do mercado não está — e um programa leve é o único que os alcançará.


