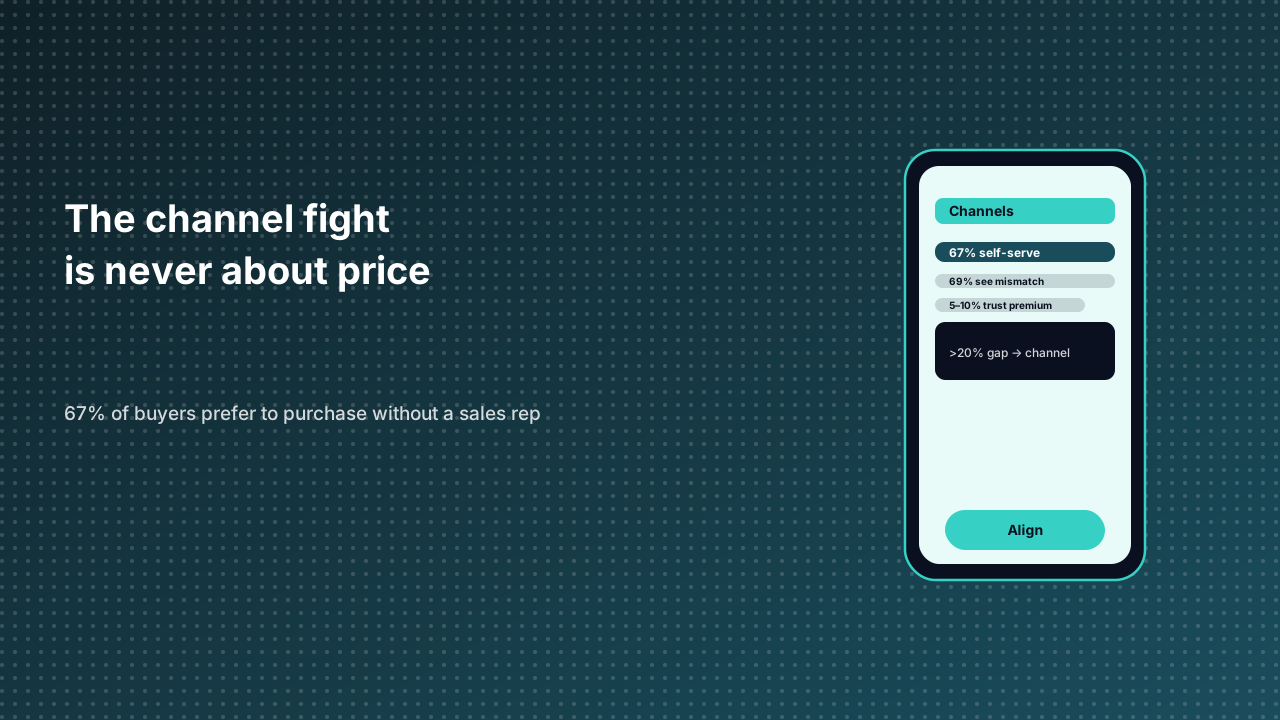
Uma marca baixa o seu preço direto para minar um distribuidor, o distribuidor responde com novo corte e ambas as partes declaram o canal partido. O preço é a camada visível do conflito de canais, mas os dados dizem que raramente é a causa. A sondagem da Gartner do outono de 2025 junto de 646 compradores concluiu que 67 por cento dos compradores B2B preferem um percurso de compra sem a intervenção de um representante de vendas. A disputa incide sobre quem detém a relação, não sobre quem apresenta o número mais baixo.
Um segundo inquérito da Gartner, do outono de 2024 com 632 compradores, verificou que 69 por cento notam quando o sítio web de um fornecedor diz uma coisa e o seu representante diz outra. Isso é um problema de coerência, não de preços. A Forrester acrescentou em 2024 que 40 por cento dos compradores B2B tendem a comprar diretamente à marca, o que entra em tensão com a rede de distribuição da qual essa marca depende. Uma análise da California Management Review de 2025 enumera as consequências: confusão do cliente, compras adiadas, queda do volume e prejuízo para a reputação da marca.
Os parceiros de canal sentem a mesma pressão do seu lado. O estudo State of the Channel 2025 ASEAN da GTIA, com 125 respondentes, colocou os mercados online como principal concorrente para 47 por cento dos parceiros e os vendedores diretos para 45 por cento. Quando os parceiros trocam de fornecedor, 54 por cento citam a procura de margens mais altas e 42 por cento o acesso a novos mercados. É revelador que o preço por si só não figure entre os motivos principais: o que os parceiros querem é margem para ganhar e território onde crescer.
Quando a via rival é um mercado ou um catálogo pertencente à marca, o velho recurso dos acordos territoriais perde força. Não é possível conceder a um distribuidor uma região que um catálogo de superapp alcança instantaneamente. O achado da GTIA de que 47 por cento dos parceiros nomeiam os mercados online como o seu principal rival é o sinal mais claro de que o campo de batalha passou da geografia para a interface. Quem controla a superfície onde a compra se conclui controla a relação, independentemente de quem fixou o preço.
As pressões em conflito alinham-se assim:
| Sinal | Achado de 2025 | O que significa na prática |
|---|---|---|
| Compradores que evitam o representante | 67 por cento | o vendedor deixou de ser a porta obrigatória |
| Compradores que detetam divergência site versus vendedor | 69 por cento | a incoerência custa confiança |
| Parceiros que apontam mercados online como rival | 47 por cento | o catálogo do host é agora um concorrente |
| Parceiros que mudam por margem maior | 54 por cento | a economia vence a lealdade |
| Parceiros que mudam por novos mercados | 42 por cento | o alcance importa mais que o desconto |
O impulso natural seria impor um preço único em todos os canais e declarar o conflito resolvido. É precisamente o movimento que falha. Os dados do segundo semestre de 2025 da Magpie sobre condimentos na Indonésia mostram que os consumidores aceitam um prémio de 5 a 10 por cento nas lojas oficiais, mas passam em massa aos distribuidores assim que a diferença ultrapassa 20 por cento. Um piso de preço rígido não elimina o distribuidor; empurra a transação para a sombra. O pico de GMV do trimestre nessa categoria atingiu 228,6 mil milhões de rupias em dezembro, um lembrete de que a procura é sazonal e sensível ao preço ao mesmo tempo.
O apoio, e não o preço, é o que afasta verdadeiramente os compradores. O inquérito da Informa TechTarget de 2025 junto de 59 consultores técnicos identificou o mau apoio como o motivo mais frequente de troca de fornecedor. Um catálogo que subcotiza os seus próprios parceiros no preço mas não consegue resolver uma incidência de serviço está a resolver apenas a metade correta do problema. A vantagem duradoura pertence ao host que consegue apoio coerente, informação idêntica em todas as superfícies e papéis explícitos.
Para um host que gere um catálogo de mini programas, a resolução é arquitetural. O ambiente de execução pode dar a cada canal um perímetro definido —quais os serviços que um distribuidor pode colocar, que informação é sindicada e onde a liquidação acontece— para que a loja oficial e o catálogo do parceiro não se contradigam silenciosamente. A Cross Mini App fornece essa superfície partilhada, permitindo que o mesmo serviço apareça por várias vias enquanto o registo do cliente e o percurso de apoio permanecem consistentes.
O teste prático não é saber se os preços coincidem. É saber se um comprador que se desloca entre o catálogo do host, a loja oficial e um distribuidor vê os mesmos factos e o mesmo nível de ajuda. Onde isso se mantém firme, a disputa pelo canal transforma-se numa divisão de trabalho. Onde diverge, nenhum calendário de descontos reparará o dano.
Fontes
- Conflito de canais em vendas online — por que razão a disputa raramente é só sobre preço.
- State of the Channel 2025 ASEAN — rivais dos parceiros e motivos para trocar de fornecedor.
- Deteção e resolução de conflitos de canal — consequências do atrito de canais por resolver.
- Os vendedores de canal têm um problema de gestão de contas — a qualidade do apoio como motor de mudança.
- O paradoxo da época alta — prémios de preço e picos de GMV em condimentos na Indonésia.