Os quatro mercados, e as duas perguntas
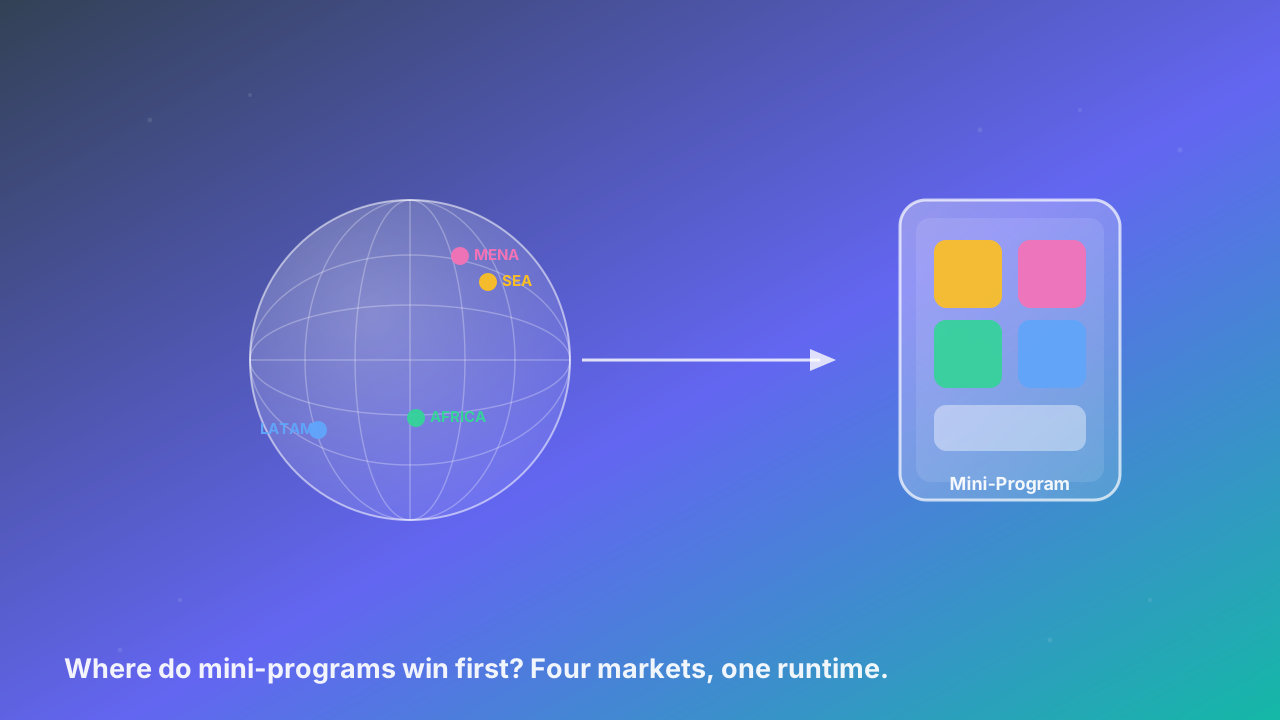
A tese do Cross Mini App é simples: um runtime universal mais um catálogo aberto levam conteúdo de mini-programas já validado aos apps no exterior onde os usuários já vivem. Mas 'o exterior' não é um só mercado. O padrão vence primeiro onde o telefone já é o banco, o shopping e a janela do governo - e onde um app de tela inicial que você constrói do zero não consegue comprar a superfície de que precisa.
Quatro regiões encaixam nessa descrição hoje: Sudeste Asiático, Oriente Médio e Norte da África, África subsaariana e América Latina. Cada uma tem um mercado de apps próspero no sentido que importa - não uma loja de apps saturada, mas uma super app, carteira ou mensageiro diário que possui o relacionamento com o usuário. Tratamos a Índia e EUA-UE como contraexemplos ao final, porque a mesma jogada não se traslada limpamente para lá.
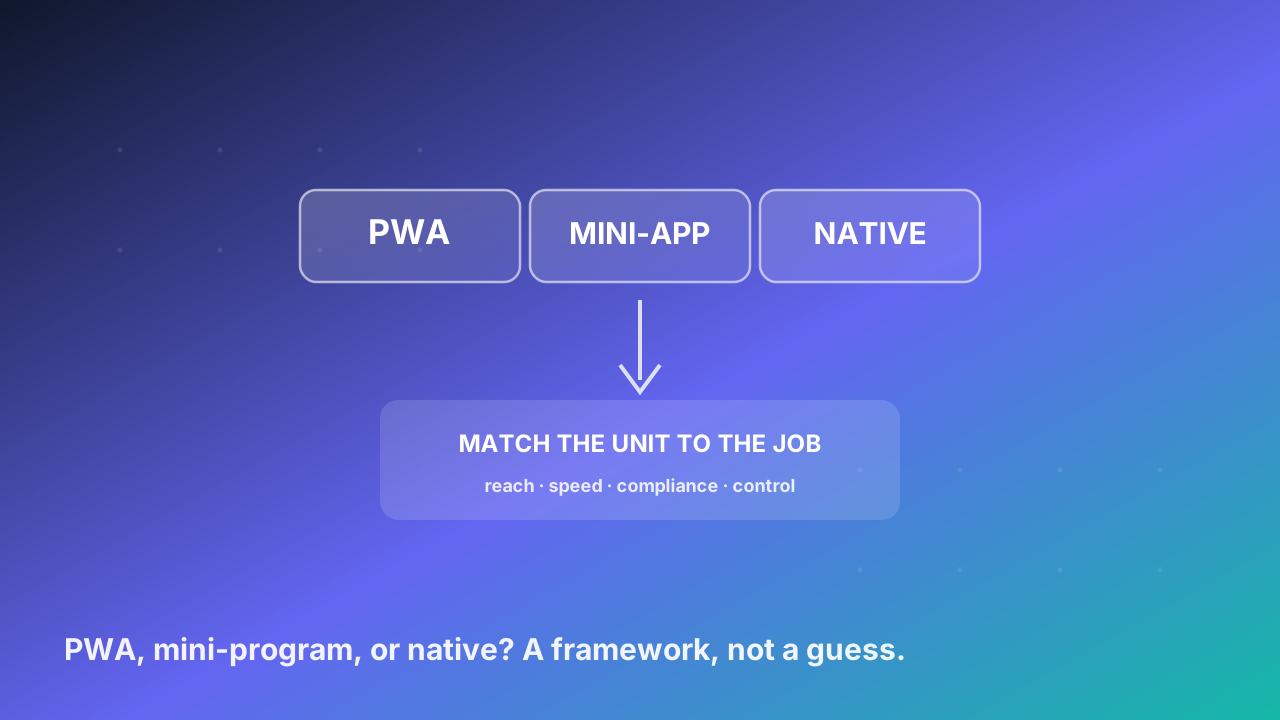
Antes da divisão regional, fixe as duas decisões que cada time enfrenta:
- Mini-programa ou app independente? Construa como um programa governado dentro de um host quando distribuição, confiança e aquisição são mais baratas de tomar emprestadas do que de conquistar. Construa um app autônomo quando você é uma marca destino, precisa de integração profunda com o SO, ou opera onde nenhum host domina.
- Mini-programa ou H5 ou PWA de partida a frio? Construa um mini-programa quando pagamento e identidade devem liquidar em contexto e o host é a fonte de confiança. Construa uma página H5 ou uma PWA quando precisa de alcance universal e detectável com zero dependência de plataforma, ou velocidade tipo app com offline sobre uma propriedade web existente.
Um mercado vai ao topo da sua lista quando ambas as respostas apontam para o mesmo lado: nem app, nem página web nua - um programa hospedado.
Por que estes quatro, especificamente
Estas regiões compartilham uma forma estrutural que EUA e Europa ocidental não têm:
- Um host possui a superfície diária. Grab, Gojek, GCash, MoMo, carteiras regionais, M-Pesa, OPay, WhatsApp, Mercado Pago e Nubank são abertos mais que o navegador. Seu serviço aparece onde o usuário já está.
- A confiança é tomada emprestada, não construída. Pagamentos, empréstimos e serviços governamentais precisam de uma entidade regulada que responda por você. Um host com dezenas de milhões de usuários é esse aval; um ícone novo não.
- Adquirir usuários por conta própria é caro. Instalar custa dinheiro, o armazenamento é escasso e os dados são medidos. Um programa alcançado por um host leva instalação e armazenamento zero.
- Mas a camada de hosts está fragmentada. Ao contrário do WeChat único da China, esses mercados têm uma constelação de hosts paralelos - logins, carteiras e ciclos de revisão diferentes. Isso é exatamente por que um runtime universal, não uma reconstrução por host, vence.
O resto deste guia transforma isso em uma decisão de veículo por mercado.
Sudeste Asiático: embutido na super app
A superfície diária é uma super app ou uma carteira. Grab e Gojek cobrem viagens, comida e serviços hiperlocais em toda a região; GCash e MoMo são bancos de fato nas Filipinas e no Vietnã; GoPay, OVO e DANA se apoiam no comércio.
Modelos prioritários como mini-programas, não apps:
- Pedidos a comércios e reservas hiperlocais dentro de Grab ou Gojek - um salão, um mecânico, um re-pedido de restaurante cavalga a logística e o pagamento do host.
- Pagamento de contas, recarga de saldo e microempréstimos dentro de GCash ou MoMo - impulsionados por confiança e frequência, não por destino.
- Serviços governamentais e de utilidade via o host, onde a carteira é a única porta digital formal para a maioria.
Veículo: mini-programa dentro do host dominante. Um app autônomo não consegue comprar a superfície do Grab nem seu custo de aquisição quase zero.
Oriente Médio e Norte da África: viagens, varejo e a carteira
O MENA é o menos coberto dos quatro, e o mais subestimado. Careem e Talabat operam super apps regionais em viagens, comida e pagamentos; a Noon ancora o e-commerce; e uma camada de carteiras bancárias e de telecom (STC Pay, Etisalat e outras) carrega as transferências diárias. Os serviços digitais de governo se consolidam em apps e carteiras nacionais.
Modelos prioritários:
- Adyacências de viagens e delivery - combustível, estacionamento, pedágio e encomendas construídos em torno da jornada de Careem ou Talabat.
- Finanças lideradas pela carteira - pagamento de contas, remessas e microempréstimos dentro da carteira regional em vez de um app financeiro separado.
- Serviços governamentais e de varejo - utilidades, recarga de telecom e checkout de comércio onde o host já é a porta.
Veículo: mini-programa dentro da super app ou carteira regional. A confiança e o alcance chegam em uma unidade auditada.
África subsaariana: o nativo do dinheiro móvel
A África pulou de uma vez a era do desktop e a era do cartão. O M-Pesa no Quênia e no Leste da África, OPay e PalmPay na Nigéria e no Oeste da África, e uma extensão de carteiras de operadora fazem do telefone o sistema financeiro. A distribuição corre por agentes e USSD tanto quanto por smartphones, mas os mini-programas de smartphone cavalgam os mesmos rails.
Modelos prioritários:
- Recarga de saldo e contas, pagamento assistido por agente dentro da carteira de dinheiro móvel.
- Microempréstimos e microsseguros - a identidade e a carteira do host fazem a subscrição e a liquidação que uma página web a frio não pode.
- Pagamentos a comércios e de utilidade onde a carteira é o rail de liquidação.
Veículo: mini-programa dentro do host de dinheiro móvel. Um app autônomo parte de confiança zero e perde a conversão no pagamento.
América Latina: encontre o usuário dentro do WhatsApp e do PIX
A América Latina inverte a história da super app: a superfície diária é o mensageiro. O WhatsApp alcança 85-95 por cento dos smartphones no Brasil; o pagamento instantâneo PIX do banco central do Brasil toca mais de 90 por cento dos adultos; Mercado Pago e Nubank operam fintech em escala continental. Os hosts são paralelos, não unificados.
Modelos prioritários:
- Comércio conversacional - catálogo, pedido e pagamento sem sair do chat do WhatsApp.
- Checkout nativo do PIX - liquida dentro da conversa ou da carteira, não via redirecionamento a gateway.
- Redes de group-buy e revendedores, microempréstimos e microsseguros sobre a identidade do Mercado Pago ou Nubank.
Veículo: mini-programa dentro do WhatsApp, Mercado Pago ou Nubank. Uma página H5 a frio ou uma instalação de app nova não ganha o momento dentro do chat.
A tabela mestra de veículo
| Mercado | Host dominante | Modelos prioritários | Veículo preferido |
|---|---|---|---|
| Sudeste Asiático | Grab, Gojek, GCash, MoMo | Pedidos a comércios, recargas, microempréstimos | Mini-programa no host |
| MENA | Careem, Talabat, carteiras regionais, Noon | Adyacências de viagens, finanças de carteira, gov/varejo | Mini-programa no host |
| África subsaariana | M-Pesa, OPay, PalmPay | Recargas, pagamento por agente, microempréstimo/seguro | Mini-programa no host |
| América Latina | WhatsApp, Mercado Pago, Nubank, PIX | Comércio conversacional, pagamento PIX, group-buy | Mini-programa no host |
Em cada linha, o app independente e o H5 ou PWA de partida a frio perdem o mesmo: a superfície, a confiança e o rail de pagamento do host. Use o app quando você é uma marca destino; use H5 ou PWA para o link de web aberta e a leitura offline.
Onde a jogada não se traslada
A Índia e EUA-UE provam a regra por exceção. A Índia tem UPI e pagamentos digitais massivos, mas também uma cultura dominante de app independente e Play Store, normas de dados sensíveis ao preço, e fortes super apps domésticas que já enchem a prateleira - assim um programa hospedado novo compete mais duro pela atenção. EUA e Europa ocidental por padrão um app de tela inicial ou uma propriedade web forte: os rails de cartão são universais, a confiança se ganha por marca e revisão de loja, e nenhum mensageiro ou carteira única possui a superfície diária. Nesses mercados o app independente ou um H5 ou PWA bem feito costuma seguir sendo o veículo inicial correto. Leia os quatro mercados acima como a cunha, não como todo o mapa.
Onde o Cross Mini App se encaixa
O Cross Mini App é o runtime universal e o catálogo aberto do modelo de programa hospedado. Os hosts deste guia - Grab, MoMo, Careem, M-Pesa, OPay, WhatsApp, Mercado Pago, Nubank - cada um fala seu próprio formato. Construa um mini-programa uma vez contra uma superfície de API padrão e solte-o em qualquer host confiável em vez de reescrever por plataforma. Programas pré-conformes, sandboxed e localizados herdam a identidade, o pagamento e a superfície diária do host, sem instalar. Para estes quatro mercados, essa é a unidade que realmente alcança o próximo bilhão de usuários: construído uma vez, embutido onde seu host já está.