

De poucos em poucos meses outro time anuncia que levará os mini-programas a um novo mercado, geralmente após se apaixonar pela frase — sem instalar um app. Envolvem código web numa camada e esperam conquistar o planeta. A maioria perde dinheiro.
A razão não é a tecnologia. É o terreno. Em algumas regiões um mini-programa é um atalho real contra o imposto das lojas de apps e o início a frio. Em outras, empurrá-lo é queimar dinheiro num canal de distribuição que ninguém pediu. A diferença não é de engenharia: é se as condições locais deixam uma superfície leve e hospedada no host realmente vencer.
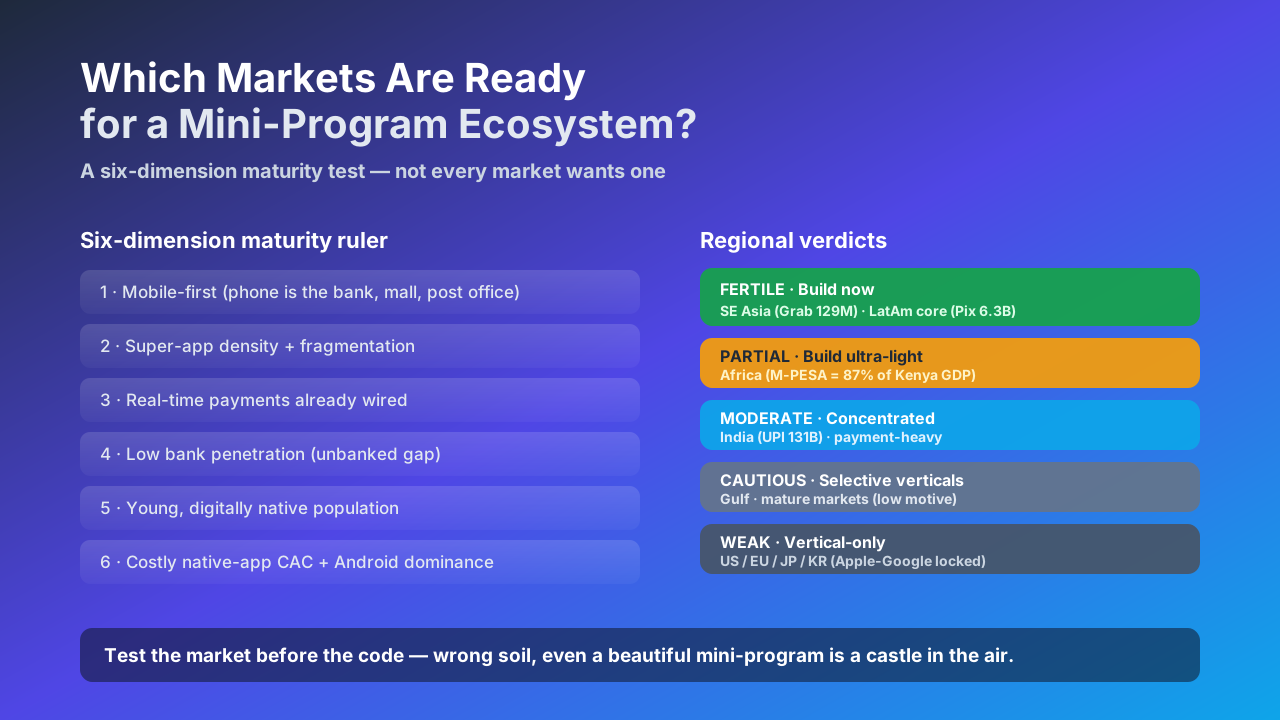
Então, antes de escrever código, faça um teste de maturidade. Seis dimensões decidem se um mercado está pronto para um ecossistema de mini-programas.
1. Móvel primeiro, não só móvel. Os melhores mercados pularam a era do desktop. O telefone é o banco, o shopping e os correios. Se as pessoas ainda usam notebooks para o que importa, o mini-programa não tem vantagem.
2. Densidade de super-apps mais fragmentação. Quantos mais hosts dominantes disputam o mesmo usuário — Grab, Gojek, LINE, GCash, Telegram, uma carteira nacional — mais o comerciante precisa de um runtime único que rode dentro de todos, em vez de reconstruir para cada um.
3. Pagamentos em tempo real já cabeados. Um mini-programa que não herda a rede de pagamentos do host é só uma página web. Esquemas QR, transferências instantâneas e carteiras já precisam ser normais.
4. Baixa penetração bancária. Onde grande parte dos adultos não tem banco ou é mal atendida, um app financeiro nativo nunca os alcançou — e é exatamente aí que uma superfície governada e hospedada no host preenche a lacuna.
5. População jovem e nativa digital. Uma mediana de idade na casa dos vinte e uma geração que aprendeu a tocar antes de digitar é a demografia onde serviços leves se espalham compartilhando, não com anúncios de instalação.
6. Aquisição de apps nativas cara e domínio de Android. Quando comprar um usuário custa dinheiro de verdade e a maioria dos dispositivos é Android, a economia de mais um app independente desaba — e o caso do mini-programa se fortalece.
Aqui está o teste de maturidade pontuado por região.
| Região | Veredito | Mercados | Por que importa | Momento |
|---|---|---|---|---|
| Sudeste asiático | Fértil | Indonésia, Vietnã, Filipinas, Tailândia, Malásia | Grab 129M de usuários anuais em 8 países; pagamentos digitais $1.3B em 2025 (+31%); QRIS 320M transações; PromptPay usado por 94% dos adultos por mês na Tailândia; GCash 92M; smartphone >80%; idade mediana 30.9; ~30% sem banco | Construir já |
| Núcleo da América Latina | Fértil | Brasil, México, Colômbia | Pix 6.3B transações em 2025; Nubank 130M; Mercado Pago 162M; WhatsApp em 95% dos celulares brasileiros; smartphone ~83%; 100M+ sem banco; Colômbia lidera o gasto em social commerce | Construir já |
| África | Parcial | Quênia, Nigéria, África oriental | M-PESA movimenta volume igual a 87% do PIB do Quênia; penetração de carteira >70% em adultos; mas smartphone só ~54% (Etiópia 15%); celulares básicos e agentes POS ainda dominam | Ultra-leve, progressivo |
| Índia / Sul da Ásia | Moderado | Índia | UPI 131B transações; 420M usuários de carteira; mas a camada de pagamentos é tão dominante e a de conteúdo tão fraca que um runtime raramente serve para tudo | Moderado, muito concentrado |
| Golfo (Oriente Médio) | Cauteloso | Arábia Saudita, Emirados | stc pay na Arábia Saudita, banca quase universal nos Emirados, baixa população sem banco — apps nativas bastam salvo nichos de governo e turismo | Só verticais seletos |
| Mercados maduros | Fraco | EUA, UE, Japão, Coreia | Distribuição trancada por Apple e Google, web e nativo já maduros, regulação rígida — motivação baixa salvo verticais como a carteira de identidade digital da UE | Baixa, só vertical |
Dois fatos atravessam o ruído. No Quênia, o M-PESA movimenta volume igual a 87% do PIB: o telefone lá é o banco, sem exceções. A Colômbia lidera o gasto em social commerce do mundo e, ainda assim, quase um quarto da população está offline. O terreno não é conectividade; é relevância. Um mercado pode ser hiper-social e, ainda assim, não estar pronto na estrutura.
A Cross Mini App encaixa melhor no primeiro nível: regiões com tráfego, pagamentos e hosts fragmentados, mas sem um runtime aberto compartilhado. Runtime universal mais catálogo aberto significa construir uma vez e rodar dentro de Grab, Gojek, LINE, GCash e Telegram — herdando identidade e pagamento, em sandbox e governável, atualizável pelo ar. Aprofunde no Sudeste asiático e no núcleo da América Latina antes de se espalhar.
A regra de ferro: teste o mercado antes de escrever o código. Se o terreno estiver errado, por belo que seja o mini-programa, é um castelo no ar.


