Os trilhos estão prontos; falta a superfície
Em 2026 as stablecoins deixaram de ser uma curiosidade cripto para se tornar infraestrutura de pagamentos. A GENIUS Act dos EUA (Lei Pública 119-27, sancionada em 18 de julho de 2025) criou um marco federal para stablecoins de pagamento —reservas 1:1, divulgação mensal, obrigações AML— e o regime MiCA da UE atingiu plena aplicação em todos os Estados-membros em meados de 2026. Com as duas maiores jurisdições ocidentais regulando em vez de proibir, a camada do dinheiro finalmente tem respaldo de conformidade.
Os números mostram um trilho que já transporta volume real. A Citi Treasury Services estimou 2,4 trilhões de dólares em liquidação B2B com stablecoins em 2025 e espera que dobre em 2026. Em volume real ajustado, as stablecoins já movimentam 5–7 trilhões anualizados, comparável ao sistema SWIFT de pagamentos transfronteiriços. Na América Latina, 71% das empresas já usam stablecoins para pagamentos transfronteiriços, e as transferências de varejo abaixo de 10 mil USD cresceram 78% ano a ano. A oferta total de stablecoins rondava 310 bilhões de dólares em meados de 2026.
Dinheiro que se move e uma tela que não o mostra
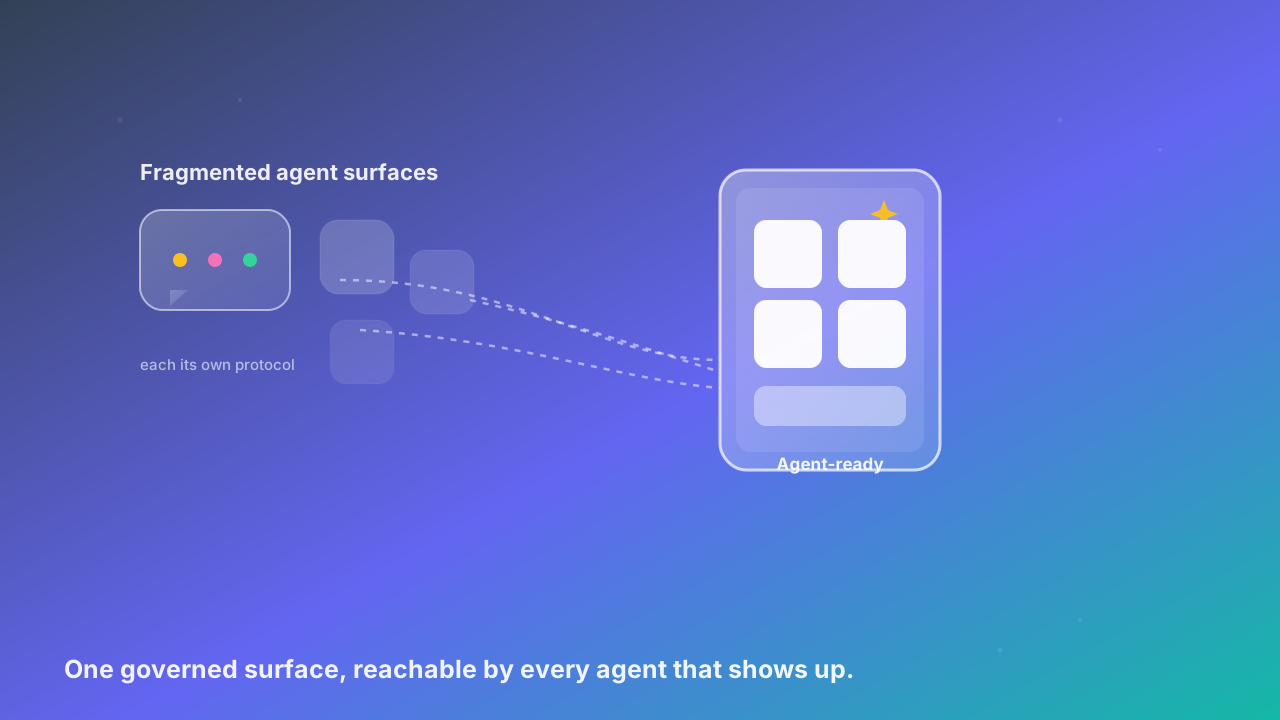
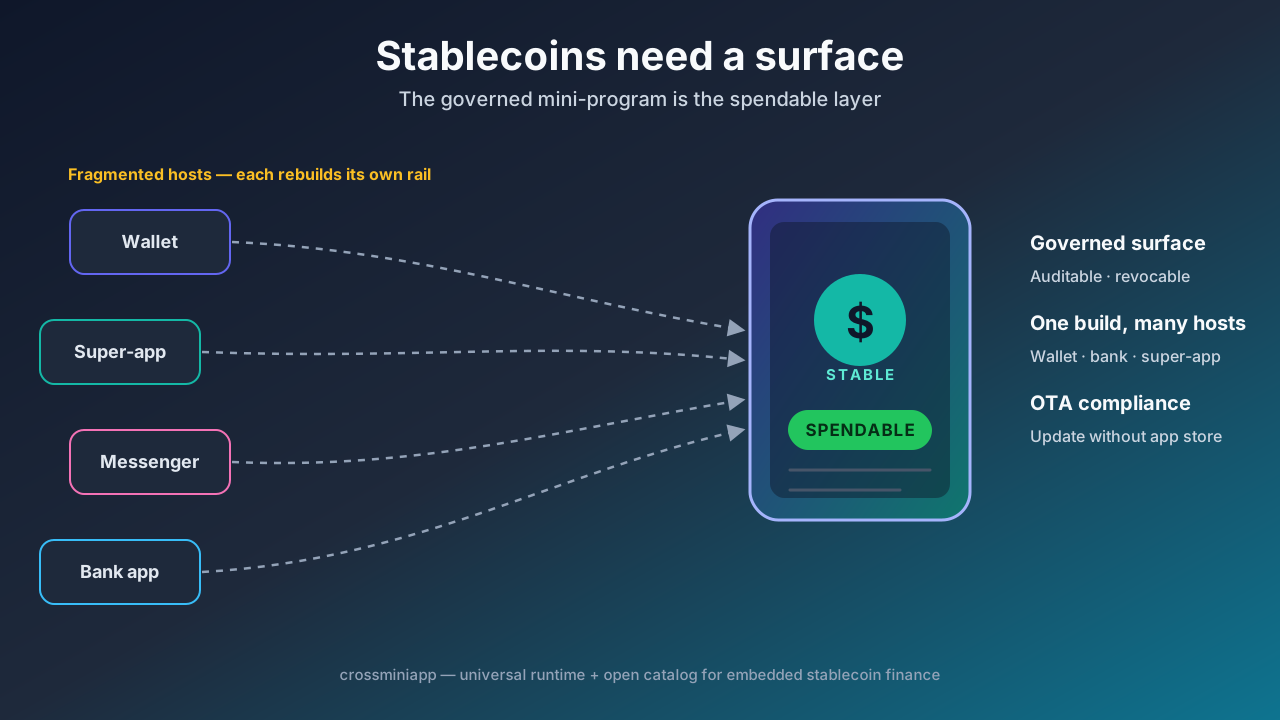
A lacuna que as manchetes ignoram é esta. O trilho existe, mas a superfície gastável não. Nos mercados onde as stablecoins mais importam —América Latina, África, sudeste asiático— a vida financeira ocorre dentro de uma constelação de super-apps, carteiras, mensageria e apps bancários, não num único WeChat. Cada um desses anfitriões precisaria de seu próprio checkout nativo, sua própria ponte KYC e sua própria conformidade e trilha de auditoria. Isso é uma reconstrução N×M: cada caso de uso de stablecoins, refeito para cada anfitrião, em cada mercado.
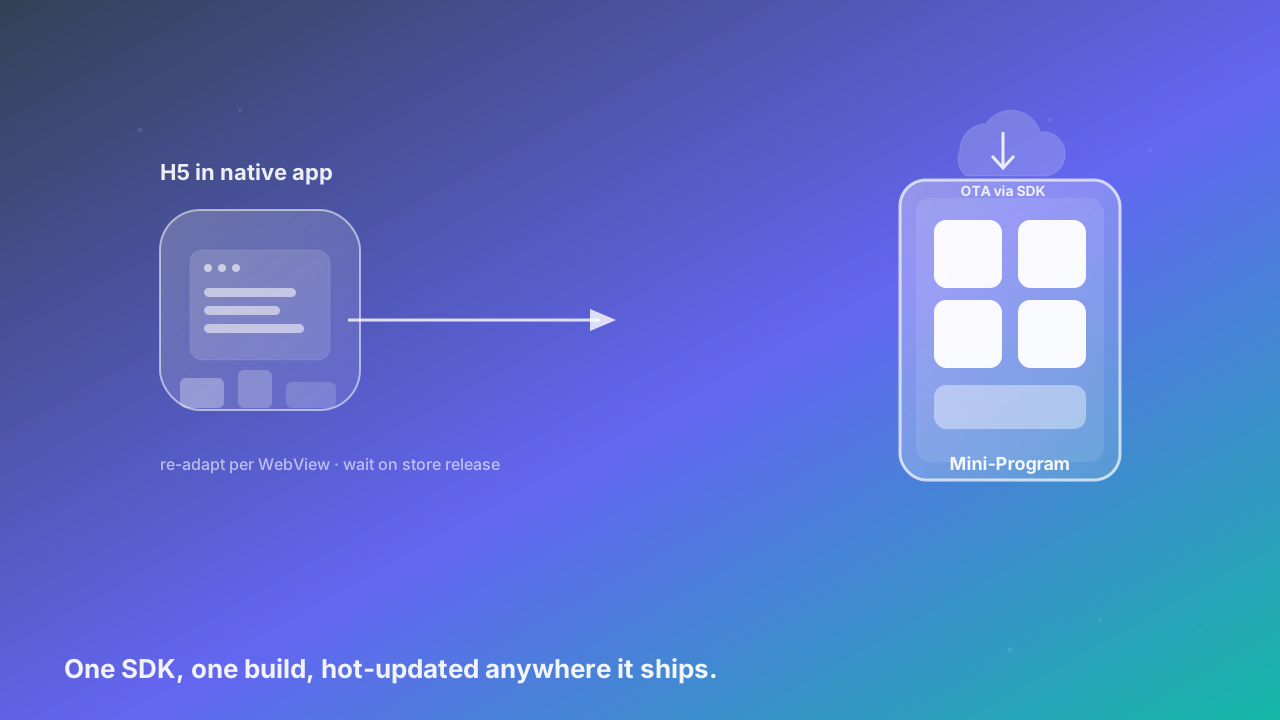
Um checkout H5 cru é a alternativa frágil. Pode ser inserido num navegador, mas no mobile não herda a identidade do anfitrião, nem a confiança em nível de dispositivo, nem uma ponte de pagamento nativa; e justo falha a barra de conformidade que as novas regras acabaram de elevar. Um app independente, por sua vez, é um silo que o anfitrião nunca expõe e que o usuário nunca abre para um pagamento de cinco segundos.
A regulamentação legitimou o trilho — e elevou o padrão da superfície
GENIUS e MiCA não apenas permitiram as stablecoins; impuseram deveres de custódia, reserva, resgate e AML aos emissores e aos prestadores de serviço que as tocam. Boa notícia para o usuário e uma restrição mais dura para quem constrói o front-end. A superfície que movimenta stablecoins agora precisa ser governada, auditável e revogável —exatamente as propriedades que um runtime de mini-programa verificado oferece, e que uma página H5 feita à mão não tem.
É para isso que existe o crossminiapp. Nossa tese sempre foi runtime universal + catálogo aberto: pegar o modelo validado na China, onde um mini-programa governado é a unidade de uma superfície financeira ou de serviço, e torná-lo portátil ao ecossistema fragmentado de além-mar. As stablecoins são o caso de prova.
O que a superfície precisa fazer
Uma superfície que possa movimentar stablecoins reguladas com segurança para um anfitrião precisa de quatro coisas que uma página web crua não pode dar:
- Identidade e KYC herdados. O mini-programa recebe a identidade verificada do anfitrión em vez de recadastrar o usuário. Em mercados onde o abandono no onboarding é o custo real, isso decide entre um pagamento e um desistente.
- Ponte de capacidade nativa. Autenticação biométrica, elemento seguro e pagamento por NFC são negociados via endpoints SDK revisados, para que o programa pague com a confiança do anfitrião em vez de contorná-lo.
- Uma construção, muitos anfitriões. Um mini-programa governado é escrito uma vez contra uma superfície de API padrão e então embutido em qualquer carteira, app bancário ou super-app que integre o runtime; sem reconstrução nativa por anfitrião.
- Atualizações de conformidade OTA. Quando um regulador muda uma divulgação ou uma exigência de travel-rule, a lógica da superfície é atualizada pelo ar via SDK. Sem lançamento na loja de apps para a camada de serviço.
Lado a lado
| Dimensão | Checkout H5 cru | Checkout de app nativa | Mini-programa SDK CrossMiniApp |
|---|---|---|---|
| Postura de conformidade | Sem auditoria, feito à mão | Repetida por app | Governado, auditável, revogável |
| Custo de adaptação ao anfitrião | Refazer por anfitrião | Reconstruir por plataforma | Uma construção, muitos anfitriões |
| Reuso de identidade | Recadastrar | Silo próprio | Herdada do anfitrião |
| Atualização de conformidade | Reimplantar site | Lançamento na loja | OTA via SDK |
| Reuso entre anfitriões | Refazer por anfitrião | Por plataforma | Runtime + catálogo compartilhados |
| Auditabilidade / remoção | Nenhuma | Só marca | A nível de plataforma, revogável |
Onde rende primeiro
O padrão se ajusta às superfícies que já cavalgam a confiança do anfitrião e trilhos instantâneos: remessas e pagamentos transfronteiriços, onde um usuário em Manila ou São Paulo recebe ou envia valor em stablecoins pela carteira do anfitrião em que já confia; checkout de varejo embutido, onde um comerciante aceita stablecoins sem construir um terminal nativo; e desembolso governamental, onde um programa governado é a única via conforme para entregar subsídios ou benefícios dentro do app cotidiano do cidadão. Em cada caso, o custo de refazer por anfitrião é pago repetidas vezes; o runtime paga uma vez.
Onde o CrossMiniApp se encaixa
O CrossMiniApp é o runtime universal mais o catálogo aberto, entregue via um SDK. À medida que as stablecoins se tornam o trilho regulado das finanças transfronteiriças e embutidas, o serviço vencedor é aquele que qualquer anfitrião pode embutir, governar e atualizar —construído uma vez, herdando identidade e pagamento do anfitrião, e enviado pelo ar. Para as equipes que veem as stablecoins virar mainstream em mercados fragmentados de além-mar, o mini-programa é a camada que faltava e que finalmente torna o trilho gastável.