

Peça mango com arroz pegajoso em um carrinho de Bangcoc e o vendedor mostra um QR PromptPay — não um app bancário, não uma carteira, apenas um código nacional ligado ao número de telefone. A Tailândia fez o que a maioria dos mercados só comenta: construiu primeiro a rede, por mandato do banco central, e deixou as super-apps privadas montarem por cima. Essa ordem é por que o país é um solo tão natural para mini-programas.
A oportunidade não é outra carteira. É um programa leve que se abre dentro do TrueMoney ou do LINE, já conectado, já capaz de pagar via PromptPay — e, para os turistas que chegam aos milhões, já pronto para cruzar fronteiras.
As seis dimensões, medidas em solo tailandês
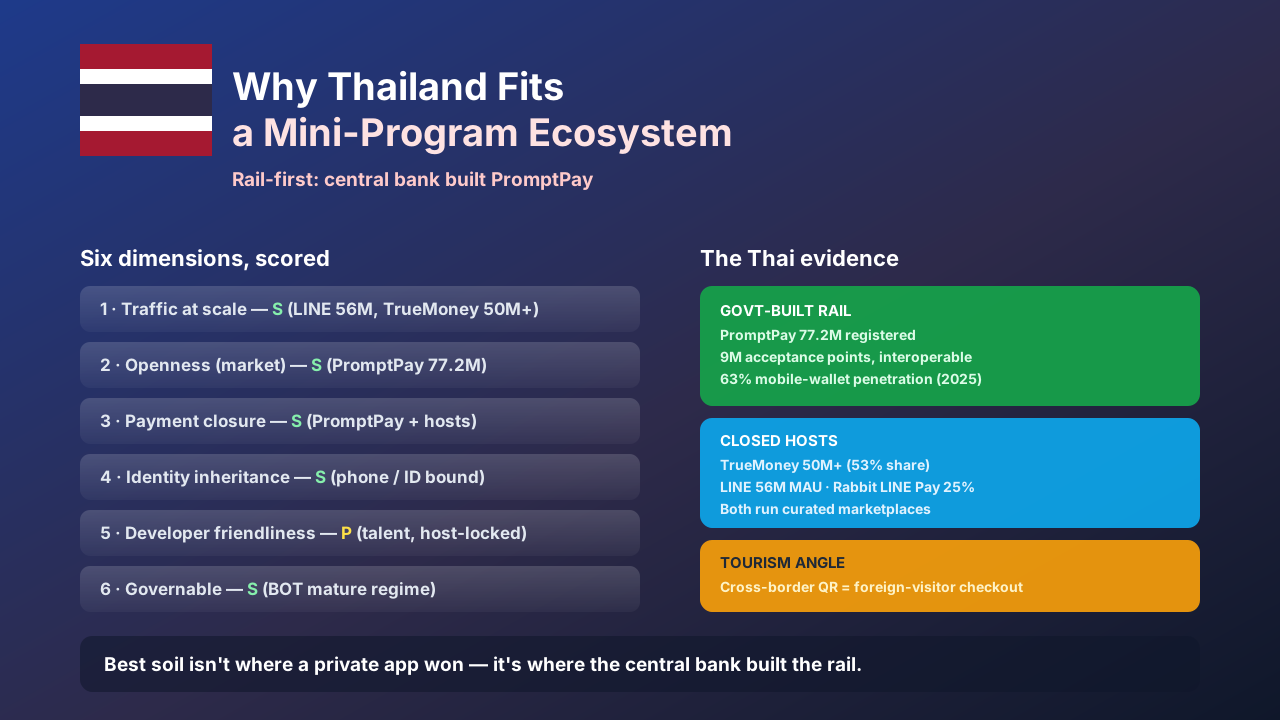
1. Tráfego em escala. O LINE Tailândia leva 56 milhões de MAU, e o TrueMoney atende mais de 50 milhões de registrados com 17 milhões de ativos. A penetração de carteiras móveis chegou a 63% em 2025. É atenção diária e habitual em dois hosts enraizados.
2. Abertura, no nível do mercado. O Banco da Tailândia impôs o PromptPay, hoje com 77,2 milhões de registrados e 9 milhões de pontos de aceitação, interoperável em cada banco e carteira. A rede é aberta por regulação embora as super-apps mantenham suas superfícies de mini-programas curadas.
3. Fechamento de pagamento. Um mini-programa herda o PromptPay mais o TrueMoney (o «Alipay da Tailândia», ~53% de quota) ou o Rabbit LINE Pay (~25%, dentro do LINE). A liquidação em tempo real e quase gratuita é o padrão para o carrinho de rua e a empresa.
4. Herança de identidade. Esta é a força silenciosa da Tailândia. O PromptPay se liga diretamente ao número de telefone ou à cédula nacional, então um mini-programa aberto por um host já inicia pré-autenticado. O login nativo do telefone significa atrito quase nulo.
5. Facilidade para desenvolvedores. Grande talento de engenharia e baixo custo, mas o ecossistema está trancado ao host: TrueMoney e Rabbit LINE Pay rodam mercados curados, não plataformas autogerenciadas. A distribuição leve supera a parede de instalar um app nativo.
6. Governável. O Banco da Tailândia dirige um regime maduro de dinheiro eletrônico e facilitadores de pagamento, com KYC e proteção ao consumidor na camada da carteira. Um runtime que isola em sandbox e pode derrubar maus atores se encaixa limpamente.
| Dimensão | Nota | Evidência na Tailândia |
|---|---|---|
| Tráfego | S | LINE 56 M MAU, TrueMoney 50 M+ |
| Abertura | S | PromptPay 77,2 M, mandato BOT |
| Pagamento | S | PromptPay + TrueMoney / LINE Pay |
| Identidade | S | PromptPay ligado a telefone / cédula |
| Dev | P | Talento forte, trancado ao host |
| Governança | S | BOT regime maduro |
Por que o turismo torna isso urgente
A Tailândia recebeu dezenas de milhões de turistas por ano antes das recentes quedas, e o pagamento QR transfronteiriço é hoje prioridade de política. Um mini-programa que se abre dentro do LINE ou do TrueMoney e liquida via PromptPay não é só conveniência doméstica — é o caixa mais barato para o visitante estrangeiro já ligado à rede. Hosts fechados sobre uma rede aberta tornam isso o lugar óbvio para um runtime universal vencer.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro do TrueMoney, do LINE e das superfícies de carteira — herdando a identidade e o pagamento de cada host, isolado e governável, atualizável pelo ar. A estrutura tailandesa «rede primeiro» é o argumento: o governo construiu a camada interoperável, os hosts se mantiveram fechados, e o valor está no runtime que alcança todos sem renegociar cada muro.
A regra
O melhor solo para mini-programas não está onde uma app privada venceu. Está onde o banco central construiu a rede primeiro — e na Tailândia, essa rede é o PromptPay.


