

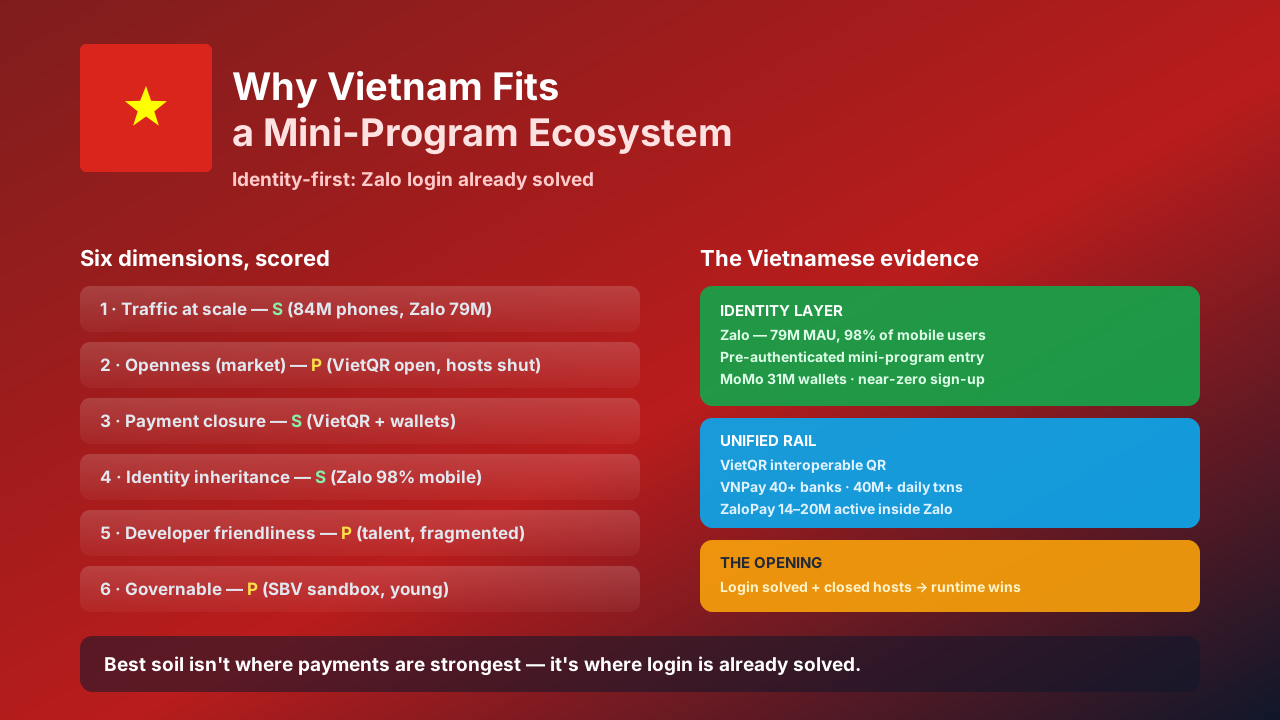
Abra o Zalo em qualquer telefone de Ho Chi Minh e você já fez a parte mais difícil de cadastrar um usuário. O Vietnã não construiu primeiro uma rede de pagamentos esperando que uma identidade a seguisse. Construiu primeiro a identidade: o Zalo, com 79 milhões de usuários mensais — cerca de 98% dos usuários móveis do país — assentado sobre uma camada de pagamentos em rápida maturação. Essa ordem é por que o país é um solo tão natural para mini-programas.
A oportunidade não é outro app bancário que ninguém instalará. É um programa leve que se abre dentro do Zalo ou do MoMo, já conectado, já capaz de pagar.
As seis dimensões, medidas em solo vietnamita
1. Tráfego em escala. A penetração de smartphones é 83,2% — cerca de 84 milhões de dispositivos — e o uso de internet ronda 77,7%. Só o Zalo leva 79 milhões de MAU; o MoMo atende mais de 31 milhões de MAU em 140 mil pontos e 70 bancos. É atenção diária e habitual, não contas dormentes.
2. Abertura, no nível do mercado. O VietQR forçou a interoperabilidade entre bancos e carteiras, e o esquema QR nacional está ativo. Mas as super-apps mantêm suas superfícies de mini-programas fechadas para desenvolvedores externos. A rede é aberta; os hosts não.
3. Fechamento de pagamento. Um mini-programa herda o VietQR mais o MoMo (31 M MAU), o ZaloPay (14–20 M ativos, integrado no Zalo) ou o VNPay (mais de 40 bancos, 40 M+ transações diárias). A liquidação em tempo real é a base.
4. Herança de identidade. Esta é a força do Vietnã. O Zalo cobre 98% dos usuários móveis, então um mini-programa aberto dentro do Zalo já inicia pré-autenticado. O login por número de telefone via carteira dominante significa atrito quase nulo — mais perto da classe WeChat que quase qualquer mercado fora da China.
5. Facilidade para desenvolvedores. Grande talento de engenharia e baixo custo de construção, mas o ecossistema está fragmentado: documentação e SDK variam por host, e a fadiga de apps é real. A distribuição leve supera pedir aos usuários que instalem outro app nativo.
6. Governável. O Banco Estatal do Vietnã regula as carteiras eletrônicas e opera um sandbox de fintech, com expectativas de localização de dados vigentes. Um runtime que isola em sandbox e pode derrubar maus atores se encaixa nesse regime, embora o marco seja mais jovem que o da Indonésia ou Tailândia.
| Dimensão | Nota | Evidência no Vietnã |
|---|---|---|
| Tráfego | S | 84 M smartphones, Zalo 79 M MAU, MoMo 31 M |
| Abertura | P | VietQR interoperável, hosts fechados |
| Pagamento | S | VietQR + MoMo/ZaloPay/VNPay |
| Identidade | S | Zalo 98% móveis, pré-auth |
| Dev | P | Talento forte, ecossistema fragmentado |
| Governança | P | Sandbox SBV, marco jovem |
Por que o «identidade primeiro» é o formato vencedor
A maioria dos mercados constrói pagamentos e depois luta para identificar usuarios. O Vietnã inverteu a ordem: o Zalo já é a identidade de fato, e o MoMo é a carteira de fato. Um mini-programa que herda ambos herda as duas coisas mais difíceis de construir do zero — e pula a parede de instalar um app nativo.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro do Zalo, do MoMo e das superfícies de carteira — herdando a identidade e o pagamento de cada host, isolado e governável, atualizável pelo ar. A estrutura vietnamita «identidade primeiro» é o argumento: o problema do login já está resolvido, então o valor está no runtime que alcança cada host sem reconstruir o onboarding toda vez.
A regra
O melhor solo para mini-programas não está onde os pagamentos são mais fortes. Está onde o login já está resolvido — e o Vietnã resolveu o login primeiro.


