四块市场,两个问题
Cross Mini App 的论点很简单:用通用运行时加开放目录,把经过验证的小程序内容,带进用户已经身在其中的海外 App。但所谓「海外」并非一个统一市场。模式最先胜出的地方,是手机早已同时是银行、商场与政府窗口的市场——也是你从零搭建的桌面图标,根本买不到它所需入口的市场。
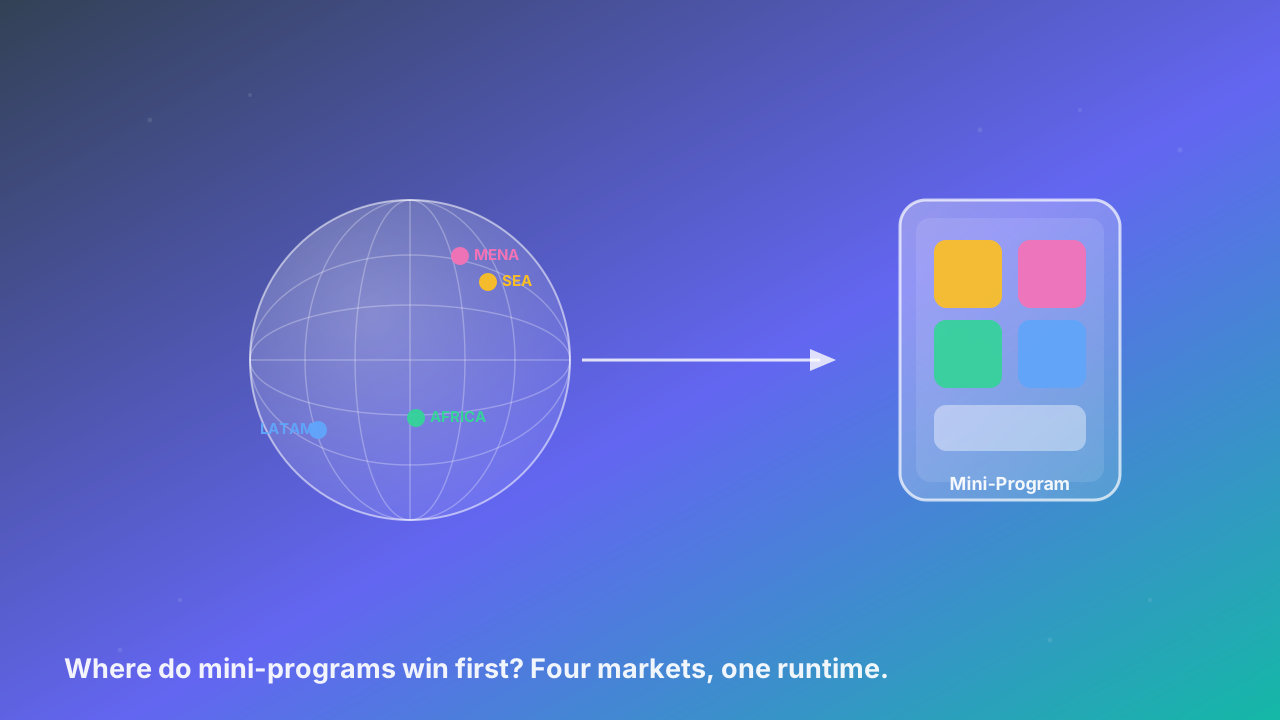
今天符合这一描述的,有四个区域:东南亚、中东与北非、撒哈拉以南非洲,以及拉美。每一处都拥有真正重要的「繁荣 App 市场」——不是拥挤的应用商店,而是一个日常的超级应用、钱包或即时通讯,掌握着与用户的关系。我们把印度与美国—欧盟留到结尾作反例,因为同一套打法在那里并不能干净地迁移。
在进入分区拆解前,先锁定每个团队真正要面对的两个决策:
- 小程序还是独立 App? 当分发、信任与获客成本「借」比「自己挣」更便宜时,做成宿主内的受托管程序;当你是目的地型品牌、需要深度系统集成,或所在市场没有主导宿主时,才做独立 App。
- 小程序还是冷启动的 H5 / PWA? 当支付与身份必须在上下文内结算、且宿主即信任源时,做小程序;当你需要任意设备上的通用、可被搜索触达、零平台依赖,或在已有 web 资产上获得离线可用的类 App 速度时,做 H5 页面或 PWA。
当一个市场两个答案都指向同一边——不是 App,也不是裸网页,而是「宿主内程序」——它就该排进你的首选清单。
为什么偏偏是这四块
这些区域共有一副美国与西欧所没有的结构形状:
- 宿主掌握着日常入口。 Grab、Gojek、GCash、MoMo、各类区域钱包、M-Pesa、OPay、WhatsApp、Mercado Pago、Nubank,被打开的次数都多于浏览器。你的服务出现在用户已在之处。
- 信任是借来的,不是建出来的。 支付、借贷与政务服务,需要受监管的主体为你背书。一个拥有数千万用户的宿主就是那张背书;一个新图标不是。
- 自己获客很贵。 安装要花钱,存储稀缺,流量按量计费。经宿主触达的程序,零安装、零存储税。
- 但宿主层是碎片化的。 与中国单一微信不同,这些市场是一群平行的宿主——各自的登录、钱包与审核周期。这恰恰是「通用运行时」而非「逐宿主重写」制胜的理由。
本指南的余下部分,把上述逻辑变成每个市场的「载体决策」。
东南亚:嵌入超级应用
日常入口是超级应用或钱包。Grab 与 Gojek 覆盖整个区域的出行、外卖与本地生活;GCash 与 MoMo 在菲律宾与越南几乎就是银行;GoPay、OVO、DANA 骑在电商之上。
应做成小程序(而非 App)的优先模式:
- 商户下单与本地预约,在 Grab 或 Gojek 内——理发店、汽修、餐厅复购,骑宿主的物流与支付。
- 缴费、话费充值与小额借贷,在 GCash 或 MoMo 内——信任驱动、高频驱动,而非目的地驱动。
- 政务与公用事业服务,经宿主提供,钱包往往是多数用户唯一的正式数字门面。
载体:主导宿主内的小程序。独立 App 买不到 Grab 的入口,也买不到它近乎为零的获客成本。
中东与北非:出行、零售与钱包
MENA 是四者中最少被谈及、也最被低估的。Careem 与 Talabat 在出行、外卖与支付上运营着区域级超级应用;Noon 锚定电商;一层银行与电信钱包(STC Pay、Etisalat 等)承载着日常转账。政府数字服务正整合进国家级 App 与钱包。
优先模式:
- 出行与外卖的邻接服务——加油、停车、过路费、包裹服务,围绕 Careem 或 Talabat 的旅程构建。
- 钱包主导的金融——缴费、汇款、小额借贷,做在区域钱包内,而非单独的金融 App。
- 政务与零售服务——公用事业、电信充值、商户结账,宿主已是入口之处。
载体:区域超级应用或钱包内的小程序。信任与触达集于一身、一次交付。
撒哈拉以南非洲:移动货币的母语
非洲一次性跳过了桌面时代与银行卡时代。肯尼亚与东非的 M-Pesa、尼日利亚与西非的 OPay 与 PalmPay,以及一大批运营商钱包,让手机成了金融体系。分发经由代理商与 USSD 的程度不亚于智能手机,但智能手机小程序骑在同样的通道上。
优先模式:
- 话费与账单充值、代理商协助付款,在移动货币钱包内。
- 小额借贷与微型保险——宿主的身份与钱包,完成了冷启动网页做不到的核保与结算。
- 商户与公用事业支付,钱包即结算通道之处。
载体:移动货币宿主内的小程序。独立 App 从零信任起步,并在支付环节丢掉转化。
拉美:在 WhatsApp 与 PIX 里遇见用户
拉美把超级应用的故事翻转了:日常入口是即时通讯。WhatsApp 覆盖巴西 85% 至 95% 的智能手机;巴西央行即时支付 PIX 触达逾 90% 的成年人;Mercado Pago 与 Nubank 运营着大陆级金融科技。宿主是平行的,而非统一的。
优先模式:
- 会话式电商——目录、下单与付款,不离开 WhatsApp 聊天。
- PIX 原生结账——在对话或钱包内结算,而非走网关跳转。
- 团购与分销网络,叠加在 Mercado Pago 或 Nubank 身份之上的小额借贷与微型保险。
载体:WhatsApp、Mercado Pago 或 Nubank 内的小程序。冷启动的 H5 页面或全新 App 安装,赢不了这场聊天内的时刻。
载体决策总表
| 市场 | 主导宿主 | 优先模式 | 首选载体 |
|---|---|---|---|
| 东南亚 | Grab、Gojek、GCash、MoMo | 商户下单、充值、小额借贷 | 宿主内小程序 |
| 中东与北非 | Careem、Talabat、区域钱包、Noon | 出行邻接、钱包金融、政务/零售 | 宿主内小程序 |
| 撒哈拉以南非洲 | M-Pesa、OPay、PalmPay | 充值、代理商付款、小额借贷/保险 | 宿主内小程序 |
| 拉美 | WhatsApp、Mercado Pago、Nubank、PIX | 会话式电商、PIX 支付、团购 | 宿主内小程序 |
每一行里,独立 App 与冷启动 H5 / PWA 输掉的是同一件事:宿主的入口、信任与支付通道。当你是目的地型品牌时用 App;开放网页分享链接与离线阅读用 H5 或 PWA。
打法无法迁移之处
印度与美国—欧盟以反例印证了这条规则。印度有 UPI 与庞大的数字支付,但同样有主导的独立 App 与 Play 商店文化、对价格敏感的数据习惯,以及已经填满货架的强势本土超级应用——于是全新宿主程序的注意力竞争更激烈。美国与西欧默认桌面图标 App 或强大的 web 资产:卡通道通用、信任靠品牌与商店审核挣得、没有单一即时通讯或钱包掌握日常入口。在这些市场,独立 App 或精心构建的 H5 / PWA 往往仍是更优的起步载体。把上面四块市场读作「楔子」,而非整张地图。
Cross Mini App 的定位
Cross Mini App 是宿主程序模型的通用运行时与开放目录。本指南里的宿主——Grab、MoMo、Careem、M-Pesa、OPay、WhatsApp、Mercado Pago、Nubank——各自说着自己的格式。一次构建小程序,对准一套标准 API 界面,再投放进任意可信宿主,而不必逐平台重写。预合规、沙箱化、本地化的程序,继承宿主的身份、支付与日常入口,免安装。对这四块市场而言,这才是真正触达下一个十亿用户的单元——一次构建,嵌入他们已在的每一个宿主。