La app de 95.000 RM que abrieron 180 personas
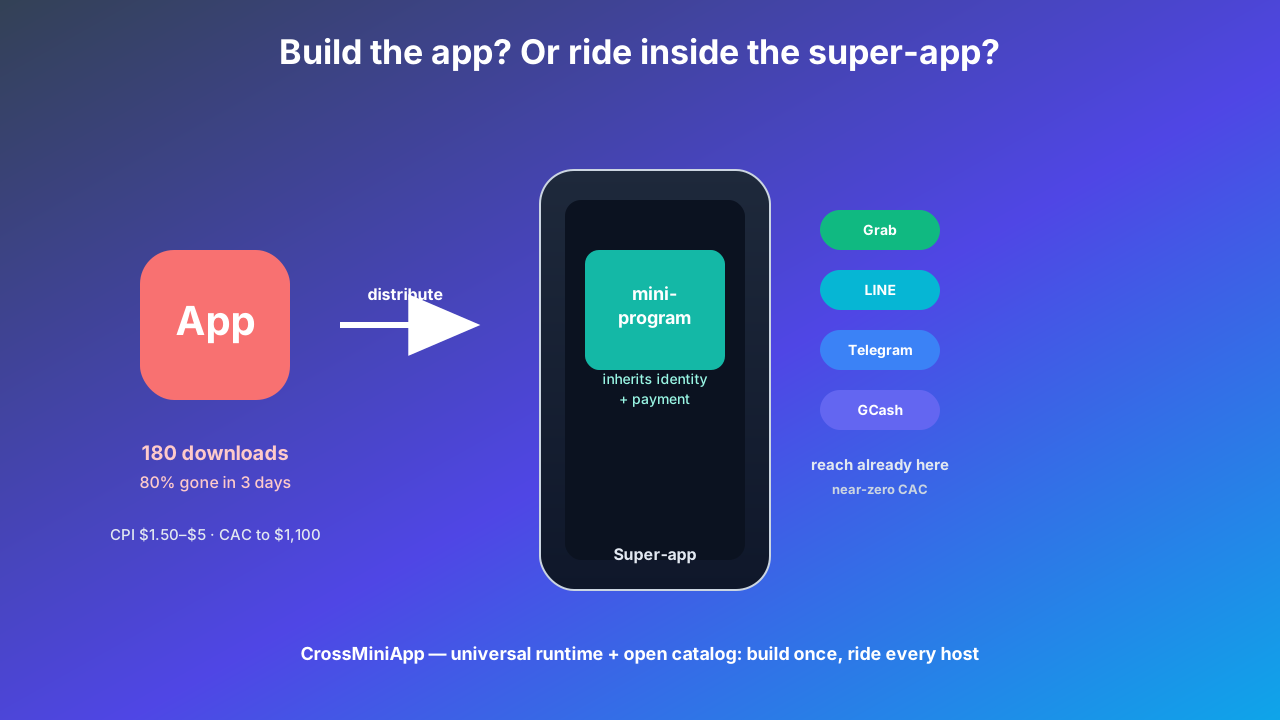
Un dueño de restaurante en Kuala Lumpur quería una app de fidelización. Pagó a una agencia unas 95.000 RM — unos 20.000 dólares — por una app independiente de pedidos y recompensas. Seis meses después: 180 descargas. Sus clientes fieles estaban en grupos de WhatsApp pagando con GCash. Nunca abrieron su app.
No tenía un problema de producto. Tenía un problema de distribución: pidió a la gente instalar otro icono en una pantalla de inicio que apenas miran, para hacer algo que ya hacían gratis en otro lado.
Esa historia se repite en el Sudeste Asiático mil veces a la semana.
La aritmética de una descarga muerta
Comprar un usuario es caro y cada vez más. El costo por instalación (CPI) no gamer llegó a unos 2,80 dólares a inicios de 2026 — un 25% más que el año anterior — y entre todas las categorías el CPI anda entre 1,50 y 5 dólares. En finanzas de consumo, la adquisición pagada puede llegar a 1.100 dólares por cliente. Luego la mayoría se va: cerca del 80% de las apps se desinstalan en tres días, y una app típica retiene solo 26% al día 1, 13% al día 7 y 7% al día 30. Cerca de tres cuartos de los proyectos móviles no cumplen sus propias metas.
Léelo como un negocio: pagas por poner un icono en un teléfono y en un mes nueve de cada diez lo borraron. Si tu servicio se usa pocas veces al año, esa cuenta nunca cierra.
El poder de distribución ya se mudó
La atención no está en juego. Vive dentro de un puñado de super-apps.
Grab sirve a unos 129 millones de usuarios anuales en ocho países. LINE supera los 200 millones y domina el 93% de Japón y cerca del 80% de Tailandia y Taiwán. Telegram pasa los 950 millones. GCash roza los 100 millones — un 70% de los adultos filipinos. El reporte de Sensor Tower de 2026 es claro: las diez super-apps principales absorben más del 40% de todo el tiempo móvil de la región.
Y aquí está el número que cierra el debate: GXBank, un banco digital de Malasia, obtuvo el 90% de sus clientes a través de Grab con un costo de adquisición cercano a cero. La gente ya estaba ahí; el banco solo se subió al anfitrión.
Qué apps conviene convertir en mini-programas
No todas. Pero una cantidad sorprendente de lo que los equipos lanzan como apps independientes funcionaría mejor como un mini-programa alojado en una super-app — heredando la identidad, el pago y la multitud del anfitrión.
| Tipo de servicio | Adecuación | Por qué funciona como mini-programa | Mejor anfitrión |
|---|---|---|---|
| Baja frecuencia / bajo demanda (reservas, servicios al hogar) | Alta | Se usa pocas veces al año; nunca amortizas la adquisición | Grab / Gojek / LINE |
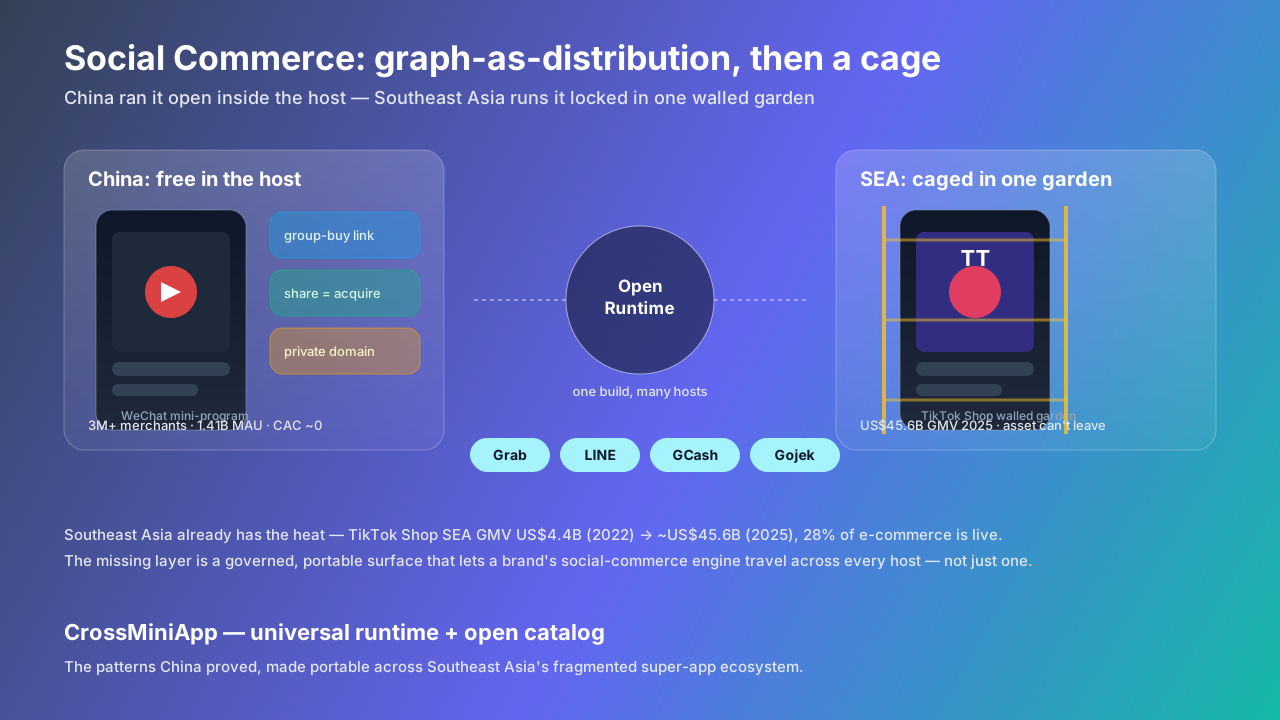
| Comercio vertical o de nicho | Alta | No puedes superar en anuncios a Shopee o Lazada | Grab / GCash / Telegram |
| Membresía, pedidos y reservas de pymes | Alta | Los clientes ya viven en LINE, GCash, WhatsApp | LINE / GCash / Telegram |
| Microservicios financieros (microcréditos, cotizaciones de seguros, ahorro) | Alta | Hereda KYC + pago del anfitrión; CAC casi nulo, GXBank lo probó | Grab / GCash / Gojek |
| Comunidad, herramientas, mini-juegos compartibles | Alta | Compartir dentro del anfitrión vence a pagar instalaciones | Telegram / LINE |
Qué dejar nativo
Tres cosas se merecen su propia app. Si la app es la empresa — el producto central que los fans abren cada día. Si necesitas acceso profundo al dispositivo que la mayoría de los anfitriones no expone — periféricos Bluetooth, AR, sincronización offline pesada. Si tu motor es datos privados que son toda la ventaja. Todos los demás pagan alquiler por un lugar en la pantalla de inicio que no necesitan.
El ángulo de CrossMiniApp
CrossMiniApp es un runtime universal más un catálogo abierto. Construyes el mini-programa una vez y corre dentro de Grab, Gojek, LINE, GCash y Telegram — heredando la identidad y el pago de cada anfitrión, en sandbox y gobernable, actualizable por aire. No es otro muro. Es la puerta a los muros que ya tienen a la gente.
La regla
Si el único trabajo de tu app es llegar a usuarios que ya viven dentro de alguna super-app, deja de construir la app. Construye el mini-programa que viaja dentro del anfitrión.