O app de 95.000 RM que 180 pessoas abriram
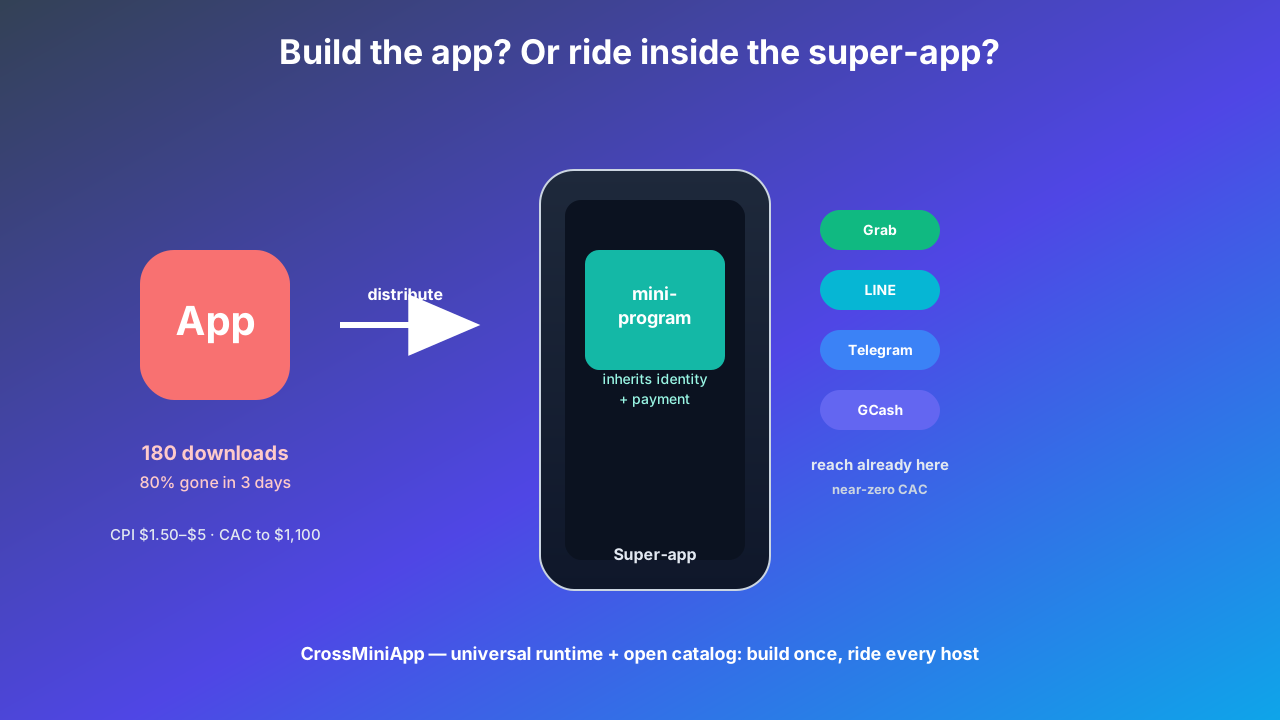
Um dono de restaurante em Kuala Lumpur queria um app de fidelidade. Pagou a uma agência cerca de 95.000 RM — uns 20.000 dólares — por um app independente de pedidos e recompensas. Seis meses depois: 180 downloads. Seus clientes fiéis estavam em grupos do WhatsApp pagando com GCash. Nunca abriram o app dele.
Ele não tinha um problema de produto. Tinha um problema de distribuição: pediu às pessoas para instalar mais um ícone numa tela inicial que quase não olham, para fazer algo que já faziam de graça em outro lugar.
Essa história se repete no Sudeste Asiático mil vezes por semana.
A aritmética de um download morto
Comprar um usuário é caro e fica pior. O custo por instalação (CPI) não gamer chegou a cerca de 2,80 dólares no início de 2026 — 25% acima do ano anterior — e entre todas as categorias o CPI fica entre 1,50 e 5 dólares. Em finanças de consumo, a aquisição paga pode chegar a 1.100 dólares por cliente. Depois a maioria vai embora: cerca de 80% dos apps são desinstalados em três dias, e um app típico retém só 26% no dia 1, 13% no dia 7 e 7% no dia 30. Quase três quartos dos projetos móveis não batem suas próprias metas.
Leia isso como um negócio: você paga para colocar um ícone num telefone e em um mês nove em cada dez o apagaram. Se seu serviço é usado poucas vezes por ano, essa conta nunca fecha.
O poder de distribuição já mudou
A atenção não está em disputa. Ela vive dentro de um punhado de super-apps.
O Grab atende cerca de 129 milhões de usuários anuais em oito países. O LINE passa de 200 milhões e domina 93% do Japão e cerca de 80% da Tailândia e Taiwan. O Telegram ultrapassa 950 milhões. O GCash chega a quase 100 milhões — 70% dos adultos filipinos. O relatório da Sensor Tower de 2026 é direto: as dez maiores super-apps tomam mais de 40% de todo o tempo móvel da região.
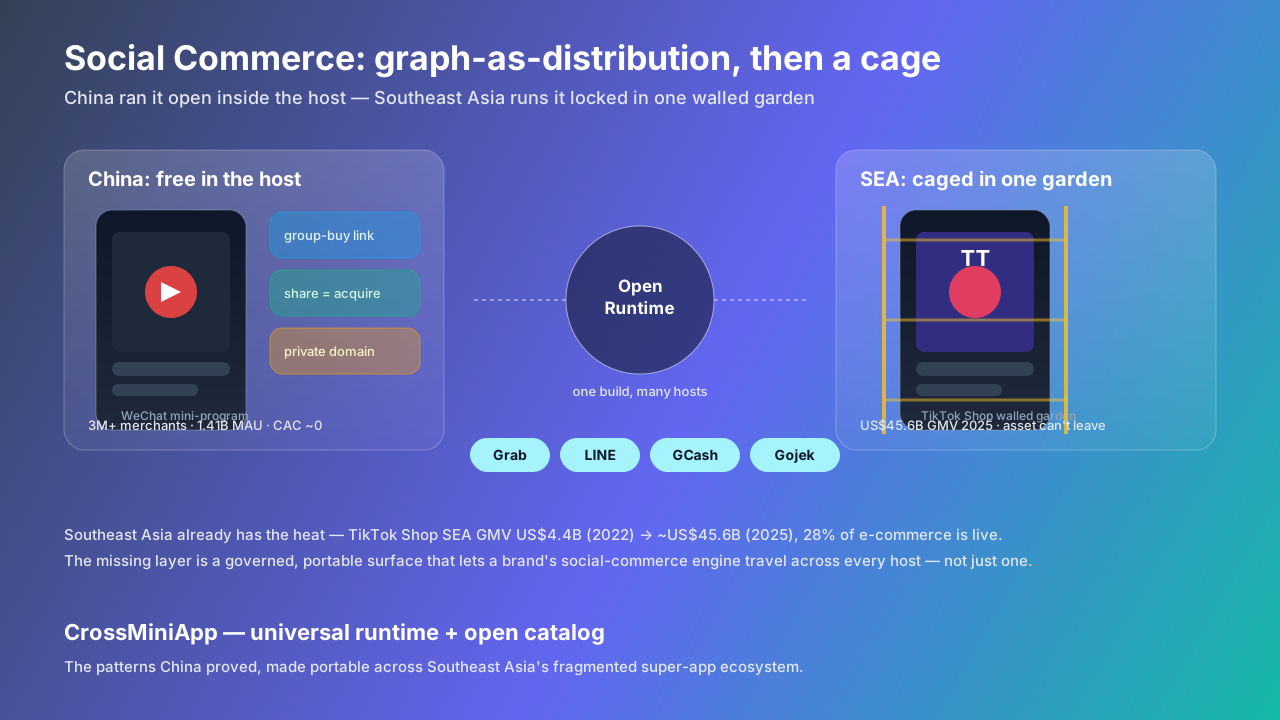
E aqui está o número que encerra a discussão: o GXBank, banco digital da Malásia, tirou 90% dos clientes via Grab com custo de aquisição quase zero. As pessoas já estavam lá; o banco só subiu no host.
Quais apps vale a pena transformar em mini-programas
Nem todas. Mas uma quantidade surpreendente do que as equipes lançam como apps independentes funcionaria melhor como um mini-programa dentro de uma super-app — herdando a identidade, o pagamento e a multidão do host.
| Tipo de serviço | Adequação | Por que funciona como mini-programa | Melhor host |
|---|---|---|---|
| Baixa frequência / sob demanda (reservas, serviços) | Alta | Usado poucas vezes ao ano; nunca amortiza a aquisição | Grab / Gojek / LINE |
| Comércio vertical ou de nicho | Alta | Não dá para superar Shopee ou Lazada em anúncios | Grab / GCash / Telegram |
| Fidelidade, pedidos e reservas de PMEs | Alta | Os clientes já vivem em LINE, GCash, WhatsApp | LINE / GCash / Telegram |
| Microserviços financeiros (microcrédito, cotação de seguro, poupança) | Alta | Herda KYC + pagamento do host; CAC quase nulo, GXBank provou | Grab / GCash / Gojek |
| Comunidade, ferramentas, mini-jogos compartilháveis | Alta | Compartilhar dentro do host vence pagar por instalação | Telegram / LINE |
O que deixar nativo
Três coisas merecem seu próprio app. Se o app é a empresa — o produto central que os fãs abrem todo dia. Se você precisa de acesso profundo ao dispositivo que a maioria dos hosts não expõe — periféricos Bluetooth, AR, sincronização offline pesada. Se seu trunfo são dados proprietários que são toda a vantagem. Todos os demais pagam aluguel por um lugar na tela inicial que não precisam.
O ângulo da CrossMiniApp
A CrossMiniApp é um runtime universal mais um catálogo aberto. Você constrói o mini-programa uma vez e ele roda dentro de Grab, Gojek, LINE, GCash e Telegram — herdando a identidade e o pagamento de cada host, em sandbox e governável, atualizável via ar. Não é outro muro. É a porta para os muros que já têm as pessoas.
A regra
Se o único trabalho do seu app é alcançar usuários que já vivem dentro de alguma super-app, pare de construir o app. Construa o mini-programa que viaja dentro do host.