A loja nunca foi o ponto — o grafo foi
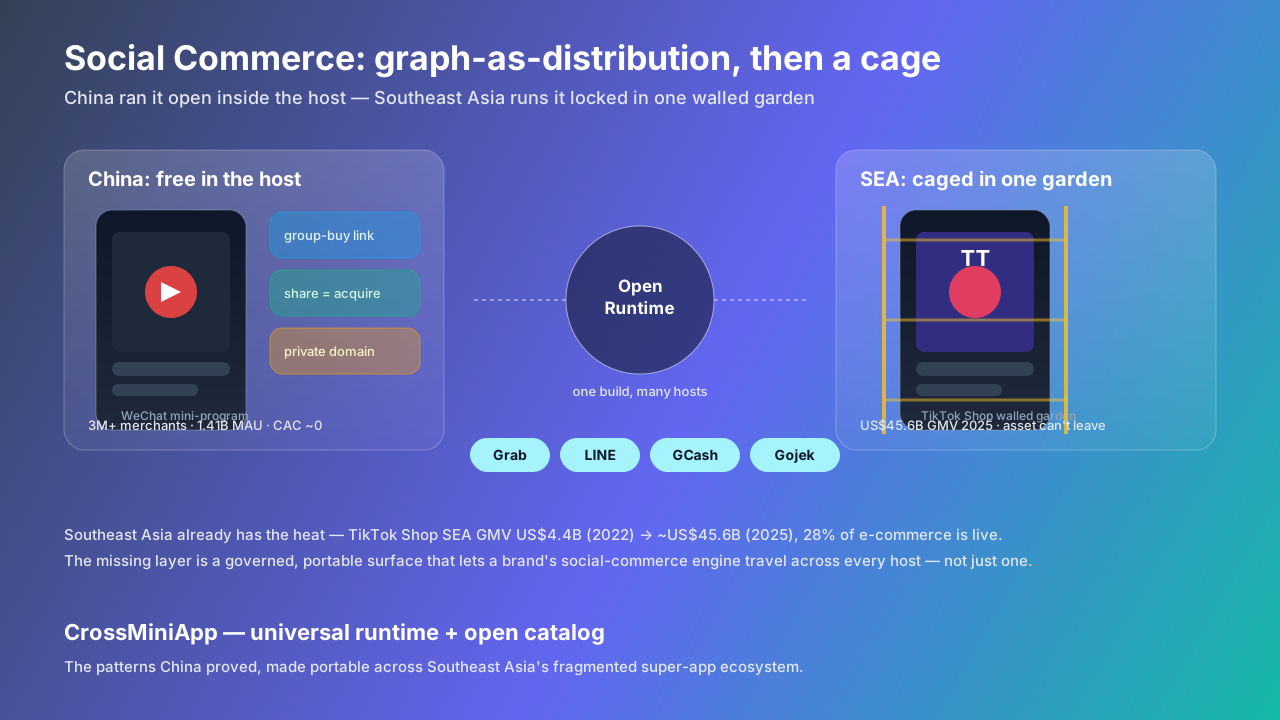
A China não construiu social commerce forçando as pessoas a instalarem outro app de compras. Construiu dentro do host onde já viviam. Em 2024, o WeChat Store (微信小店) chegou a ¥220–250 bilhões GMV, +92% ano a ano, com meta 2025 de ¥600 bilhões. O WeChat Channels (视频号) cresceu quase 3× em comércio ao vivo em 2024, com GMV liquidado por pagamento subindo de ~¥10 bilhões (2021) a >¥300 bilhões (2024) e rumo a ¥600 bilhões (2025). Mais de 3 milhões de comerciantes operam via mini-programas, sobre 1,411 bilhão de MAU do WeChat e 75 milhões de usuários conectados do WeCom. A infraestrutura é o próprio grafo social.
Três jogadas que viraram o grafo em vitrine
Os vencedores compartilham um formato.
| Jogada | Destaque | Métrica dura | Padrão vencedor |
|---|---|---|---|
| Fissão social como aquisição | Pinduoduo | Mini-programa ganhou 100M usuários em <6 meses; ~10M DAU no Dia dos Solteiros 2017; 155M MAU mini-programa (set 2020, #1 em shopping móvel); pedidos group-buy >60% do volume (2024); mini-programa WeChat trouxe 35% do tráfego novos (2023); MAU 195M(2018)→487M(2020); gamificação +40% repetição | O share do amigo = canal de aquisição; CAC ~zero |
| Conteúdo + live + checkout no host | WeChat Channels / WeChat Store | Comércio ao vivo ~3× em 2024; Tuike afiliados >20M em 2025 ativando 1.4B domínio privado; presente-no-chat = social-é-transação | Tráfego live fecha no host, sem salto |
| Laço de repetição domínio privado | Mini-programa marca + WeCom + live | GMV WeChat Store 1.92× e pedidos 2.25× vs 2023; vendas de marca 4.3× a média da plataforma | A repetição fica no grafo do host, não se recompra |
Uma linha traz métricas citáveis (Pinduoduo); live e domínio privado em nível de padrão (plataformas reportam cifras combinadas, não GMV por mini-programa), mas o mecanismo é idêntico e igualmente instrutivo.
O segredo da China: nunca foi o app
O motor real é uma pilha de quatro partes dentro de um host confiável:
- O grafo social é a distribuição. Um link de group-buy no chat da família é descoberta, sinal de confiança e checkout em um. Os primeiros coortes da Pinduoduo tiveram CAC quase zero porque os usuários eram o canal de aquisição.
- O domínio privado é o ativo. Cada pedido, follow e repetição é propriedade do comerciante dentro do host, não alugado em leilão de anúncios.
- Live + checkout no host fecha o laço. O tráfego de live converte dentro do mini-programa, reusando a carteira do host. Sem salto, sem partida a frio.
- A governança de plataforma é a segurança. Atualiza em dias e pode ser derrubado no nível da plataforma — algo em que confiam reguladores e usuários.
Essa combinação é por que uma muda de jogo de fazenda ou um group-buy de ¥9.9 alcançou centenas de milhões sem uma única campanha de instalação de app.
Sudeste Asiático: o calor é real, a jaula é o problema
A região já provou a demanda. O GMV do TikTok Shop no Sudeste Asiático foi de US$4.4B (2022) a ~US$22.6B (2024) a ~US$45.6B (2025) segundo a Momentum Works, com participação subindo de 4.4% a 17.6%. Em 2025 a indústria live regional chegou a US$32B (+41.7%), 480M usuários a 68% de penetração, e o live commerce atingiu 28% do GMV e-commerce — US$89B. Só o TikTok tem 450M MAU no SEA. O QRIS da Indonésia já conecta 56M+ usuários, 93% deles micro e pequenas empresas.
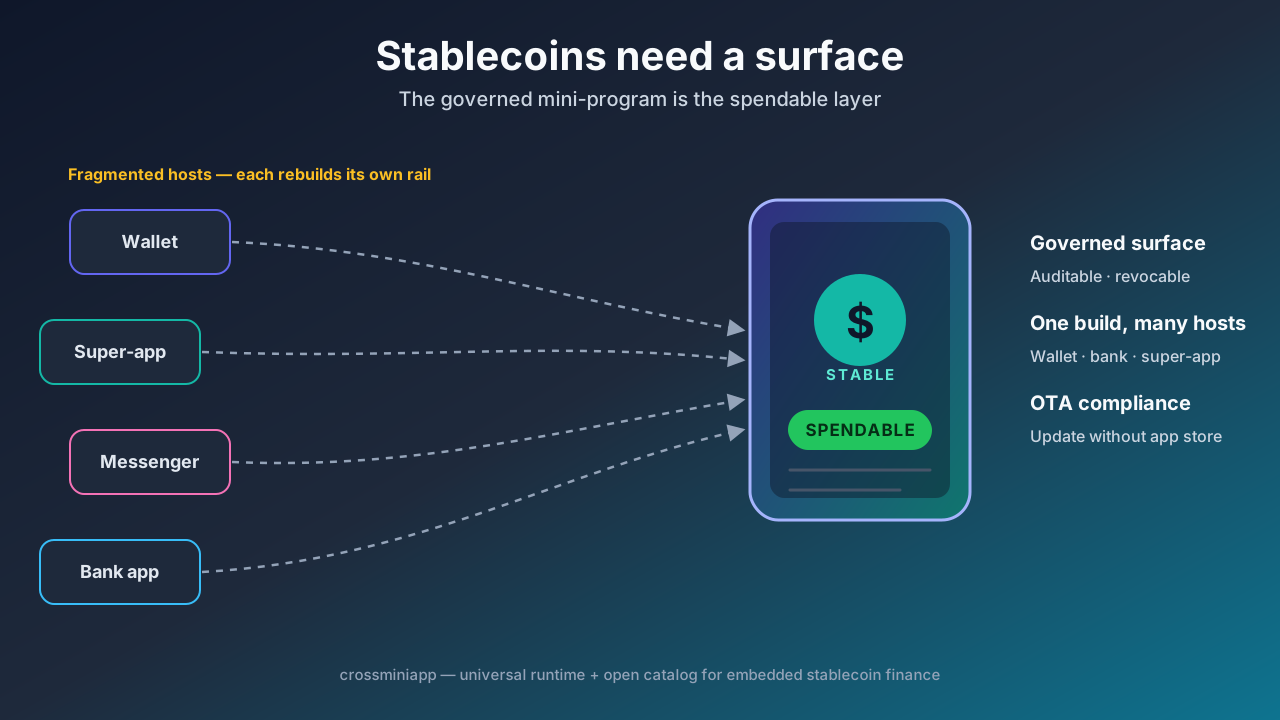
Mas a superfície está na jaula. Criadores e marcas constroem seu motor de social commerce dentro do jardim murado do TikTok Shop e não podem levar esse ativo de domínio privado para Shopee, Lazada, Grab ou Gojek. A fragmentação repete a vitrine N vezes. E o vácuo de confiança já é regulatório: a Lei Vietnamita No. 122/2025/QH15, vigente 1 jul 2026, torna vendedores, streamers e plataformas responsáveis — justo a governança que uma superfície no-host governada e revogável oferece.
O que o Sudeste Asiático pode pegar emprestado
- Pegar a distribuição-por-grafo da Pinduoduo — fissão dentro do grafo do host em vez de reconstruir um app.
- Pegar o laço domínio privado — repetir dentro da carteira / grafo do host (GrabPay, GCash) em vez de partir a frio em cada plataforma.
- Pegar live + checkout no host — tráfego live fecha em mini-programa reusando QRIS / GCash, sem salto.
- Quebrar a jaula do TikTok Shop com runtime aberto — uma superfície de social commerce distribuída em Grab, LINE, Gojek e GCash de uma vez.
- Governança como confiança — superfície governada, auditável e revogável é o feature de conformidade, não o imposto (e antecipa a nova lei do Vietnã).
Onde o CrossMiniApp se encaixa
CrossMiniApp é o runtime universal mais o catálogo aberto. Faz o que o jardim do TikTok Shop não: deixa uma superfície de social commerce governada e residente no host — group-buy, fissão afiliados, checkout live, membresia domínio privado — viajar por muitos hosts, não só um. O casebook chinês mostra os padrões que vencem; o runtime aberto os torna portáveis no ecossistema fragmentado do Sudeste Asiático — um build, muitos super-apps, sem muro.
Fontes
- LongPort — sistema e-commerce da Tencent: WeChat Store 2024 GMV ¥220–250B (+92%), meta 2025 ¥600B
- Three Piergang Report — modelo de negócio WeChat Channels 2025 (GMV live 2021→2025, escala afiliados)
- SMU City Perspectives — Pinduoduo: fissão social, group-buy, crescimento mini-programa WeChat
- Momentum Works — Ecommerce in Southeast Asia 2026 (TikTok Shop SEA GMV 2022→2025, participação)
- Economic Daily — economia digital SEA 2025 (>US$300B), Indonésia QRIS 56M+ usuários, 93% PMEs